
Tax Knowledge
อัปเดตกฎหมายลำดับรองภาษีส่วนเพิ่ม ตอนที่ 1
พุทธิมา เกิดศิริ, หทัยรัตน์ สุขประเสริฐ
อธิบดีกรมสรรพากรกำหนดรายละเอียดรายชื่อประเทศที่มีมาตรฐานการบัญชีที่ได้รับการยอมรับภาษีเงินปันผลที่ขอคืนได้ ที่ไม่เป็นภาษีที่อยู่ในขอบข่ายของการคำนวณภาษีส่วนเพิ่ม และหลักเกณฑ์ในการพิจารณาประเทศที่ตั้งของนิติบุคคลที่มีหลายที่ตั้งและนิติบุคคลที่มีลักษณะเฉพาะ
นักบัญชีทุกท่านคงพอจะได้ทราบกันแล้วว่า ในช่วงปลายปี 2567 ได้มีการประกาศใช้พระราชกำหนดภาษีส่วนเพิ่ม พ.ศ. 2567 (“พระราชกำหนดภาษีส่วนเพิ่มฯ”) ซึ่งกำหนดจัดเก็บภาษีจากกลุ่มบริษัทข้ามชาติ (Multinational Enterprise Group - MNE Group) ที่มีรายได้รวมต่อปีในงบการเงินรวมของบริษัทแม่สูงสุด (Ultimate Parent Entity - UPE) ตั้งแต่ 750 ล้านยูโรขึ้นไป อย่างน้อย 2 ใน 4 ของรอบระยะเวลาบัญชีก่อนหน้ารอบระยะเวลาบัญชีปัจจุบันที่พิจารณาหน้าที่การเสียภาษีส่วนเพิ่ม (รอบบัญชีที่ทำการทดสอบ Tested Fiscal Year) จะอยู่ภายใต้บังคับของพระราชกำหนดภาษีส่วนเพิ่มฯ แต่กฎหมายฉบับนี้ก็ยังไม่มีหลักเกณฑ์และรายละเอียดที่ชัดเจนในหลาย ๆ ส่วน
เนื่องจากภาษีส่วนเพิ่มค่อนข้างจะเป็นเรื่องใหม่และมีความซับซ้อน หากหยิบตัวบทกฎหมายมาอ่านก็จะยิ่งเพิ่มความงุนงงต่อผู้ท่านอ่านไม่น้อย ดังนั้นก่อนจะนำเสนอรายละเอียดเกี่ยวกับกฎหมายลำดับรองที่เพิ่งจะประกาศบังคับใช้ ผู้เขียนจะขอสรุปหลักเกณฑ์และรายละเอียดเกี่ยวกับภาษีส่วนเพิ่มเพื่อทบทวนความเข้าใจของท่านผู้อ่านดังต่อไปนี้
หลักเกณฑ์การคำนวณภาษีส่วนเพิ่ม (Top-Up Tax)3
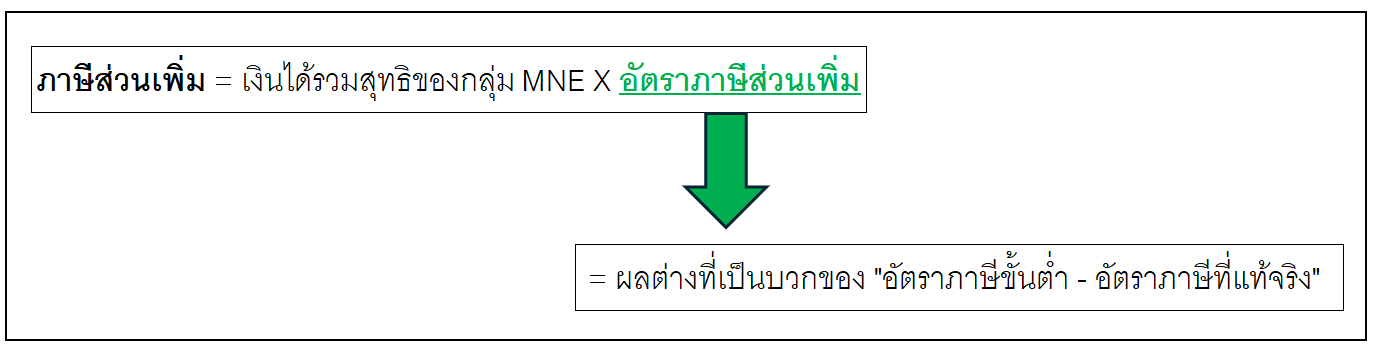
ภาษีส่วนเพิ่มจะคำนวณจากเงินได้รวมสุทธิของกลุ่มบริษัทข้ามชาติ คูณอัตราภาษีส่วนเพิ่ม โดยอัตราภาษีส่วนเพิ่มจะคำนวณจากผลต่างที่เป็นบวกของอัตราภาษีขั้นต่ำ 15%4 หักด้วยอัตราภาษีที่แท้จริง (Effective Tax Rate - ETR) ที่คำนวณตามหลักเกณฑ์ตามมาตรา 32 (ส่วนที่ยอมให้หักออกจากเงินได้) ของแต่ละกลุ่มนิติบุคคลข้ามชาติในประเทศที่จัดเก็บภาษีต่ำประเทศหนึ่ง
พระราชกำหนดภาษีส่วนเพิ่มฯ ได้กำหนดส่วนที่ยอมให้หักออกจากเงินได้รวมสุทธิสำหรับรอบระยะเวลา
บัญชีหนึ่งของแต่ละกลุ่มนิติบุคคลข้ามชาติที่ตั้งอยู่ในประเทศหนึ่ง เป็นจำนวนเท่ากับผลรวมของจำนวนดังต่อไปนี้
- 5% ของผลรวมค่าตอบแทนลูกจ้างของนิติบุคคลในเครือที่เสียภาษีต่ำทั้งหมดที่เป็นสมาชิกของกลุ่มนิติบุคคลข้ามชาติเดียวกันที่ตั้งอยู่ในประเทศนั้น สำหรับรอบระยะเวลาบัญชีดังกล่าวและ
- 5% ของผลรวมมูลค่าสินทรัพย์ที่มีตัวตนของนิติบุคคลในเครือที่เสียภาษีต่ำทั้งหมดที่เป็นสมาชิกของกลุ่มนิติบุคคลข้ามชาติเดียวกันที่ตั้งอยู่ในประเทศนั้น สำหรับรอบระยะเวลาบัญชีดังกล่าว
ซึ่งหลักเกณฑ์ดังกล่าว อธิบดีกรมสรรพากรจะประกาศกำหนดต่อไปโดยต้องสอดคล้องกับมาตรการป้องกันการกัดกร่อนฐานภาษีระหว่างประเทศ แต่การคำนวณนั้นจะไม่รวมถึงค่าตอบแทนลูกจ้างและมูลค่าสินทรัพย์ที่มีตัวตนของนิติบุคคลในเครือที่มีลักษณะเพื่อการลงทุน
ภาษีส่วนเพิ่ม : หลักเกณฑ์และข้อกำหนด
แม้พระราชกำหนดภาษีส่วนเพิ่มฯ นี้ได้เริ่มมีผลบังคับตั้งแต่วันที่ 1 มกราคม 2568 เป็นต้นไป แต่หลังจากมีการประกาศใช้จนถึงปัจจุบัน (พฤศจิกายน 2568) เพิ่งจะมีหลักเกณฑ์และข้อกำหนดต่าง ๆ ออกมากำหนดรายละเอียดเพิ่มเติมใน 3 เรื่องดังต่อไปนี้
3มาตรา 28 ถึงมาตรา 40 ของพระราชกำหนดภาษีส่วนเพิ่ม พ.ศ. 2567
4มาตรา 4 พระราชกำหนดภาษีส่วนเพิ่ม พ.ศ. 2567 “อัตราภาษีขั้นต่ำ” หมายความว่า อัตราภาษีร้อยละ 15
ปลดล็อกความรู้บัญชี-ภาษี แบบไม่ตกเทรนด์
สมัครสมาชิก CPD & Account
เพื่อเข้าถึงคลังความรู้ ข่าวสารแวดวงบัญชี ภาษี มาตรฐานการบัญชี แบบไม่ตกเทรนด์จากนักเขียนผู้เชี่ยวชาญ ตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 1 ครั้ง มูลค่า 900 บาท
- ✓รับส่วนลด การอบรมสัมมนา เริ่มต้น 200 บาท/หลักสูตร (ราคาคอร์สไม่เกิน 2,500 บาท) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege
รับสมัครสมาชิก เฉพาะบุคคลธรรมดาเท่านั้น กรณีเป็นนิติบุคคล ท่านสามารถสมัครสมาชิกเอกสารภาษี หรือ HR Society ได้
มีบัญชีสมาชิกอยู่แล้ว? เข้าสู่ระบบ