CPD&Account
มีนาคม 2569 | Vol.23 | No.267
เริ่มอ่านเล่มนี้บทความแนะนำ
การตรวจสอบงบการเงิน เพื่อเตรียมการจัดส่งให้ผู้สอบบัญชี
CPD Coach
▾
การตรวจสอบงบการเงิน เพื่อเตรียมการจัดส่งให้ผู้สอบบัญชี
CPD Coach
สวัสดีครับเพื่อนนักบัญชี เวลาได้เดินทางมาถึงเดือนมีนาคม 2569 ซึ่งเชื่อว่าเพื่อนนักบัญชีหลายท่านคงปิดงบการเงินประจำปี 2568 เสร็จเรียบร้อย พร้อมเตรียมข้อมูลรายละเอียดเพื่อเตรียมส่งให้กับผู้สอบบัญชีเข้ามาตรวจสอบบัญชี บทความเดือนนี้เราจึงจะมาคุยกันในหัวข้อเรื่อง “การตรวจสอบงบการเงิน เพื่อเตรียมการจัดส่งให้ผู้สอบบัญชี”
อ่านบทความ →การจัดการเอกสารบัญชีและภาษี เพื่อความพร้อม Audit-Ready
CPD Talk
▾
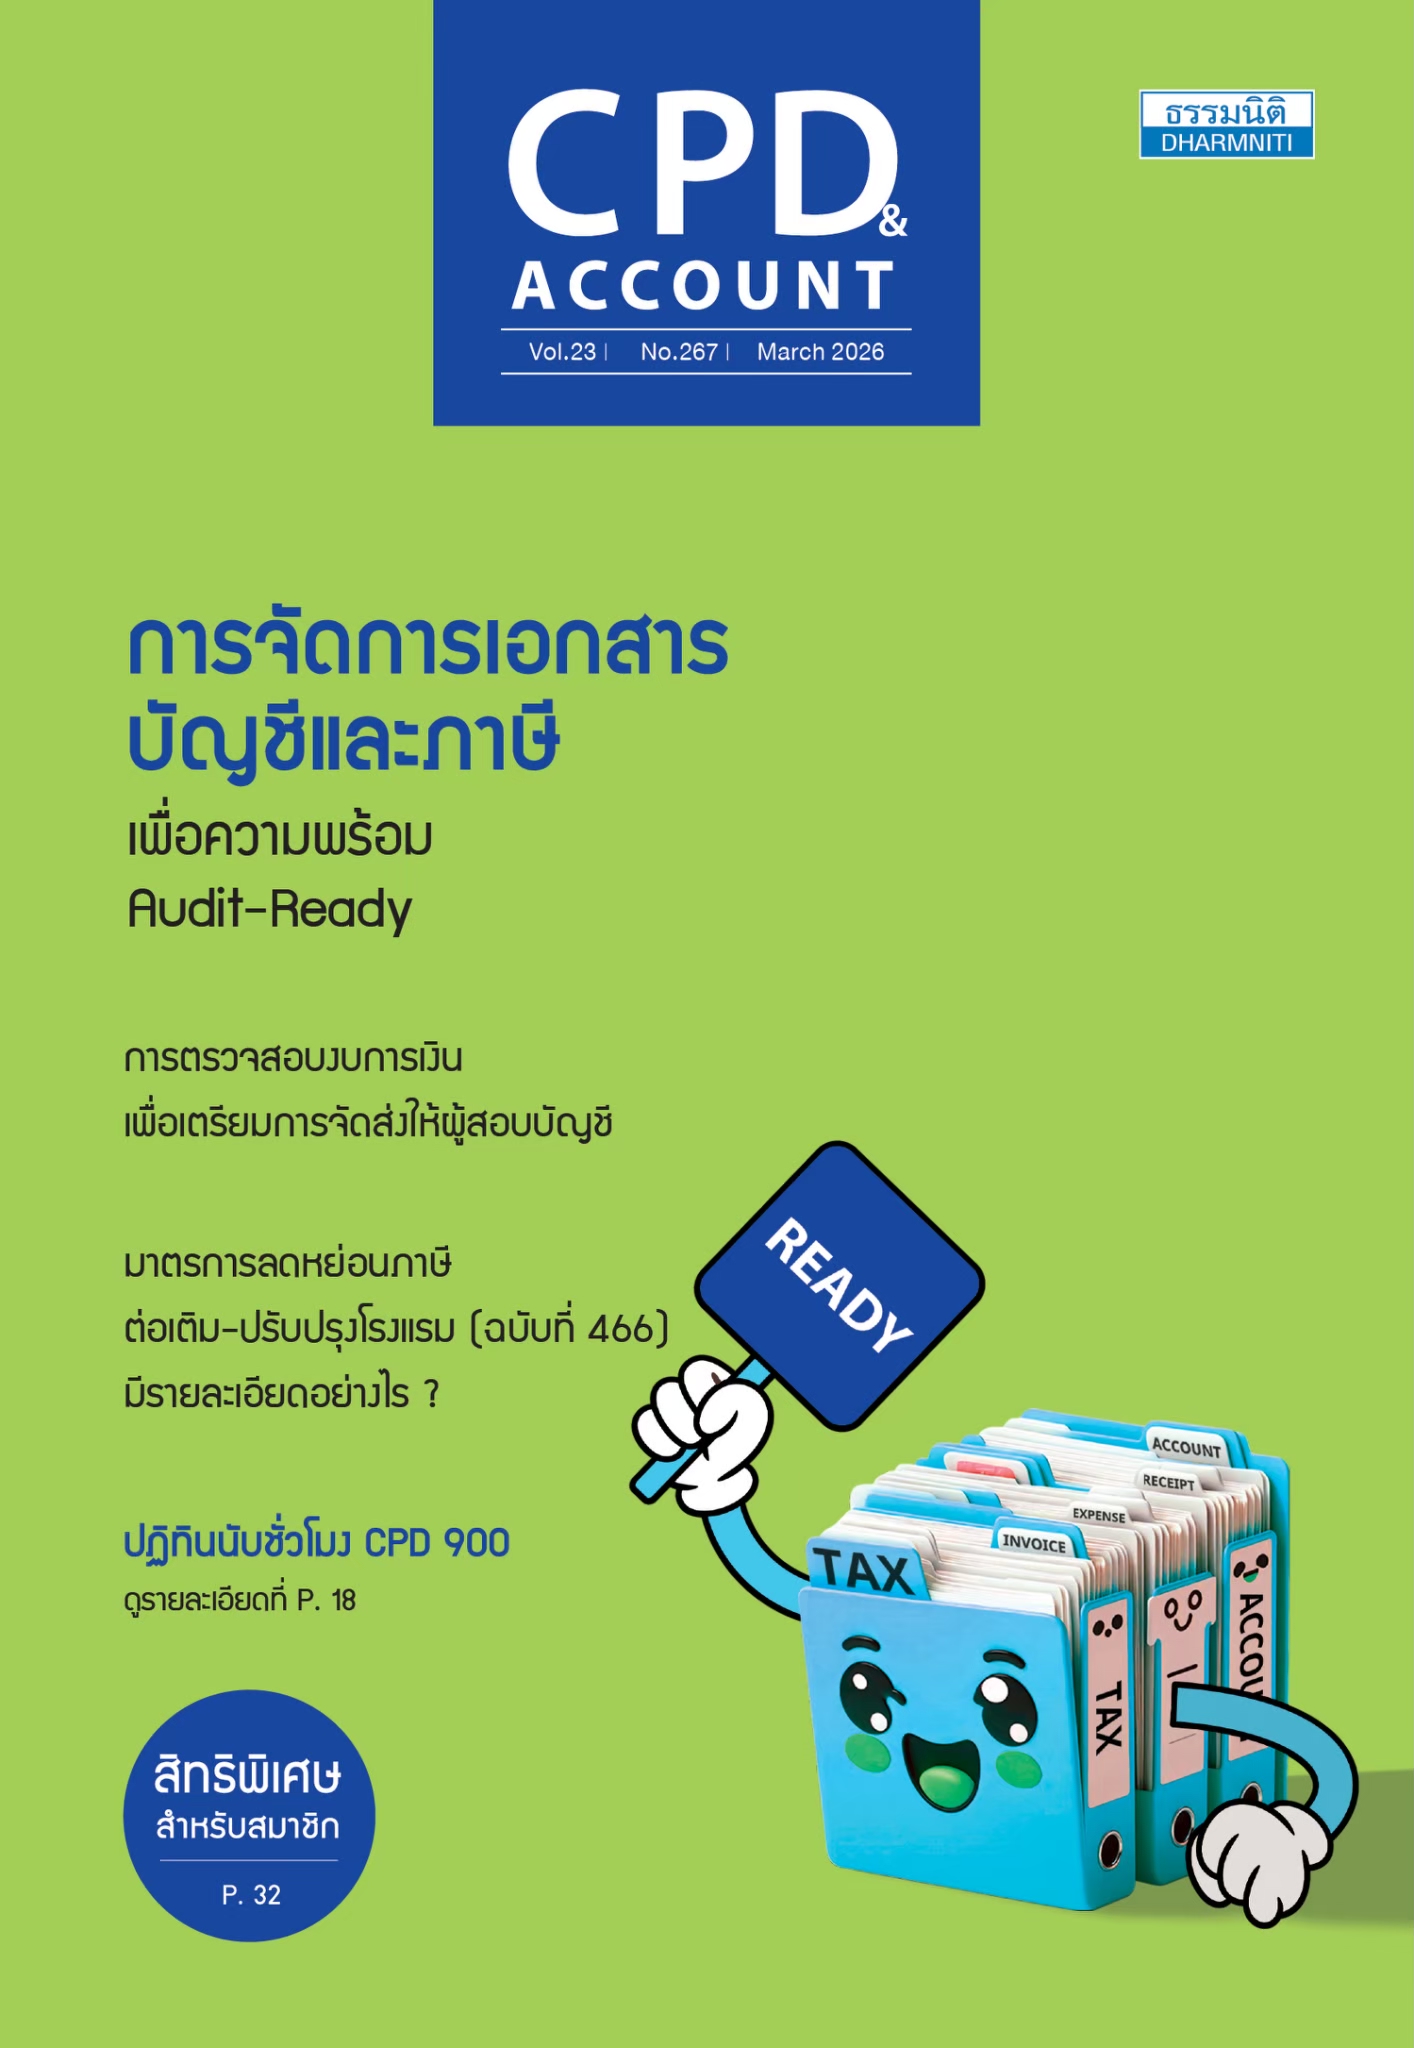
การจัดการเอกสารบัญชีและภาษี เพื่อความพร้อม Audit-Ready
CPD Talk
ในยุคที่ความโปร่งใสทางบัญชีและการตรวจสอบภาษีมีความเข้มข้นขึ้น ไม่ว่าจะด้วยแรงกดดันทางเศรษฐกิจ การเงินการคลังภายในประเทศ หรือแรงกดดันระหว่างประเทศในเรื่องความโปร่งใสและมาตรการป้องกันการฟอกเงิน การเตรียมเอกสารทางการเงินการบัญชีให้พร้อมรับการตรวจสอบ (Audit-Ready) ไม่ใช่เพียงหน้าที่รายปี แต่เป็นกระบวนการที่ต้องเกิดขึ้นในทุกวันของการทำงาน
อ่านบทความ →อัปเดตกฎหมายลำดับรองภาษีส่วนเพิ่ม ตอนที่ 3
Tax Knowledge
▾
อัปเดตกฎหมายลำดับรองภาษีส่วนเพิ่ม ตอนที่ 3
Tax Knowledge
แม้พระราชกำหนดภาษีส่วนเพิ่มฯ ได้เริ่มมีผลบังคับตั้งแต่วันที่ 1 มกราคม 2568 เป็นต้นไป แต่หลังจากมีการประกาศใช้จนถึงปัจจุบัน (พฤศจิกายน 2568) เพิ่งจะมีหลักเกณฑ์และข้อกำหนดต่าง ๆ ออกมากำหนดรายละเอียดเพิ่มเติมใน 3 เรื่อง โดยในฉบับนี้เราจะมาอธิบายต่อในเรื่องที่ 3. การพิจารณาประเทศที่ตั้งของนิติบุคคลที่มีหลายแหล่งที่ตั้ง และของนิติบุคคลที่มีลักษณะเฉพาะ
อ่านบทความ →บทความภายในเล่ม
Q : มาตรการลดหย่อนภาษีต่อเติม-ปรับปรุงโรงแรม (ฉบับที่ 466) มีรายละเอียดอย่างไร ?
108 คำถามชาวบัญชี
▾
Q : มาตรการลดหย่อนภาษีต่อเติม-ปรับปรุงโรงแรม (ฉบับที่ 466) มีรายละเอียดอย่างไร ?
108 คำถามชาวบัญชี
เมื่อวันที่ 26 มกราคม พ.ศ. 2569 กรมสรรพากรได้มีการเผยแพร่ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 466)ฯ เพื่อกำหนดหลักเกณฑ์ วิธีการ และเงื่อนไขการยกเว้นภาษีเงินได้นิติบุคคลสำหรับการต่อเติม เปลี่ยนแปลง ขยายออก หรือทำให้ดีขึ้น ซึ่งทรัพย์สินที่เกี่ยวข้องกับกิจการโรงแรมตามกฎหมายว่าด้วยโรงแรม มีรายละเอียดดังนี้
อ่านบทความ →ความแตกต่างระหว่าง “ค่าเสื่อมราคา” กับ “ค่าตัดจำหน่าย”
Tips
▾
ความแตกต่างระหว่าง “ค่าเสื่อมราคา” กับ “ค่าตัดจำหน่าย”
Tips
คำว่า “ค่าเสื่อมราคา” และ “ค่าตัดจำหน่าย” ในทางบัญชีมีความหมายต่างกันชัดเจน เพราะเกี่ยวข้องกับสินทรัพย์คนละประเภท หากเข้าใจผิดอาจกระทบทั้งการบันทึกบัญชีและการคำนวณภาษีได้
อ่านบทความ →“ใบรับ” ตามประมวลรัษฎากร
Tax & Accounting
▾
“ใบรับ” ตามประมวลรัษฎากร
Tax & Accounting
การประกอบธุรกิจขายสินค้าหรือให้บริการ เมื่อได้มีการขายสินค้าหรือให้บริการแก่ลูกค้าแล้ว ต่อมาได้รับเงินจากลูกค้าไม่ว่าจะเป็นเงินสด หรือเช็ค หรือตั๋วเงิน ผู้รับเงินดังกล่าวจึงมีหน้าที่ต้องออก “ใบรับ” เป็นหลักฐานให้กับผู้จ่ายเงินหรือลูกค้า เพื่อเป็นหลักฐานแสดงว่าได้รับชำระหนี้หรือชำระราคาสินค้าหรือบริการเรียบร้อยแล้ว
อ่านบทความ →