
Tax Planning
กลยุทธ์การวางแผนภาษี ธุรกิจเทคโนโลยีดิจิทัลและเทคโนโลยีปัญญาประดิษฐ์ สัญญาร่วมค้ากับการใช้สิทธิประโยชน์ทางภาษี จากการโอนกิจการบางส่วน ตอนจบ : การใช้สิทธิประโยชน์จากการโอนกิจการบางส่วน (Partia
ผศ.ดุลยลักษณ์ ตราชูธรรม
ตอนที่แล้วได้นำเสนอความหมาย รูปแบบ ลักษณะ และสิทธิประโยชน์ของกิจการร่วมค้า (Joint Venture) ไว้ในหัวข้อที่ 1 - 4 แล้ว ส่วนฉบับนี้จะขอนำเสนอหัวข้อที่ 5 การใช้สิทธิประโยชน์จากการโอนกิจการบางส่วน (Partial Business Transfer หรือ PBT) เพื่อวิเคราะห์บทสรุปการร่วมทุน
ข้อเท็จจริง
บริษัท ปฐพี จำกัด (มหาชน) ประกอบธุรกิจโซลาร์เซลล์ (Solar Cell) และธุรกิจเทคโนโลยีปัญญาประดิษฐ์(AI) บริษัทต้องการขยายธุรกิจเทคโนโลยีปัญญาประดิษฐ์ (AI) จึงต้องการเข้าร่วมทุนกับบริษัทไทยหรือบริษัทต่างประเทศในรูปแบบของกิจการร่วมค้า (Joint Venture) โดยบริษัท ปฐพี จำกัด (มหาชน) จะร่วมทุนด้วยเงินลงทุนคงเหลือในกิจการเทคโนโลยีปัญญาประดิษฐ์ จำนวน 50 ล้านบาท ทรัพย์สินและสินค้าคงเหลือในกิจการเทคโนโลยีปัญญาประดิษฐ์ (AI) ส่วนบริษัทผู้ร่วมทุนจะร่วมทุนด้วยเงินลงทุน
ดังนี้ผู้เข้าร่วมค้าควรเลือกกิจการร่วมค้าในรูปแบบใด และใช้สิทธิยกเว้นภาษีจากการโอนกิจการบางส่วนได้หรือไม่ ?
แนววินิจฉัย (ต่อ)
5. กลยุทธ์การใช้สิทธิประโยชน์จากการโอนกิจการบางส่วน (Partial Business Transfer หรือ PBT)
จากข้อเท็จจริง เมื่อบริษัท ปฐพี จำกัด (มหาชน) ต้องการร่วมทุนด้วยเงินลงทุนคงเหลือในกิจการเทคโนโลยีปัญญาประดิษฐ์ จำนวน 50 ล้านบาท ทรัพย์สินและสินค้าคงเหลือในกิจการเทคโนโลยีปัญญาประดิษฐ์ ส่วนบริษัท ก. จำกัด ผู้ร่วมทุนจะลงทุนด้วยเงินลงทุนนั้น แยกพิจารณาการใช้สิทธิประโยชน์ทางภาษีจากการโอนกิจการบางส่วน (Partial Business Transfer หรือ PBT) ของกิจการร่วมค้าประเภทไม่จดทะเบียนจัดตั้งเป็นบริษัทใหม่ (Un-Incorporated Joint Venture) กับกิจการร่วมค้าประเภทจดทะเบียนจัดตั้งเป็นบริษัทใหม่ (Incorporated Joint Venture) ได้ดังนี้
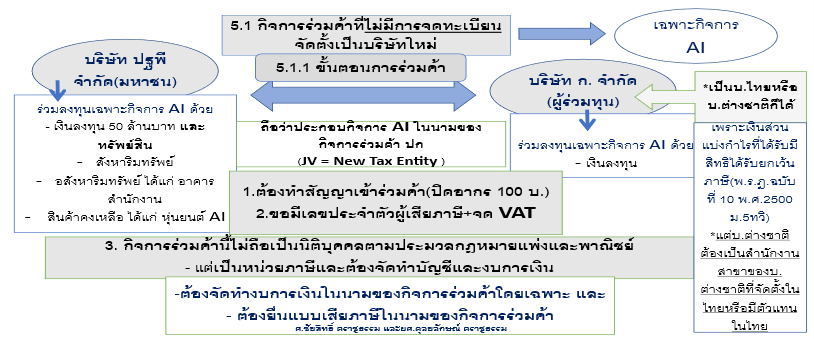
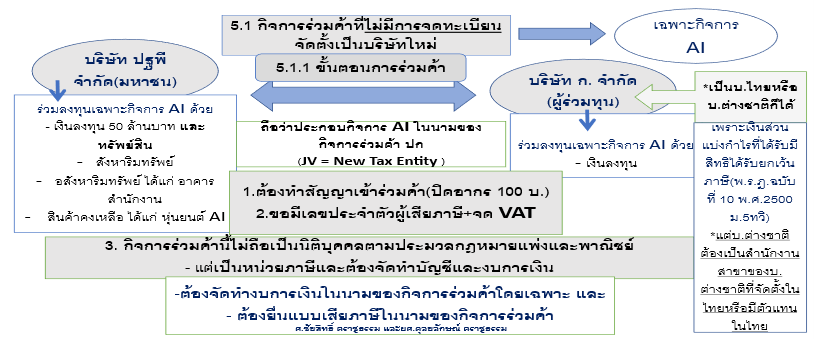
5.1 กิจการร่วมค้าที่ไม่มีการจดทะเบียนจัดตั้งเป็นบริษัทใหม่ (Un-Incorporated Joint Venture)
5.1.1 ขั้นตอนการร่วมค้า
กรณีบริษัท ปฐพี จำกัด (มหาชน) ทำสัญญาเข้าร่วมค้ากับบริษัท ก. จำกัด ผู้ร่วมทุน โดยบริษัท ปฐพี จำกัด (มหาชน) ลงทุนด้วยเงินลงทุน 50 ล้านบาท และทรัพย์สินต่าง ๆ ได้แก่ สังหาริมทรัพย์ อสังหาริมทรัพย์ และทรัพย์สินคงเหลือในกิจการ AI ได้แก่ หุ่นยนต์ AI ผู้เข้าร่วมค้าต้องนำสัญญาเข้าร่วมค้าซึ่งปิดอากรแสตมป์ 100 บาท เนื่องจากมีลักษณะเหมือนตราสารจัดตั้งห้างหุ้นส่วน (ตราสารลักษณะที่ 27 (ก) หนังสือสัญญาจัดตั้งห้างหุ้นส่วน) ไปยื่นขอมีเลขประจำตัวผู้เสียภาษีเงินได้นิติบุคคลในนามของ “กิจการร่วมค้า ป.ก.” และจดทะเบียนเป็นผู้ประกอบการภาษีมูลค่าเพิ่มกับกรมสรรพากร รวมถึงจัดทำงบการเงินในนามของ “กิจการร่วมค้า ป.ก. แยกต่างหากจากผู้เข้าร่วมค้าแต่ละรายนิติบุคคลในนามของ “กิจการร่วมค้า ป.ก.” และจดทะเบียนเป็นผู้ประกอบการภาษีมูลค่าเพิ่มกับกรมสรรพากร รวมถึงจัดทำงบการเงินในนามของ “กิจการร่วมค้า ป.ก. แยกต่างหากจากผู้เข้าร่วมค้าแต่ละราย
5.1.2 ประเด็นภาษี
การที่บริษัท ปฐพี จำกัด (มหาชน) ร่วมลงทุนด้วยสังหาริมทรัพย์ เช่น วัสดุ อุปกรณ์ในการผลิตหุ่นยนต์ AI อสังหาริมทรัพย์ ได้แก่ อาคารสำนักงาน และสินค้าคงเหลือ ได้แก่ หุ่นยนต์ AI นั้น ถือว่าบริษัท ปฐพี จำกัด (มหาชน) ขายทรัพย์สินดังกล่าวให้แก่กิจการร่วมค้า ป.ก. ซึ่งทำให้มีประเด็นภาษีดังนี้
การโอนอสังหาริมทรัพย์ ได้แก่ อาคารสำนักงาน
กิจการร่วมค้า ป.ก. ซึ่งไม่มีสถานภาพเป็นบุคคลหรือนิติบุคคลตามกฎหมายแพ่งและพาณิชย์ ยังมีประเด็นปัญหาว่า จะสามารถจดทะเบียนรับโอนอสังหาริมทรัพย์จากบริษัท ปฐพี จำกัด (มหาชน) ได้หรือไม่ และถ้ารับโอนได้ บริษัท ปฐพี จำกัด (มหาชน) ผู้โอนอสังหาริมทรัพย์ก็ต้องมีภาระภาษีจากการโอนอสังหาริมทรัพย์ ได้แก่ 1. ภาษีเงินได้หัก ณ ที่จ่าย ในอัตรา 1% ของราคาโอนอสังหาริมทรัพย์ซึ่งต้องไม่ต่ำกว่าราคาประเมินกรมที่ดิน 2. ภาษีธุรกิจเฉพาะ ในอัตรา 3.3% ของราคาโอนอสังหาริมทรัพย์ซึ่งต้องไม่ต่ำกว่าราคาประเมินกรมที่ดิน และ 3. ค่าธรรมเนียมโอนอสังหาริมทรัพย์ ในอัตรา 2% ประเมินของราคาประเมินกรมที่ดิน
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege