
ภาษีระหว่างประเทศ
ข้อผ่อนปรนเกี่ยวกับภาษีส่วนเพิ่ม (GloBE Minimum Tax) (ตอนจบ)
สุขวรรณ ฤกษ์สมบูรณ์ดี
เมื่อเดือนมกราคม 2569 ที่ผ่านมา องค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (Organisation for Economic Co-operation and Development : OECD) โดยกรอบความร่วมมือ Inclusive Framework on BEPS (Inclusive Framework) ได้เผยแพร่แพ็กเกจข้อผ่อนปรนสำหรับกลุ่มกิจการข้ามชาติ (MNE Groups) ที่อยู่ภายใต้บังคับ GloBE Rules ล่าสุด หรือที่เรียกว่า “Side-by-Side Package”
บทความนี้เราจะมาดูกันว่าข้อผ่อนปรนเกี่ยวกับภาษีส่วนเพิ่ม (GloBE Minimum Tax) ตามแพ็กเกจนี้มีอะไร และบริษัทไทยจะได้รับสิทธิประโยชน์จากข้อผ่อนปรนดังกล่าวหรือไม่ อย่างไร
ข้อผ่อนปรนเกี่ยวกับภาษีส่วนเพิ่มตาม Side-by-Side Package
1. ข้อผ่อนปรนเกี่ยวกับการคำนวณ
(1.1) ข้อผ่อนปรนในการคำนวณอัตราภาษีที่แท้จริงอย่างง่าย (Simplified ETR Safe Harbour)
อัตราภาษีที่แท้จริง หรือ ETR ตาม GloBE Rules คำนวณได้มาจากผลรวมของภาษีที่อยู่ในขอบข่ายภายหลังปรับปรุง (Adjusted Covered Tax) หารด้วยเงินได้รวมสุทธิ (Net Globe Income) ซึ่งทั้งภาษีที่อยู่ในขอบข่ายและเงินได้รวมสุทธิดังกล่าวต้องผ่านการปรับปรุงตามหลัก GloBE Rules มาก่อน
อนึ่ง การคำนวณดังกล่าวเป็นการคำนวณที่มีความซับซ้อน ดังนั้นในช่วงระยะแรกในการบังคับใช้ GloBE Rules Inclusive Framework จึงได้เผยแพร่ข้อผ่อนปรนในช่วงเปลี่ยนผ่านต่าง ๆ ออกมา[1] ซึ่งหนึ่งในข้อผ่อนปรนนี้ก็คือ การกำหนดให้กลุ่มกิจการหนึ่ง ๆ ถือว่ามีภาษีส่วนเพิ่มเท่ากับศูนย์ในประเทศหนึ่ง[2] หากปรากฏว่ากลุ่มกิจการดังกล่าวมีอัตราภาษีที่แท้จริงซึ่งคำนวณด้วยวิธีการอย่างง่ายแล้ว (Simplified ETR) มีจำนวนไม่น้อยกว่า “อัตราช่วงเปลี่ยนผ่าน” สำหรับรอบระยะเวลาบัญชีนั้น (15% สำหรับรอบระยะเวลาบัญชี 2566 และ 2567, 16% สำหรับรอบระยะเวลาบัญชี 2568 และ 17% สำหรับรอบระยะเวลาบัญชี 2569)
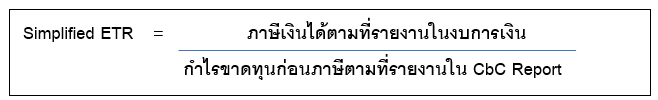
ทั้งนี้ วิธีการคำนวณหาอัตราภาษีที่แท้จริงอย่างง่าย (Simplified ETR) นั้น สามารถคำนวณได้จากจำนวนภาษีเงินได้ตามที่รายงานในงบการเงิน (Qualified Financial Statement)[3] ซึ่งได้ปรับปรุงรายการภาษีที่ไม่ใช่ Covered Tax และรายการภาษีที่ไม่แน่นอนแล้ว หารด้วยกำไรขาดทุนก่อนภาษี (Profit (Loss) before Income Tax) ตามที่รายงานใน CbC Report
อย่างไรก็ดี แม้จะพ้นช่วงเปลี่ยนผ่านที่ Inclusive Framework กำหนดไว้แล้วก็ตาม กลุ่มกิจการข้ามชาติต่าง ๆ ก็ยังคงเห็นว่าการคำนวณหาภาษีส่วนเพิ่มในทุกๆ ประเทศที่ตนไปลงทุนประกอบกิจการนั้นเป็นการสร้างภาระในการปฏิบัติตามกฎหมายอย่างมาก Inclusive Framework ประกอบกับสรรพากรในประเทศต่าง ๆ ต้องมาใช้ทรัพยากรในการตรวจสอบการจัดเก็บภาษีดังกล่าว ทั้งที่จริง ๆ แล้ว อาจไม่มีภาษีส่วนเพิ่มที่ต้องเสียในประเทศนั้น ๆ เลยก็เป็นได้
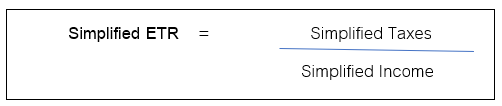
Inclusive Framework จึงได้มีการยกระดับข้อผ่อนปรนในช่วงเปลี่ยนผ่านข้างต้น ให้เป็นข้อผ่อนปรนถาวร (Permanent Safe Harbour) โดยมีการต่อยอดโดยการสร้างสูตรคำนวณแบบใหม่ เพื่อแบ่งเบาภาระในการคำนวณภาษีส่วนเพิ่มตาม GloBE Rules ซึ่งมีวิธีการที่สลับซับซ้อนให้ง่ายขึ้น โดยในประเทศใด หากกลุ่มกิจการข้ามชาติมีการเสียภาษีอยู่แล้วก็เพียงคำนวณหาอัตราภาษีที่แท้จริงโดยวิธีอย่างง่าย และหากอัตราภาษีถึงเกณฑ์ที่กำหนด ประเทศนั้นก็จะมีภาษีส่วนเพิ่มเท่ากับศูนย์ ส่งผลให้กลุ่มกิจการข้ามชาติไม่จำต้องมาคำนวณหาภาษีส่วนเพิ่มสำหรับประเทศนั้น ๆ โดยวิธีตาม GloBE Rules อีก
หลักในการคำนวณหาอัตราภาษีที่แท้จริงอย่างง่าย
คำนวณโดยอ้างอิงจากตัวเลขในงบการเงินรวม โดยให้คำนวณเป็นรายประเทศแทนการคำนวณเป็นรายนิติบุคคล แล้วนำผลลัพธ์มารวมกัน
ในปีนี้ Inclusive Framework อยู่ระหว่างการดำเนินการนำสูตรการคำนวณดังกล่าวไปกำหนดไว้ใน Administrative Guidance อันจะบังคับใช้ควบคู่ไปกับหลัก GloBE Rules และจะเริ่มบังคับใช้กับกลุ่มกิจการข้ามชาติตั้งแต่ต้นปี 2027 เป็นต้นไป[4] ทั้งนี้ สำหรับรายละเอียดในการคำนวณจะไว้มาพูดคุยกันในโอกาสต่อไป
(1.2) การขยายเวลาการปรับใช้ข้อผ่อนปรนสำหรับกลุ่มกิจการที่มีการยื่นข้อมูล CbCR (Transitional CbCR Safe Harbour)
เดิม Inclusive Framework ได้มีข้อผ่อนปรนสำหรับกลุ่มกิจการที่มีการยื่นข้อมูล CbCR (Transitional CbCR Safe Harbour) ในช่วงรอบระยะเวลาบัญชีที่เริ่มต้นก่อนหรือในวันที่ 31 ธันวาคม 2569 และสิ้นสุดภายในวันที่ 30 มิถุนายน 2571 (ช่วงเปลี่ยนผ่าน)[5] หากกลุ่มกิจการใดเข้าลักษณะ 3 ประการดังต่อไปนี้ ให้ถือว่ากลุ่มกิจการมีภาษีส่วนเพิ่มในประเทศนั้นเท่ากับศูนย์ สำหรับรอบระยะเวลาบัญชีนั้น
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege