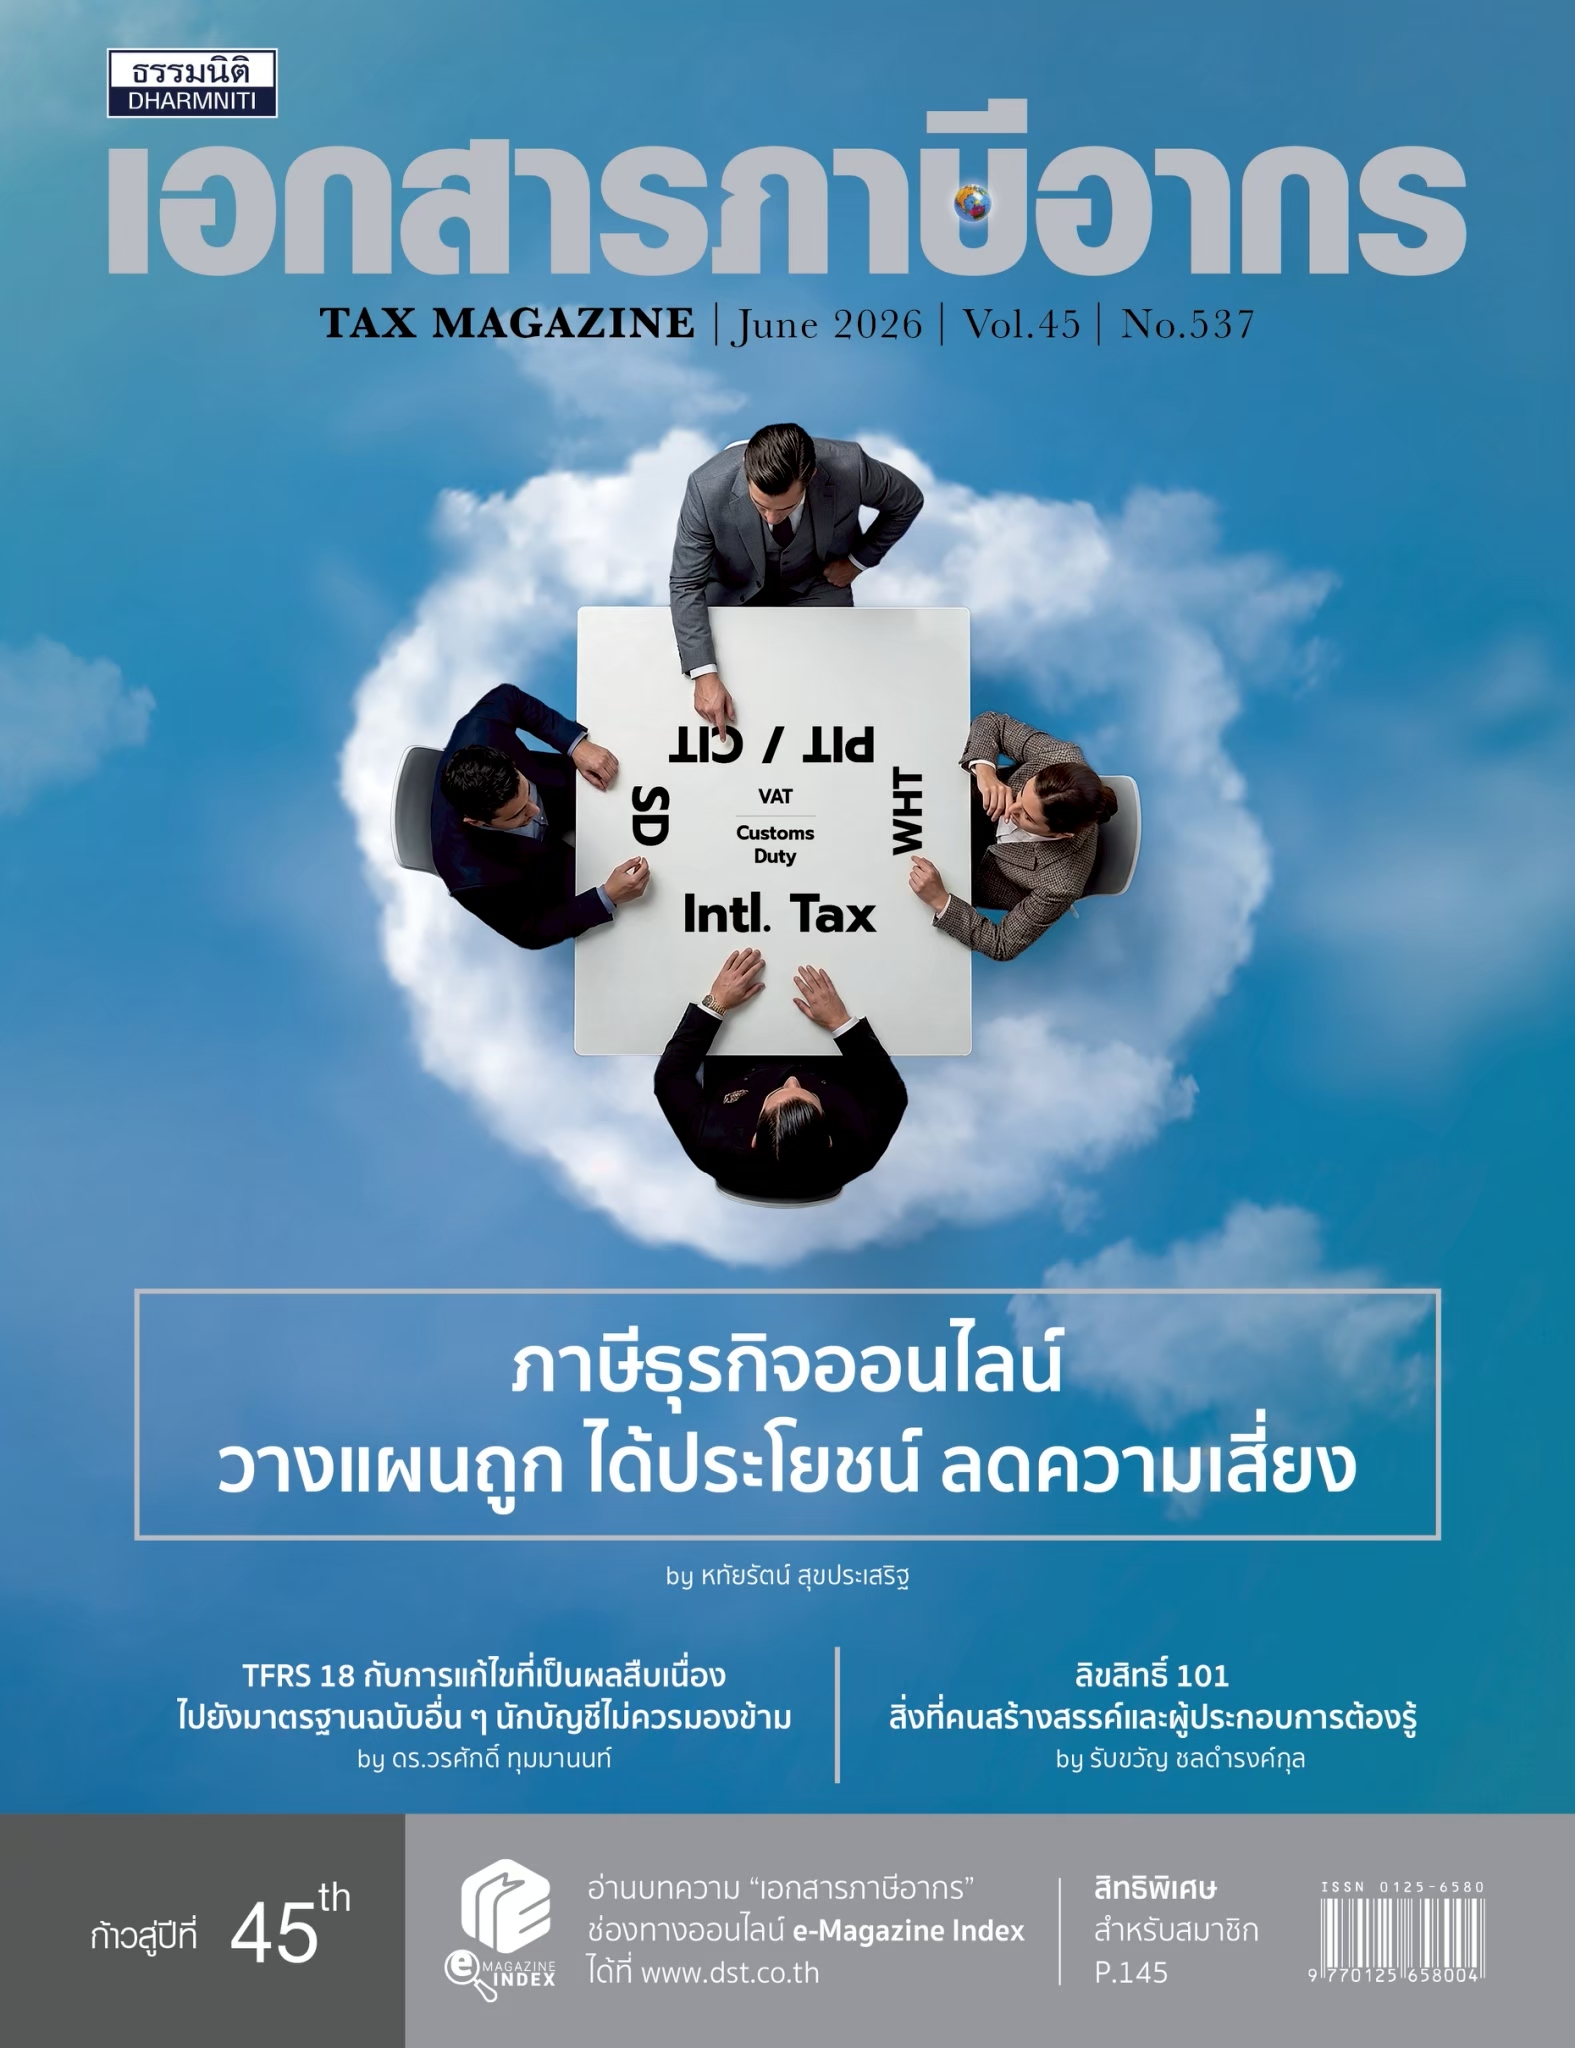
เอกสารภาษีอากร
มิถุนายน 2569 | Vol.45 | No.537
เริ่มอ่านเล่มนี้บทความแนะนำ
เขตปลอดอากร (Free Zone) กับภาระภาษีที่ต้องระมัดระวัง
Accounting Practice
▾
เขตปลอดอากร (Free Zone) กับภาระภาษีที่ต้องระมัดระวัง
Accounting Practice
กิจการผลิตสินค้า/กิจการอุตสาหกรรมเป็นกิจการที่กระบวนการผลิตมีต้นทุนหรือค่าใช้จ่ายค่อนข้างสูง ผู้ประกอบการจะต้องแสวงหาการบริหารค่าใช้จ่ายให้มีต้นทุนที่ต่ำลงหรือต่ำที่สุด แต่ยังคงไว้ซึ่งคุณภาพของสินค้าของตนเอง ต้นทุนที่สำคัญอย่างหนึ่งคงหนีไม่พ้น “ภาษีอากร” หากขาดการวางแผนหรือบริหารภาษีอากรไม่รัดกุมหรือไม่เพียงพอก็อาจจะทำให้ผู้ประกอบการเหล่านั้นมีภาระต้นทุนทางภาษีอากรค่อนข้างสูง ดังนั้นการเลือกสิทธิประโยชน์ทางภาษีให้กับธุรกิจจึงเป็นสิ่งจำเป็นที่ผู้ประกอบการจะต้องศึกษาค้นหาสิทธิประโยชน์ทางภาษีอากร เช่น การนำธุรกิจขอรับการส่งเสริมการลงทุน (BOI) เพื่อให้ธุรกิจได้รับยกเว้นภาษีเงินได้นิติบุคคล หรือการนำสถานประกอบการไปตั้งอยู่ในเขตปลอดอากร (Free Zone) เพื่อให้ได้รับสิทธิยกเว้นภาษีอากร หากกิจการเป็นกิจการอุตสาหกรรม/กิจการผลิตสินค้าแล้วนำโรงงานไปตั้งไว้ในเขตปลอดอากร ก็จะทำให้กิจการได้รับสิทธิยกเว้นภาษีอากรหลายประเภทด้วยกัน
อ่านบทความ →กฎหมายใหม่ ฉบับมิถุนายน 2569
กฎหมายใหม่
▾
กฎหมายใหม่ ฉบับมิถุนายน 2569
กฎหมายใหม่
รวมกฎหมายที่เกี่ยวกับการยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาครึ่งปี ปีภาษี 2569 (ตอนที่ 1) การยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาครึ่งปี (ภ.ง.ด.94) เป็นหน้าที่ทางภาษีที่ผู้มีเงินได้ต้องปฏิบัติตามกฎหมาย เพื่อเป็นการนำส่งภาษีสำหรับเงินได้ที่เกิดขึ้นในช่วงครึ่งปีแรก จึงได้สรุปหลักเกณฑ์และข้อกฎหมายที่เกี่ยวข้องในประเด็นสำคัญเพื่อช่วยให้ผู้อ่านเข้าใจได้ง่ายและสามารถปฏิบัติได้อย่างถูกต้อง
อ่านบทความ →ภาษีธุรกิจออนไลน์ วางแผนถูก ได้ประโยชน์ ลดความเสี่ยง
Cover Story
▾
ภาษีธุรกิจออนไลน์ วางแผนถูก ได้ประโยชน์ ลดความเสี่ยง
Cover Story
บทความภายในเล่ม
ความรู้พื้นฐานด้านบัญชี ภาษี กฎหมาย สำหรับเจ้าของธุรกิจ (ตอนที่ 16)
Accounting for Executives
▾
ความรู้พื้นฐานด้านบัญชี ภาษี กฎหมาย สำหรับเจ้าของธุรกิจ (ตอนที่ 16)
Accounting for Executives
จากที่ได้เสนอเนื้อหาภาษีมูลค่าเพิ่มและภาษีธุรกิจเฉพาะในตอนที่ผ่านมา ยังมีประเด็นน่าสนใจที่เจ้าของธุรกิจควรพิจารณาด้วยความระมัดระวัง กล่าวคือ หากเจ้าของธุรกิจประกอบธุรกิจในการขายสินค้าหรือการให้บริการซึ่งได้จดทะเบียนภาษีมูลค่าเพิ่ม มีโอกาสจะต้องเสียภาษีธุรกิจเฉพาะหรือไม่ ทำนองเดียวกัน หากเจ้าของธุรกิจประกอบธุรกิจการขายอสังหาริมทรัพย์เป็นการค้าซึ่งได้จดทะเบียนภาษีธุรกิจเฉพาะ มีโอกาสจะต้องเสียภาษีมูลค่าเพิ่มหรือไม่
อ่านบทความ →การเรียนรู้ตลอดชีวิต เพื่อพิชิตเป็นนักบัญชีมืออาชีพ ตอนที่ 109 การหักภาษี ณ ที่จ่าย กับการบัญชี (10)
Accounting How to
▾
การเรียนรู้ตลอดชีวิต เพื่อพิชิตเป็นนักบัญชีมืออาชีพ ตอนที่ 109 การหักภาษี ณ ที่จ่าย กับการบัญชี (10)
Accounting How to
ในฉบับที่ผ่านมา ผมได้เขียนถึงวิธีการคำนวณภาษีหัก ณ ที่จ่าย ประเภทต่าง ๆ ครั้งนี้ยังมีรายละเอียดเพิ่มเติมอีกดังนี้ วิธีการคำนวณภาษีหัก ณ ที่จ่าย 1. กรณีเงินได้พึงประเมินตามมาตรา 40 (1) (2) และคำนวณหักภาษี ณ ที่จ่าย ตามมาตรา 50 (1) (ต่อ) 1.8 กรณีจ่ายเงินได้ให้ครั้งเดียวเพราะเหตุออกจากงาน ลูกจ้างที่ทำงานมานานและลาออกจากบริษัท นายจ้างจึงมีหน้าที่ต้องจ่ายทั้งเงินเดือน ๆ สุดท้าย และเงินชดเชยอันเป็นเงินจ่ายให้ครั้งเดียวเพราะเหตุออกจากงาน ซึ่งการคำนวณต้องแยกกัน
อ่านบทความ →TFRS 18 กับการแก้ไขที่เป็นผลสืบเนื่องไปยังมาตรฐานฉบับอื่น ๆ นักบัญชีไม่ควรมองข้าม
Accounting Standard
▾
TFRS 18 กับการแก้ไขที่เป็นผลสืบเนื่องไปยังมาตรฐานฉบับอื่น ๆ นักบัญชีไม่ควรมองข้าม
Accounting Standard
มีผู้สอบถามมาว่า TFRS 18 ที่ผู้เขียนได้เขียนถึงไว้ในบทความก่อน ๆ มีการแก้ไขที่เป็นผลสืบเนื่องไปยังมาตรฐานการบัญชี TFRS ฉบับอื่นๆ หรือไม่ คำตอบคือ “มี” ครับ บทความนี้เราจะมาทำความเข้าใจกัน สำหรับการแก้ไขส่วนใหญ่มีลักษณะเป็นการแก้ไขถ้อยคำ เช่น การปรับปรุงการอ้างอิงจาก TAS 1 เป็น TFRS 18 การแก้ไขอื่น ๆ ที่มีนัยสำคัญมากกว่าจะอธิบายไว้ในหัวข้อย่อยต่อไป กิจการต้องนำการแก้ไขที่เป็นผลสืบเนื่องเหล่านี้มาถือปฏิบัติในกรณีที่กิจการนำ TFRS 18 มาถือปฏิบัติ
อ่านบทความ →จรรยาบรรณวิชาชีพบัญชี สำคัญอย่างไร
Accounting Update
▾
จรรยาบรรณวิชาชีพบัญชี สำคัญอย่างไร
Accounting Update
ทุกวันนี้นักวิชาชีพทางด้านบัญชีที่ให้บริการทั้งหลาย ไม่ว่าจะเป็นการให้บริการสาธารณะที่เป็นการประกอบวิชาชีพบัญชี หรือสอบบัญชีในการให้บริการสาธารณะทั่วไป หรือเป็นนักบัญชีที่เป็นพนักงานประจำหรือพนักงานสัญญาจ้างขององค์กร ต่างก็มีหน้าที่และความรับผิดชอบตามขอบเขตเนื้อหาซึ่งจะต้องรับผิดชอบต่อความถูกต้องครบถ้วนของรายงานทางการเงินขององค์กร อย่างไรก็ตาม หากนักวิชาชีพบัญชีเหล่านี้ไม่ตระหนักและให้ความสำคัญต่อจรรยาบรรณทางวิชาชีพบัญชี ย่อมตกอยู่ในความเสี่ยงที่ก่อให้เกิดความผิดทางด้านจรรยาบรรณของวิชาชีพบัญชี
อ่านบทความ →ตอบข้อหารือ ฉบับมิถุนายน 2569
ตอบข้อหารือกรมสรรพากร
▾
ตอบข้อหารือ ฉบับมิถุนายน 2569
ตอบข้อหารือกรมสรรพากร
ลิขสิทธิ์ 101 สิ่งที่คนสร้างสรรค์และผู้ประกอบการต้องรู้
Business Law
▾
ลิขสิทธิ์ 101 สิ่งที่คนสร้างสรรค์และผู้ประกอบการต้องรู้
Business Law
คำพิพากษาศาลฎีกา และหมายเหตุ เรื่อง “ทักษิณ” ต้องเสียภาษีการขายหุ้นชินคอร์ปจริงหรือ ? (ตอนที่ 4)
คำพิพากษาศาลฎีกา
▾
คำพิพากษาศาลฎีกา และหมายเหตุ เรื่อง “ทักษิณ” ต้องเสียภาษีการขายหุ้นชินคอร์ปจริงหรือ ? (ตอนที่ 4)
คำพิพากษาศาลฎีกา
ตอนที่แล้วได้กล่าวถึงคำวินิจฉัยศาลฎีกา ต่อไปจะเป็นการวิเคราะห์คำพิพากษาศาลฎีกาที่ 6890/2568 ทั้งนี้ ก่อนอื่น ขอลำดับเรื่องราวที่เกิดขึ้น ลำดับเรื่อง ลำดับเรื่อง 1 1.1. SHINCORP ปี 2525 นายทักษิณก่อตั้ง “ห้างหุ้นส่วนจำกัด ไอซีเอสไอ” ด้วยทุนจดทะเบียน 2 ล้านบาท ปี 2526 นายทักษิณก่อตั้ง “บริษัท ชินวัตร คอมพิวเตอร์ แอนด์ คอมมิวนิเคชั่นส์ จำกัด” ประกอบธุรกิจขายและติดตั้งคอมพิวเตอร์ ปี 2532 ก่อตั้ง IBC เพื่อให้บริการเคเบิลทีวี ปี 2533 ก่อตั้ง AIS เพื่อให้บริการโทรศัพท์มือถือ 900 MHz และได้รับสัมปทานดาวเทียมไทยคม ปี 2542 บริษัทเข้าจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย และเปลี่ยนชื่อเป็น “บริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน)” หรือ “SHINCORP” ปี 2554 เปลี่ยนชื่อเป็น “บริษัท อินทัช โฮลดิ้งส์ จำกัด (มหาชน)” หรือ “INTOUCH” และดำเนินธุรกิจในฐานะบริษัทโฮลดิ้งที่มี AIS และไทยคมเป็นบริษัทลูกหลัก ปี 2564 เปลี่ยนผู้ถือหุ้นใหญ่เป็นบริษัท กัลฟ์ ดีเวลลอปเมนท์ จำกัด (มหาชน) หรือ GULF บริษัทพลังงานยักษ์ใหญ่ของประเทศไทย 1 เมษายน 2568 ควบรวมกับ GULF เป็นบริษัทใหม่ชื่อ “กัลฟ์ ดีเวลลอปเมนท์ จำกัด (มหาชน)” ชื่อย่อ “GULF” เหมือนเดิม
อ่านบทความ →การจัดเก็บภาษีทรัพย์สิน สำหรับอุปกรณ์การเกษตร รัฐเนแบรสกา สหรัฐอเมริกา
ภาษีท้องถิ่น
▾
การจัดเก็บภาษีทรัพย์สิน สำหรับอุปกรณ์การเกษตร รัฐเนแบรสกา สหรัฐอเมริกา
ภาษีท้องถิ่น
บทความในตอนนี้ ผู้เขียนนำเสนอประเด็นเกี่ยวกับการจัดเก็บภาษีทรัพย์สินสำหรับอุปกรณ์การเกษตรของรัฐเนแบรสกา ประเทศสหรัฐอเมริกา โดยการจัดเก็บภาษีทรัพย์สินส่วนบุคคลมีเหตุผลสำคัญหลายประการที่สนับสนุนการนำมาใช้เป็นฐานภาษีหลักของรัฐ เหตุผลหลักคือ การสะท้อนความมั่งคั่งและศักยภาพทางเศรษฐกิจของเจ้าของทรัพย์สิน ภาษีทรัพย์สินจึงเป็นเครื่องมือที่ช่วยกระจายภาระภาษีอย่างเป็นธรรม โดยเฉพาะอย่างยิ่งในกรณีที่ผู้มีทรัพย์สินมากกว่าควรมีส่วนร่วมในการสนับสนุนงบประมาณของรัฐมากขึ้น
อ่านบทความ →ข้อผ่อนปรนเกี่ยวกับภาษีส่วนเพิ่ม (GloBE Minimum Tax) (ตอนจบ)
ภาษีระหว่างประเทศ
▾
ข้อผ่อนปรนเกี่ยวกับภาษีส่วนเพิ่ม (GloBE Minimum Tax) (ตอนจบ)
ภาษีระหว่างประเทศ
เมื่อเดือนมกราคม 2569 ที่ผ่านมา องค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (Organisation for Economic Co-operation and Development : OECD) โดยกรอบความร่วมมือ Inclusive Framework on BEPS (Inclusive Framework) ได้เผยแพร่แพ็กเกจข้อผ่อนปรนสำหรับกลุ่มกิจการข้ามชาติ (MNE Groups) ที่อยู่ภายใต้บังคับ GloBE Rules ล่าสุด หรือที่เรียกว่า “Side-by-Side Package” บทความนี้เราจะมาดูกันว่าข้อผ่อนปรนเกี่ยวกับภาษีส่วนเพิ่ม (GloBE Minimum Tax) ตามแพ็กเกจนี้มีอะไร และบริษัทไทยจะได้รับสิทธิประโยชน์จากข้อผ่อนปรนดังกล่าวหรือไม่ อย่างไร
อ่านบทความ →ภาษีรายได้ เงินมัดจำ (ตอนที่ 2)
ภาษีสรรพากร
▾
ภาษีรายได้ เงินมัดจำ (ตอนที่ 2)
ภาษีสรรพากร
เจาะลึกพิธีการศุลกากร การนำเข้าผลิตภัณฑ์ปิโตรเลียมทางเรือ (Tanker) (ตอนที่ 1)
custom duty
▾
เจาะลึกพิธีการศุลกากร การนำเข้าผลิตภัณฑ์ปิโตรเลียมทางเรือ (Tanker) (ตอนที่ 1)
custom duty
ก้าวสำคัญของการปฏิรูปสุรานำเข้า เจาะลึก 3 ประเด็นใหม่ เพื่อการประกอบธุรกิจที่คล่องตัว
Excise Tax
▾
ก้าวสำคัญของการปฏิรูปสุรานำเข้า เจาะลึก 3 ประเด็นใหม่ เพื่อการประกอบธุรกิจที่คล่องตัว
Excise Tax
แนวทางการจัดเก็บภาษีอากร มหาวิทยาลัยนอกระบบ (ตอนที่ 1)
Tax How to
▾
แนวทางการจัดเก็บภาษีอากร มหาวิทยาลัยนอกระบบ (ตอนที่ 1)
Tax How to
จากข้อมูลของสำนักงานปลัดกระทรวงการอดุมศึกษา วิทยาศาสตร์ วิจัยและนวัตกรรม ปี 2568 พบว่า สถาบันอุดมศึกษาของรัฐมีทั้งหมด 83 แห่ง แบ่งออกเป็นมหาวิทยาลัยในกำกับของรัฐ 26 แห่ง มหาวิทยาลัยของรัฐ 8 แห่ง มหาวิทยาลัยราชภัฏ 38 แห่ง มหาวิทยาลัยไม่จำกัดรับ 2 แห่ง และมหาวิทยาลัยเทคโนโลยีราชมงคล 9 แห่ง ซึ่งสถาบันอุดมศึกษาในกำกับของรัฐ หรือเรียกว่า “มหาวิทยาลัยนอกระบบ” คือ สถาบันอุดมศึกษาของรัฐที่มีการบริหารการจัดการอิสระแยกออกจากระบบราชการ (Autonomous University) โดยมีสภามหาวิทยาลัยเป็นผู้กำหนดนโยบายเอง ทำให้บริหารงานและการดำเนินงานง่าย สะดวก และรวดเร็วกว่าระบบราชการ มหาวิทยาลัยนอกระบบสามารถเปิดหลักสูตรเพื่อสนองความต้องการของตลาดได้ และคงได้รับเงินอุดหนุนทั่วไปจากรัฐเป็นรายปีเพื่อใช้จ่ายตามความจำเป็นในการดำเนินการตามวัตถุประสงค์ของมหาวิทยาลัยและเพื่อประกันคุณภาพการศึกษา
อ่านบทความ →ภาษีมูลค่าเพิ่ม สำหรับนักบัญชีภาษีอากร ตอนที่ 10 : โครงสร้างกฎหมายภาษีมูลค่าเพิ่ม
Tax Practice
▾
ภาษีมูลค่าเพิ่ม สำหรับนักบัญชีภาษีอากร ตอนที่ 10 : โครงสร้างกฎหมายภาษีมูลค่าเพิ่ม
Tax Practice
คำว่า “ภาษีมูลค่าเพิ่ม” เป็นคำที่มาจากภาษาอังกฤษว่า Value Added Tax (VAT) โดยมุ่งจัดเก็บภาษีจากมูลค่าส่วนเพิ่มของสินค้าหรือบริการที่ผู้ประกอบการได้ขายหรือให้บริการในราชอาณาจักร และการนำเข้าสินค้าจากต่างประเทศ ซึ่งในบางประเทศ เช่น แคนาดา ออสเตรเลีย นิวซีแลนด์ สิงคโปร์ เป็นต้น ใช้คำว่า ภาษีสินค้าหรือบริการ หรือ Goods and Service Tax (GST) หรือในประเทศญี่ปุ่นใช้คำว่า Consumption Tax หรือภาษีการบริโภค แทน
อ่านบทความ →การจัดการภาษี เมื่อพนักงานลาออกระหว่างปี สำหรับ HR และนายจ้าง
Tax Tips for HR
▾
การจัดการภาษี เมื่อพนักงานลาออกระหว่างปี สำหรับ HR และนายจ้าง
Tax Tips for HR
การจัดการภาษีให้ถูกต้องมีความสำคัญอย่างยิ่งต่อการดำเนินธุรกิจและสถานะการเงินส่วนบุคคล เพราะไม่เพียงแต่ช่วยให้เสียภาษีอย่างประหยัดตามสิทธิที่ควรได้ แต่ยังเป็นเกราะป้องกันปัญหาข้อพิพาททางกฎหมายที่อาจส่งผลเสียร้ายแรงได้
อ่านบทความ →สิทธิภาษีติดตั้งโซลาร์รูฟ
Tax Vision
▾
สิทธิภาษีติดตั้งโซลาร์รูฟ
Tax Vision
ด้วยเหตุผลหลาย ๆ ด้าน ไม่ว่าจะเป็นเรื่องของความยั่งยืนด้านพลังงาน เป้าหมายการปล่อยก๊าซเรือนกระจกเป็นศูนย์ ฯลฯ ภาครัฐจึงมีมาตรการส่งเสริมการใช้พลังงานแสงอาทิตย์ในการผลิตไฟฟ้า โดยการส่งเสริมส่วนหนึ่งคือ การให้สิทธิประโยชน์ด้านภาษี บทความฉบับนี้จะกล่าวถึงสิทธิประโยชน์ด้านภาษีจากการติดตั้งโซลาร์รูฟที่น่าสนใจ ทั้งนี้ ปัจจุบันมีกฎหมายที่ให้สิทธิประโยชน์ด้านภาษีจากการติดตั้งโซลาร์รูฟ คือ
อ่านบทความ →