
Accounting Standard
TFRS 18 เรื่องใกล้ตัวนักบัญชี...ไม่นานเกินรอ (ตอนที่ 1)
ดร.วรศักดิ์ ทุมมานนท์
พวกเรานักบัญชีคงจำได้ดีว่า IFRS 9 เรื่อง เครื่องมือทางการเงิน IFRS 15 เรื่อง รายได้จากสัญญาที่ทำกับลูกค้า IFRS 16 เรื่อง สัญญาเช่า และ IFRS 17 เรื่อง สัญญาประกันภัย ได้ทำให้เกิดการเปลี่ยนแปลงข้อกำหนดเกี่ยวกับการรับรู้และวัดมูลค่าเครื่องมือทางการเงิน รายได้ สัญญาเช่า และสัญญาประกันภัยอย่างมีนัยสำคัญ อย่างไรก็ตาม มาตรฐาน IFRS ฉบับถัดไปที่คาดว่า IASB จะทำการเผยแพร่ซึ่งจะทำให้เกิดการเปลี่ยนแปลงข้อกำหนดเกี่ยวกับการนำเสนอข้อมูลในมาตรฐาน IFRS อย่างมีนัยสำคัญ โดยในเดือนกรกฎาคม 2566 IASB ได้เสร็จสิ้นงานด้านเทคนิคเกี่ยวกับโครงการงบการเงินหลัก (Primary Financial Statements หรือ PFS) ซึ่งจบลงด้วยการออกมาตรฐาน IFRS 18 เรื่อง การแสดงรายการและการเปิดเผยข้อมูลในงบการเงินเพื่อใช้แทน IAS 1 เรื่อง การนำเสนองบการเงิน (ซึ่งจะส่งผลกระทบมายัง TAS 1 ที่กิจการในประเทศไทยใช้อยู่ในปัจจุบัน และทำให้เกิดการนำมาตรฐานการรายงานทางการเงินฉบับใหม่มาใช้แทนที่คือ TFRS 18)
มาตรฐาน IFRS ฉบับใหม่ดังกล่าวจะให้ข้อกำหนดใหม่ที่สำคัญ ๆ ถึงวิธีการนำเสนองบการเงิน โดยพุ่งความสนใจไปที่งบกำไรหรือขาดทุนโดยเฉพาะ ซึ่งรวมถึงข้อกำหนดเกี่ยวกับยอดรวมย่อยที่ต้องแสดง (Mandatory Sub-totals) การรวมและการแยกแสดงข้อมูล รวมถึงการเปิดเผยข้อมูลเกี่ยวกับตัววัดผลการดำเนินงานฝ่ายจัดการ (Management Performance Measures)
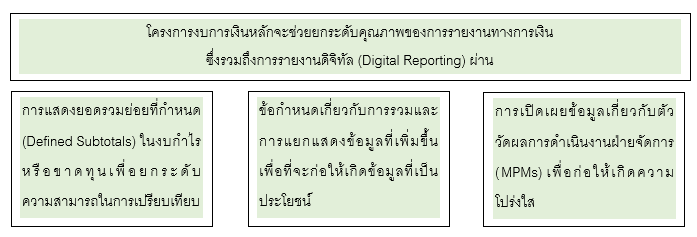
ขณะที่เขียนบทความนี้ IASB ได้ทำการเผยแพร่มาตรฐาน IFRS 18 ฉบับนี้ไปเรียบร้อยแล้วเมื่อวันที่ 9 เมษายน 2567 ที่ผ่านมา โดยวันที่มีผลบังคับใช้ IFRS 18 ก็แน่นอนแล้วว่าจะเป็นรอบระยะเวลาประจำปีที่เริ่มในหรือหลังวันที่ 1 มกราคม 2570 เป็นต้นไป (แต่เบาใจได้ว่าสำหรับในประเทศไทย วันที่มีผลบังคับใช้ TFRS 18 ก็คือ รอบระยะเวลาประจำปีที่เริ่มในหรือหลังวันที่ 1 มกราคม 2571 เป็นต้นไป (เหลือเวลาอีกเกือบ 2 ปี แต่อย่านิ่งดูดาย) หากสนใจใน Staff Papers ข้อสรุปการตัดสินใจและเอกสารอื่น ๆ อาจค้นหาได้จาก Primary Financial Statements Project Page บน Website ของ IASB
ความเป็นมาของโครงการ PFS
IASB ได้รับข้อเสนอแนะความคิดเห็นจากนักลงทุนว่า ความสามารถในการเปรียบเทียบงบกำไรหรือขาดทุนระหว่างกิจการลดลงเนื่องจากขาดความสม่ำเสมอในเรื่องวิธีการนำเสนอผลการดำเนินงานทางการเงินที่ผ่านมา ตัวอย่างเช่น กิจการ 2 กิจการอาจมีการดำเนินงานที่คล้ายคลึงกันและอยู่ในอุตสาหกรรมเดียวกัน แต่กิจการอาจแสดงผลการดำเนินงานของกิจการต่างกัน บางกิจการใช้ตัววัดผลการดำเนินงานฝ่ายจัดการที่ลดขีดความสามารถในการเปรียบเทียบลงด้วย ตัวอย่างเช่น
หลายกิจการแสดง “กำไรจากการดำเนินงาน” (Operating Profit) ในงบกำไรหรือขาดทุน แต่มีการให้คำนิยามกำไรจากการดำเนินงานแตกต่างกัน บางกิจการอาจไม่แสดงกำไรจากการดำเนินงานเลย เนื่องจาก IAS 1 ไม่มีข้อกำหนดให้กิจการแสดงยอดรวมย่อยดังกล่าว
กิจการหนึ่งอาจแสดง “กำไรจากการดำเนินงาน” โดยรวมผลการดำเนินงานของบริษัทร่วมที่รับรู้ตามวิธีส่วนได้เสีย ในขณะที่กิจการอื่น ๆ ไม่รวมจำนวนดังกล่าวไว้ในกำไรจากการดำเนินงาน อาจมีความแตกต่างอื่น ๆ ในเรื่องวิธีการคำนวณยอดรวมย่อย
กิจการอาจเปิดเผยตัววัดผลการดำเนินงานฝ่ายจัดการทางด้านการเงินภายนอกงบการเงิน (ตัวอย่างเช่น ข่าวประชาสัมพันธ์ รายงานเชิงกลยุทธ์ คำอธิบายและการวิเคราะห์ฝ่ายจัดการ เป็นต้น) ซึ่งมีการให้คำนิยามแตกต่างกันไป (ตัวอย่างเช่น กำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคาและค่าตัดจำหน่าย (EBITDA) กำไรหลังปรับปรุง (Adjusted Profit) กำไรจากการดำเนินงานที่ไม่รวมรายการที่ไม่ได้เกิดขึ้นประจำ เป็นต้น)
เพื่อตอบสนองต่อความวิตกกังวลดังกล่าว IASB จึงได้ดำเนินโครงการเพื่อที่จะใช้มาตรฐาน IFRS 18 ใหม่แทน IAS 1 เพื่อเพิ่มขีดความสามารถในการเปรียบเทียบผลการดำเนินงานทางการเงินที่กิจการนำเสนอ
IASB ได้เผยแพร่ Exposure Draft (ED) ในปี 2562 ซึ่งให้รายละเอียดเกี่ยวกับแผนข้อเสนอต่าง ๆ ของ IASB ซึ่ง IASB ได้พิจารณาไตร่ตรองข้อเสนอแนะความคิดเห็นที่ได้รับและสิ้นสุดงานทางด้านเทคนิคในเดือนกรกฎาคม 2566
ถึงแม้ว่า IFRS 18 จะเพิ่มการเปลี่ยนแปลงการนำเสนองบการเงินอย่างมีนัยสำคัญเข้ามา แต่ใช่ว่าทุกแง่มุมมของ IAS 1 จะได้มีการปรับปรุงแก้ไข กล่าวคือข้อกำหนดของ IAS 1 ในหลาย ๆ ด้านจะถูกนำไปใช้ต่อใน IFRS 18 ซึ่งไม่ได้มีการเปลี่ยนแปลงอย่างมีสาระสำคัญ
ต่อไปนี้เป็นสรุปหัวข้อใน IAS 1 ที่ถูกนำไปใช้ต่อใน IFRS 18 โดยไม่มีการเปลี่ยนแปลงอย่างมีนัยสำคัญ :
▪ 4 งบการเงินหลักที่ต้องรวมอยู่ในงบการเงินที่สมบูรณ์
▪ ความถี่ของการรายงาน
▪ ข้อมูลเปรียบเทียบ
▪ การหักกลบ
▪ ข้อกำหนดส่วนใหญ่เกี่ยวกับงบแสดงฐานะการเงิน
▪ การจัดประเภทสินทรัพย์และหนี้สินเป็นรายการหมุนเวียนและรายการไม่หมุนเวียน
▪ ข้อกำหนดส่วนใหญ่เกี่ยวกับงบกระแสเงินสด
▪ ข้อกำหนดเกี่ยวกับงบกำไรขาดทุนเบ็ดเสร็จ
▪ ข้อกำหนดเกี่ยวกับงบแสดงการเปลี่ยนแปลงส่วนของเจ้าของ
การเปิดเผยข้อมูลเกี่ยวกับส่วนทุน
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege