เอกสารภาษีอากร
มกราคม 2569 | Vol.45 | No.532
เริ่มอ่านเล่มนี้บทความแนะนำ
ปิดงบทันทุก Deadline ด้วยกลยุทธ์ดูแลคอมพิวเตอร์และเน็ตเวิร์ก ให้พร้อมลุยช่วงโค้งสุดท้าย
IT for Accountant
▾
ปิดงบทันทุก Deadline ด้วยกลยุทธ์ดูแลคอมพิวเตอร์และเน็ตเวิร์ก ให้พร้อมลุยช่วงโค้งสุดท้าย
IT for Accountant
ในช่วงโค้งสุดท้ายของการปิดงบ ไม่มีอะไรน่ากลัวเท่าคอมพิวเตอร์ค้าง ไฟล์หาย หรืออินเทอร์เน็ตล่มแบบไม่บอกล่วงหน้า ปัญหาเพียงเสี้ยววินาทีก็อาจทำให้งานทั้งทีมสะดุดและเสี่ยงยื่นงบไม่ทันกำหนด บทความเดือนนี้ชวนคุณสำรวจว่า การจัดการระบบคอมพิวเตอร์และเน็ตเวิร์กให้พร้อมเต็มที่ สามารถเปลี่ยนสัปดาห์สุดท้ายของการปิดงบให้ไหลลื่นขึ้นทันตา และเพิ่มโอกาสปิดงบตรงเวลา 100% แบบไม่ต้องลุ้นดรามาในวันสุดท้ายได้อย่างไร
อ่านบทความ →รายจ่าย ในการคำนวณกำไรสุทธิ
Accounting Practice
▾
รายจ่าย ในการคำนวณกำไรสุทธิ
Accounting Practice
ในการเสียภาษีเงินได้นิติบุคคลจะคำนวณจากการนำรายได้หักออกจากค่าใช้จ่ายเพื่อคำนวณกำไรสุทธิ และนำกำไรสุทธิดังกล่าวไปเสียภาษีเงินได้นิติบุคคลตามประมวลรัษฎากร ในการดำเนินงานตามปกติของกิจการมักจะเกิดปัญหาในการพิจารณาค่าใช้จ่ายที่ใช้ในการคำนวณกำไรสุทธิที่นอกเหนือจากค่าใช้จ่ายตามมาตรา 65 ทวิ และมาตรา 65 ตรี แห่งประมวลรัษฎากร ปัจจัยสำคัญที่จะทำให้กิจการเสียภาษีเงินได้นิติบุคคลน้อยลงก็คือ “ค่าใช้จ่ายในการขายและการบริหาร” ที่มีส่วนสำคัญต่อการคำนวณกำไรสุทธิของกิจการ
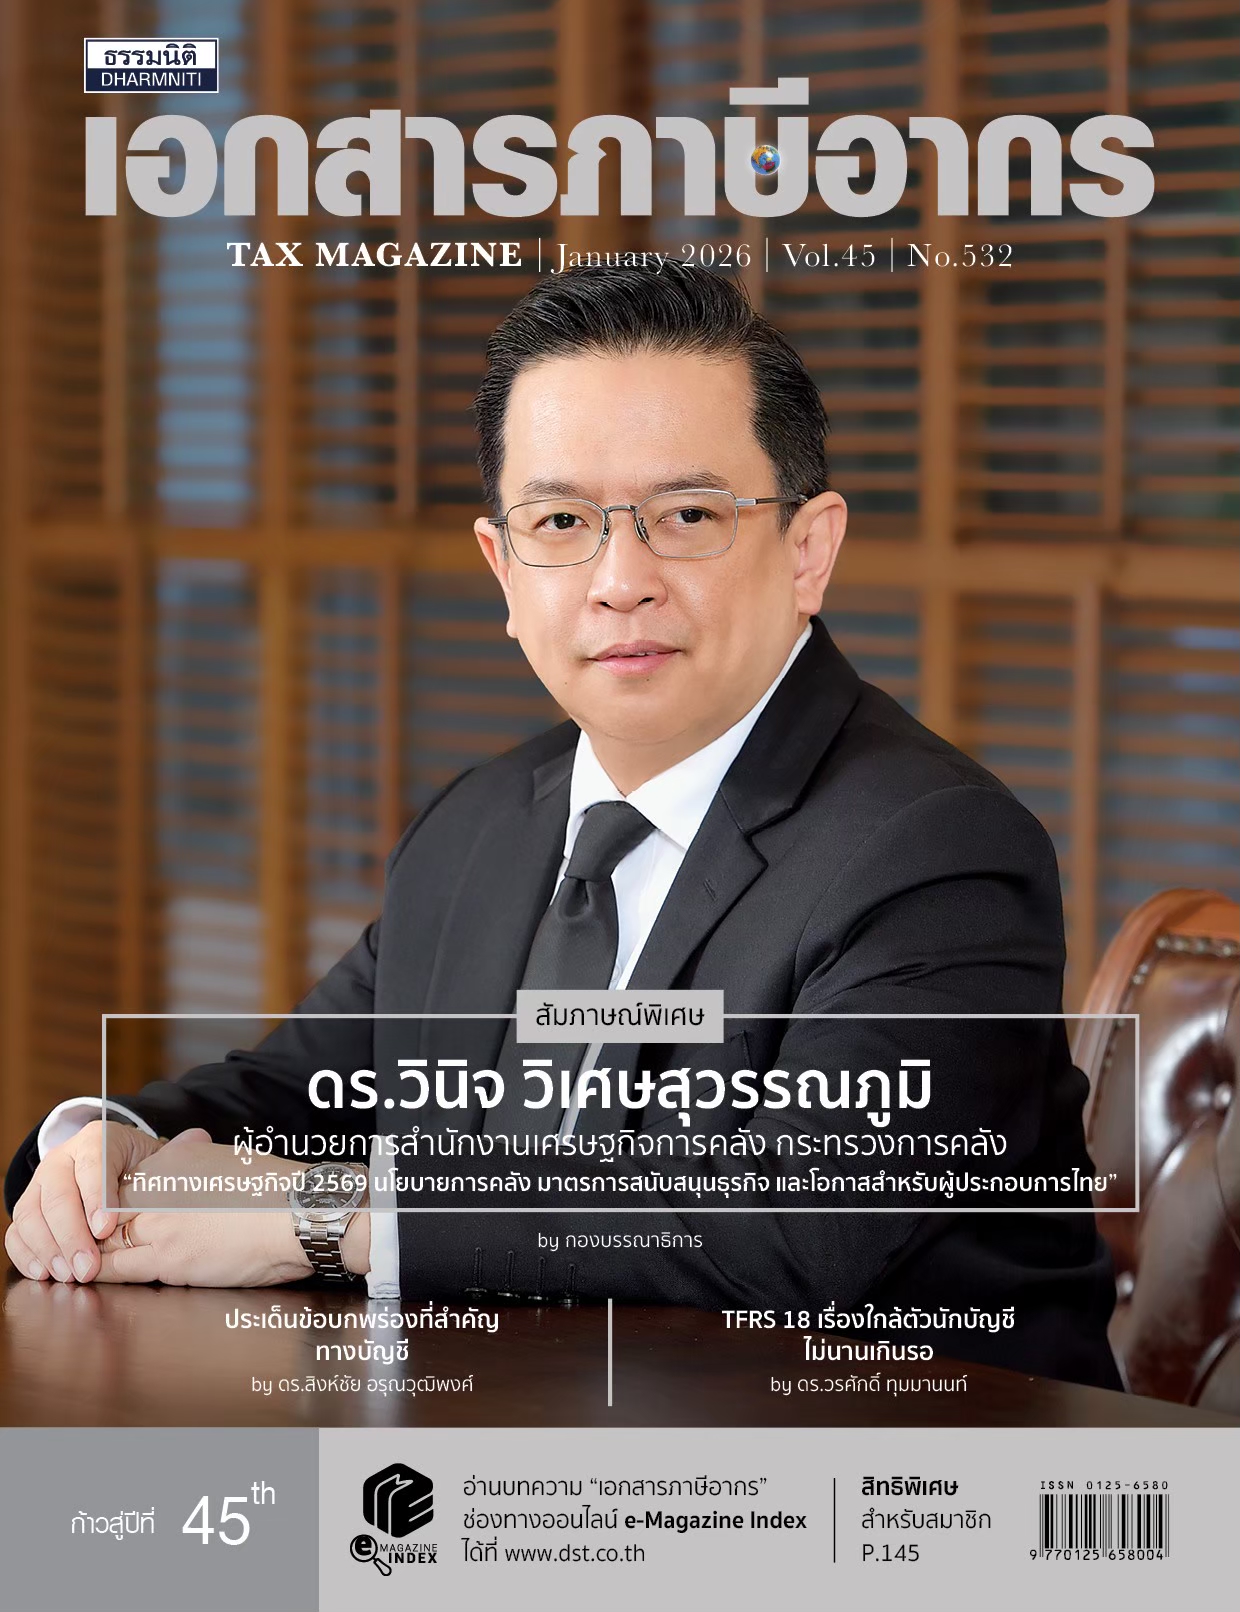
อ่านบทความ →สัมภาษณ์พิเศษ ดร.วินิจ วิเศษสุวรรณภูมิ ผู้อำนวยการสำนักงานเศรษฐกิจการคลัง กระทรวงการคลัง “ทิศทางเศรษฐกิจปี 2569 นโยบายการคลัง มาตรการสนับสนุนธุรกิจ และโอกาสสำหรับผู้ประกอบการไทย”
Cover Story
▾
สัมภาษณ์พิเศษ ดร.วินิจ วิเศษสุวรรณภูมิ ผู้อำนวยการสำนักงานเศรษฐกิจการคลัง กระทรวงการคลัง “ทิศทางเศรษฐกิจปี 2569 นโยบายการคลัง มาตรการสนับสนุนธุรกิจ และโอกาสสำหรับผู้ประกอบการไทย”
Cover Story
ท่ามกลางภาพเศรษฐกิจที่ยังเผชิญความไม่แน่นอนหลายด้าน ผู้ประกอบการและผู้บริหารต่างต้องการข้อมูลเชิงลึกที่ช่วยประเมินทิศทางปีหน้าได้แม่นยำยิ่งขึ้น โดยเฉพาะนโยบายการคลังที่มีผลโดยตรงต่อการวางแผน ต้นทุนธุรกิจ และการลงทุนในอนาคต จึงทำให้บทบาทของสำนักงานเศรษฐกิจการคลัง (สศค.) ยิ่งทวีความสำคัญและถูกจับตาอย่างมากในช่วงนี้ แน่นอนว่าหนึ่งในเสียงที่ภาคธุรกิจและประชาชนให้ความสนใจก็คือ มุมมองของผู้อำนวยการ สศค. ซึ่งเป็นซึ่งเป็นหน่วยงานหลักในการเสนอแนะนโยบายการคลัง ของกระทรวงการคลัง
อ่านบทความ →บทความภายในเล่ม
การเรียนรู้ตลอดชีวิต เพื่อพิชิตเป็นนักบัญชีมืออาชีพ ตอนที่ 104 การหักภาษี ณ ที่จ่าย กับการบัญชี (5)
Accounting How to
▾
การเรียนรู้ตลอดชีวิต เพื่อพิชิตเป็นนักบัญชีมืออาชีพ ตอนที่ 104 การหักภาษี ณ ที่จ่าย กับการบัญชี (5)
Accounting How to
TFRS 18 เรื่องใกล้ตัวนักบัญชี...ไม่นานเกินรอ (ตอนที่ 1)
Accounting Standard
▾
TFRS 18 เรื่องใกล้ตัวนักบัญชี...ไม่นานเกินรอ (ตอนที่ 1)
Accounting Standard
พวกเรานักบัญชีคงจำได้ดีว่า IFRS 9 เรื่อง เครื่องมือทางการเงิน IFRS 15 เรื่อง รายได้จากสัญญาที่ทำกับลูกค้า IFRS 16 เรื่อง สัญญาเช่า และ IFRS 17 เรื่อง สัญญาประกันภัย ได้ทำให้เกิดการเปลี่ยนแปลงข้อกำหนดเกี่ยวกับการรับรู้และวัดมูลค่าเครื่องมือทางการเงิน รายได้ สัญญาเช่า และสัญญาประกันภัยอย่างมีนัยสำคัญ อย่างไรก็ตาม มาตรฐาน IFRS ฉบับถัดไปที่คาดว่า IASB จะทำการเผยแพร่ซึ่งจะทำให้เกิดการเปลี่ยนแปลงข้อกำหนดเกี่ยวกับการนำเสนอข้อมูลในมาตรฐาน IFRS อย่างมีนัยสำคัญ โดยในเดือนกรกฎาคม 2566 IASB ได้เสร็จสิ้นงานด้านเทคนิคเกี่ยวกับโครงการงบการเงินหลัก (Primary Financial Statements หรือ PFS) ซึ่งจบลงด้วยการออกมาตรฐาน IFRS 18 เรื่อง การแสดงรายการและการเปิดเผยข้อมูลในงบการเงินเพื่อใช้แทน IAS 1 เรื่อง การนำเสนองบการเงิน (ซึ่งจะส่งผลกระทบมายัง TAS 1 ที่กิจการในประเทศไทยใช้อยู่ในปัจจุบัน และทำให้เกิดการนำมาตรฐานการรายงานทางการเงินฉบับใหม่มาใช้แทนที่คือ TFRS 18)
อ่านบทความ →ประเด็นข้อบกพร่อง ที่สำคัญทางบัญชี
Accounting Update
▾
ประเด็นข้อบกพร่อง ที่สำคัญทางบัญชี
Accounting Update
ดำเนินงานของธุรกิจต้องมีการบันทึกรายการทางการเงินเพื่อจัดทำเป็นรายงานทางการเงินของกิจการโดยนักบัญชี ในการจัดทำบัญชีนั้นอาจก่อให้เกิดความบกพร่องทางบัญชี ข้อบกพร่องทางบัญชีจึงถือเป็นปัญหาที่สามารถส่งผลกระทบต่อความถูกต้องของรายงานทางการเงินและการตัดสินใจที่เกี่ยวข้องกับการบริหารกิจการหรือการลงทุน โดยการตรวจสอบและแก้ไขข้อบกพร่องเหล่านี้จึงเป็นสิ่งสำคัญที่ทุกองค์กรต้องให้ความสำคัญ
อ่านบทความ →ตอบข้อหารือ ฉบับมกราคม 2569
ตอบข้อหารือกรมสรรพากร
▾
ตอบข้อหารือ ฉบับมกราคม 2569
ตอบข้อหารือกรมสรรพากร
ภาษีมูลค่าเพิ่ม กรณีโครงการส่งเสริมรถจักรยานยนต์ไฟฟ้าของกรมสรรพสามิต Q ข้อหารือ 1. ตามมาตรการสนับสนุนการใช้ยานยนต์ไฟฟ้าประเภทรถยนต์และรถจักรยานยนต์ ตามข้อ 11.3 ของประกาศกรมสรรพสามิต เรื่อง กำหนดหลักเกณฑ์ วิธีการ และเงื่อนไขการรับสิทธิตามมาตรการสนับสนุนการใช้ยานยนต์ไฟฟ้า ประเภทรถยนต์และรถจักรยานยนต์ ลงวันที่ 21 มีนาคม พ.ศ. 2565 ได้กำหนดเกี่ยวกับกรณีบริษัทจะได้รับเงินอุดหนุนจากกรมสรรพสามิตเป็นจำนวนเงิน 18,000 บาทต่อคัน ก็ต่อเมื่อบริษัทได้ขายรถจักรยานยนต์ไฟฟ้าและได้รับเอกสารการจดทะเบียนพร้อมทั้งเอกสารใบกำกับภาษีที่ซื้อรถจักรยานยนต์ดังกล่าวส่งให้แก่บริษัท โดยบริษัทต้องนำส่งเอกสารดังกล่าวเพื่อขอเบิกเงินสนับสนุนจากกรมสรรพสามิตต่อไป ทั้งนี้ การขายที่ได้รับเงินอุดหนุนจะต้องเกิดขึ้นภายในช่วงเวลาปี พ.ศ. 2565 - 2569 เท่านั้น
อ่านบทความ →5 Checkpoints สำคัญ เพื่อการทบทวนการใช้ PDPA กับบุคลากรภายในองค์กร
Business Law
▾
5 Checkpoints สำคัญ เพื่อการทบทวนการใช้ PDPA กับบุคลากรภายในองค์กร
Business Law
จบปี พ.ศ. 2568 ไปด้วยประเด็นร้อนสุดท้ายส่งท้ายปีกับประเด็นการตีความการบังคับใช้พระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล (PDPA) ที่แม้จะมีผลบังคับสมบูรณ์มาตั้งแต่ปี พ.ศ. 2565 แล้ว แต่ก็ยังมีประเด็นที่สร้างความน่าสนใจในวงกว้างในสังคม ทั้งในฐานะเจ้าของข้อมูลส่วนบุคคลต่าง ๆ และผู้ควบคุมข้อมูลส่วนบุคคลอย่างหลากหลาย กับประเด็นจากกระแสข่าวการใช้ข้อมูลส่วนบุคคลของคุณแม่รัฐมนตรีที่ใช้ Social Media ส่วนตัวในการโพสต์ทะเบียนราษฎรของผู้ที่วิพากษ์วิจารณ์ครอบครัว สำหรับกรณีของประเด็นที่เป็นข่าวดังกล่าว ในท้ายที่สุดได้รับการชี้แจงอย่างชัดเจนจากทั้งรัฐมนตรีว่าการกระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม และทางสำนักงานคณะกรรมการคุ้มครองข้อมูลส่วนบุคคลมาแล้วว่า เป็นกรณีที่ไม่ผิด PDPA เนื่องจากเหตุผลโดยสรุปว่า การประมวลผลข้อมูลส่วนบุคคลดังกล่าวเป็นกรณีที่ผู้ควบคุมข้อมูลส่วนบุคคล (คือ คุณแม่ผู้ตัดสินใจดำเนินการเผยแพร่ข้อมูลส่วนบุคคลของบุคคลอื่นดังกล่าว) ดำเนินการประมวลผลข้อมูลส่วนบุคคลเพื่อประโยชน์ส่วนตัว กล่าวคือ ไม่ได้เป็นการดำเนินการเพื่อจุดประสงค์เชิงพาณิชย์ใด ๆ แม้จะยังเป็นประเด็นถกเถียงกันในส่วนของจำนวนผู้ติดตามของผู้โพสต์ ซึ่งอาจนำไปสู่โจทย์หลักที่ต้องตีความว่าขอบเขตแค่ไหนที่จะยังถือว่าการใช้แพลตฟอร์มออนไลน์ส่วนตัวยังอยู่ภายใต้ขอบเขตข้อยกเว้นการบังคับใช้ PDPA ด้วยเหตุผลส่วนตัวอยู่ ซึ่งก็คงต้องมีการตีความกันต่อไป
อ่านบทความ →กฎหมายใหม่ ฉบับมกราคม 2569
กฎหมายใหม่
▾
กฎหมายใหม่ ฉบับมกราคม 2569
กฎหมายใหม่
ฉบับนี้ขอรวบรวมประเด็นหลักกฎหมายหักลดหย่อนภาษีสำหรับบุคคลธรรมดา (ตอนที่ 2) มาให้กับผู้อ่านได้ศึกษาและทบทวนกัน ตามประมวลรัษฎากรได้กำหนดให้บุคคลธรรมดาสามารถหักค่าลดหย่อนเพื่อเป็นการบรรเทาภาระภาษีของผู้มีเงินได้พึงประเมิน แบ่งออกเป็น 4 กลุ่ม โดยในฉบับที่แล้วได้พูดถึงกลุ่มที่ 1 ค่าลดหย่อนส่วนตัวและครอบครัว ไปแล้ว สำหรับตอนนี้มาพูดกันต่อถึงกลุ่มที่ 2
อ่านบทความ →การนำเข้า สินค้าตัวอย่างที่ไม่มีราคาทางการค้า
custom duty
▾
การนำเข้า สินค้าตัวอย่างที่ไม่มีราคาทางการค้า
custom duty
ในภาคธุรกิจนำเข้าระหว่างประเทศ ผู้ประกอบธุรกิจนำสินค้าเข้ามาในประเทศไทย เมื่อประสงค์จะนำสินค้าเข้ามาในราชอาณาจักรเพื่อขายในทางการค้าหรือหากำไร ก็ต้องเสียอากรตามกฎหมายว่าด้วยศุลกากรและกฎหมายว่าด้วยพิกัดอัตราศุลกากร แต่การประกอบธุรกิจในบางกรณี สินค้าที่นำเข้ามาขายนั้นผู้ซื้อสินค้าในประเทศมีความจำเป็นต้องพิจารณาถึงตัวอย่างสินค้า (Sample) ก่อนการทำการซื้อขายในปริมาณมาก เพื่อให้มั่นใจว่าสินค้าที่ตนได้รับตรงตามความต้องการในการประกอบธุรกิจอย่างแท้จริง หรือบางกรณีมีการแข่งขันทางการค้าจำเป็นต้องนำสินค้านั้นเข้ามาเป็นสินค้าแจกฟรี ห้ามจำหน่าย (Not For Sale) หรือเป็นสินค้าทดลอง (Tester) ซึ่งมีลักษณะเป็นสินค้าที่ไม่มีราคาในทางการค้า โดยมีวัตถุประสงค์เพื่อสร้างความมั่นใจให้กับลูกค้า การได้ลองใช้สินค้าจริงจะช่วยให้ลูกค้าเกิดความมั่นใจในคุณภาพของสินค้ามากขึ้น รวมถึงมีส่วนสำคัญในการกระตุ้นยอดขาย การให้ลูกค้าได้ทดลองใช้สินค้าจึงเป็นการส่งเสริมการขายในอีกรูปแบบหนึ่ง นอกจากนี้ ยังมีสินค้าที่ไม่มีราคาทางการค้าอื่น ๆ อาทิ สินค้ามีตำหนิ ฉีก ขาด หรือเศษชิ้นส่วนที่ไม่สามารถนำไปขายได้ด้วย โดยหลักการแล้วสินค้าดังกล่าวซึ่งในทางศุลกากรเรียกว่า “สินค้าตัวอย่างที่ไม่มีราคาทางการค้า” นั้น จะได้รับสิทธิยกเว้นอากรขาเข้า
อ่านบทความ →กลยุทธ์การวางแผนภาษี ธุรกิจเทคโนโลยีดิจิทัลและเทคโนโลยีปัญญาประดิษฐ์ ตอนที่ 7 : : ปัญญาประดิษฐ์เชิงสร้างสรรค์กับประเด็นภาษี (ส่วนที่ 1 รู้จัก Generative AI หรือ Gen AI)
Tax Planning
▾
กลยุทธ์การวางแผนภาษี ธุรกิจเทคโนโลยีดิจิทัลและเทคโนโลยีปัญญาประดิษฐ์ ตอนที่ 7 : : ปัญญาประดิษฐ์เชิงสร้างสรรค์กับประเด็นภาษี (ส่วนที่ 1 รู้จัก Generative AI หรือ Gen AI)
Tax Planning
ปัญญาประดิษฐ์เชิงสร้างสรรค์ (Generative AI หรือ Gen AI) ซึ่งกำลังเป็นที่นิยมใช้ในการสร้างสรรค์ผลงาน สร้างเนื้อหา (Content) สร้างรูปภาพ วิดีโอ เขียนโค้ด วิเคราะห์ข้อมูล ทั้งเพื่อความบันเทิงและการทำงานที่มีสาระคืออะไร ? มีหลักการทำงานอย่างไร ? และมีประเด็นที่ต้องพิจารณาในทางภาษีอย่างไรบ้าง ? โดยฉบับนี้ขอนำเสนอ 1. ลำดับขั้นของ AI 2. ความหมายของ Generative AI 3. ขั้นตอนการทำงานของ Generative AI 4. ตัวอย่างการใช้งานของ Generative AI และ 5. Generative AI ที่ได้รับความนิยม
อ่านบทความ →หลักเกณฑ์การผลิตสุรา ตามกฎกระทรวงฉบับใหม่
Excise Tax
▾
หลักเกณฑ์การผลิตสุรา ตามกฎกระทรวงฉบับใหม่
Excise Tax
เมื่อวันที่ 2 ธันวาคม 2568 ที่ผ่านมา กระทรวงการคลังได้ออกกฎหมายเกี่ยวกับการผลิตสุราฉบับใหม่ ซึ่งมีผลเป็นการปฏิรูปโครงสร้างกฎหมายเกี่ยวกับการผลิตสุราอย่างมีนัยสำคัญ กฎหมายฉบับนี้คือ “กฎกระทรวงการผลิตสุรา พ.ศ. 2568” ในครั้งนี้ผู้เขียนจะนำเสนอสรุปหลักเกณฑ์ตามกฎกระทรวงฉบับใหม่ เพื่อให้ผู้อ่านได้เข้าใจถึงภาพรวมของหลักเกณฑ์การผลิตสุราที่เปลี่ยนแปลงไป[1]
อ่านบทความ →Update ภาษีส่วนเพิ่ม ปี 2568 (ตอนจบ)
ภาษีระหว่างประเทศ
▾
Update ภาษีส่วนเพิ่ม ปี 2568 (ตอนจบ)
ภาษีระหว่างประเทศ
หลังจากที่พระราชกำหนดภาษีส่วนเพิ่ม พ.ศ. 2567 (พระราชกำหนดภาษีส่วนเพิ่มฯ) ได้มีผลบังคับใช้เมื่อวันที่ 1 มกราคม 2568 กรมสรรพากรได้มีการออกประกาศอธิบดีกรมสรรพากร 3 ฉบับด้วยกัน ได้แก่ 1. ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีส่วนเพิ่ม (ฉบับที่ 1) เรื่อง กำหนดรายชื่อประเทศที่หลักการบัญชีที่ได้รับการยอมรับเป็นการทั่วไปเป็นมาตรฐานการบัญชีที่ได้รับการยอมรับ ลงวันที่ 21 ตุลาคม พ.ศ. 2568 2. ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีส่วนเพิ่ม (ฉบับที่ 2) เรื่อง กำหนดลักษณะภาษีเงินปันผลที่ขอคืนได้ที่ไม่เป็นภาษีที่อยู่ในขอบข่าย ลงวันที่ 21 ตุลาคม พ.ศ. 2568 (ประกาศอธิบดีกรมสรรพากร (ฉบับที่ 2)ฯ) 3. ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีส่วนเพิ่ม (ฉบับที่ 3) เรื่อง การพิจารณาประเทศที่ตั้งของนิติบุคคลที่มีหลายแหล่งที่ตั้งและของนิติบุคคลที่มีลักษณะเฉพาะ ลงวันที่ 21 ตุลาคม พ.ศ. 2568 ในบทความนี้เราจะมาดูกันว่า ประกาศอธิบดีกรมสรรพากร ฉบับที่ 2 ที่ออกตามพระราชกำหนดภาษีส่วนเพิ่มฯ เกี่ยวกับเรื่องใด และมีสาระสำคัญอย่างไร
อ่านบทความ →ภาษีมูลค่าเพิ่ม สำหรับนักบัญชีภาษีอากร ตอนที่ 5 : โครงสร้างกฎหมายภาษีมูลค่าเพิ่ม
Tax Practice
▾
ภาษีมูลค่าเพิ่ม สำหรับนักบัญชีภาษีอากร ตอนที่ 5 : โครงสร้างกฎหมายภาษีมูลค่าเพิ่ม
Tax Practice
คำว่า “ภาษีมูลค่าเพิ่ม” เป็นคำที่มาจากภาษาอังกฤษว่า Value Added Tax (VAT) โดยมุ่งจัดเก็บภาษีจากมูลค่าส่วนเพิ่มของสินค้าหรือบริการที่ผู้ประกอบการได้ขายหรือให้บริการในราชอาณาจักร และการนำเข้าสินค้าจากต่างประเทศ ซึ่งในบางประเทศ เช่น แคนาดา ออสเตรเลีย นิวซีแลนด์ สิงคโปร์ เป็นต้น ใช้คำว่า ภาษีสินค้าหรือบริการ หรือ Goods and Service Tax (GST) หรือในประเทศญี่ปุ่นใช้คำว่า Consumption Tax หรือภาษีการบริโภค แทน ดังนั้นเพื่อให้เกิดความเข้าใจในความหมายและหลักการของระบบภาษีมูลค่าเพิ่ม ในบทนี้จะได้กล่าวถึงหลักการทั่วไปของภาษีมูลค่าเพิ่มตามหัวข้อดังต่อไปนี้ คือ 1. ความหมายของภาษีมูลค่าเพิ่ม 2. หลักการภาษีมูลค่าเพิ่ม 3. โครงสร้างกฎหมายภาษีมูลค่าเพิ่ม และ 4. บทสรุป
อ่านบทความ →e-Tax invoice กับมาตรการภาษีท่องเที่ยวในประเทศ 2568
Tax How to
▾
e-Tax invoice กับมาตรการภาษีท่องเที่ยวในประเทศ 2568
Tax How to
ด้วยการเปลี่ยนแปลงการใช้เทคโนโลยีที่มีความก้าวหน้าและล้ำสมัย ส่วนราชการโดยเฉพาะกรมสรรพากร ได้มีการปรับรูปแบบการทำงาน รูปแบบเอกสารภาษีอากร รวมทั้งกฎหมายภาษีอากรให้เข้ากับยุคดิจิทัล เพื่อให้ประชาชน รวมทั้งผู้ประกอบการซึ่งมีหน้าที่เสียภาษี สามารถจัดทำ ส่งมอบ และเก็บรักษาเอกสารได้ง่าย สะดวก และรวดเร็ว โดยเอกสารที่มีการปรับเปลี่ยนจากรูปแบบกระดาษเป็นรูปแบบอิเล็กทรอนิกส์ที่ชัดเจนและได้รับความนิยมมากที่สุด คือ ใบกำกับภาษีอิเล็กทรอนิกส์ หรือ e-Tax Invoice
อ่านบทความ →ภาษีจากการจ่ายเงินได้ให้ครั้งเดียวเพราะออกจากงาน “เงินได้เพราะเหตุออกจากงานที่ได้รับยกเว้นภาษี”
Tax Tips for HR
▾
ภาษีจากการจ่ายเงินได้ให้ครั้งเดียวเพราะออกจากงาน “เงินได้เพราะเหตุออกจากงานที่ได้รับยกเว้นภาษี”
Tax Tips for HR
การจ่ายเงินได้พึงประเมินตามมาตรา 40 (1) และ (2) ซึ่งนายจ้างจ่ายให้ครั้งเดียวเพราะเหตุออกจากงาน ผู้มีเงินได้สามารถเลือกเสียภาษีโดยไม่นําไปรวมคํานวณภาษีกับเงินได้ประเภทอื่นได้ ตามมาตรา 48 (5) แห่งประมวลรัษฎากร แต่ต้องเป็นไปตามหลักเกณฑ์และเงื่อนไข ข้อ 2 ของประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 45)ฯ ลงวันที่ 24 กันยายน พ.ศ. 2535 ทั้งนี้ ผู้มีเงินได้บางรายยังมีความเข้าใจไม่ตรงกับแนวทางปฏิบัติของกรมสรรพากรเกี่ยวกับเงินชดเชยตามกฎหมายแรงงานที่ผู้มีเงินได้ได้รับเพราะเหตุเกษียณอายุ เกษียณอายุก่อนกําหนดเวลา หรือสิ้นสุดสัญญาจ้าง และการยกเว้นเงินได้เพราะเหตุออกจากงาน เช่น เงินช่วยเหลือผู้ออกจากราชการตามมาตรการปรับปรุงอัตรากําลังของส่วนราชการ เงินชดเชยตามกฎหมายแรงงาน เงินบําเหน็จดํารงชีพ และเงินหรือผลประโยชน์ใด ๆ ที่ได้รับจากกองทุนสํารองเลี้ยงชีพ กองทุนบําเหน็จบํานาญข้าราชการ กองทุนสงเคราะห์ตามกฎหมายว่าด้วยโรงเรียนเอกชน เป็นต้น
อ่านบทความ →รายจ่ายเพื่อการลงทุน หรือค่าซ่อมแซม (ตอนที่ 1)
Tax Vision
▾
รายจ่ายเพื่อการลงทุน หรือค่าซ่อมแซม (ตอนที่ 1)
Tax Vision
การรับรู้รายจ่ายเพื่อคำนวณภาษีเงินได้นิติบุคคลต้องเป็นไปตามประมวลรัษฎากร มาตรา 65, มาตรา 65 ทวิ และมาตรา 65 ตรี ทั้งนี้ ในมาตรา 65ตรี (5) รายจ่ายที่เกี่ยวข้องกับทรัพย์สินเป็นประเด็นน่าสนใจที่ผิดพลาดกันบ่อย โดยควรพิจารณาให้ดีว่า หากเป็นรายจ่ายเพื่อการลงทุนจะไม่สามารถนำไปคำนวณหักเป็นรายจ่ายได้ แต่อาจหักเป็นค่าสึกหรอและค่าเสื่อมราคาทรัพย์สินตาม พ.ร.ฎ. ฉบับที่ 145 ได้ (พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยหักค่าสึกหรอและค่าเสื่อมราคาของทรัพย์สิน (ฉบับที่ 145) พ.ศ. 2527) ในขณะที่รายจ่ายเพื่อการซ่อมแซมทรัพย์สินสามารถนำเป็นถือเป็นรายจ่ายได้ ดังนั้นรายจ่าย 2 ประเภทนี้หากตีความผิดอาจทำให้เกิดการชำระภาษีเงินได้นิติบุคคลขาดไปและก่อให้เกิดค่าปรับได้ บทความนี้จะนำประเด็นที่ซับซ้อนมาเป็นกรณีศึกษาให้นำไปใช้พิจารณาบริหารจัดการลดความเสี่ยงด้านภาษี
อ่านบทความ →นวัตกรรมการบริหารจัดการภาษีอากร (Tax Management Innovation) ตอนที่ 19
คำพิพากษาศาลฎีกา
▾
นวัตกรรมการบริหารจัดการภาษีอากร (Tax Management Innovation) ตอนที่ 19
คำพิพากษาศาลฎีกา
การบริหารจัดการภาษีอากร (Tax Management) ประกอบด้วยนโยบายภาษีอากร, การปฏิบัติตามกฎหมายภาษีอากร, การระงับข้อพิพาททางภาษีอากร, การใช้สิทธิประโยชน์ทางภาษีอากร, การจัดทำบัญชีและเอกสารประกอบการลงบัญชี, การบริหารความเสี่ยงทางภาษีอากร, การควบคุมภายในเกี่ยวกับภาษีอากร, การตรวจสอบภาษีอากร และการจัดทำคู่มือเกี่ยวกับภาษีอากร โดยตอนนี้จะพูดถึง “การบริหารความเสี่ยงทางภาษีอากร (Tax Risk Management)”
อ่านบทความ →การประเมินมูลค่าทิวทัศน์ เพื่อจัดเก็บภาษีทรัพย์สิน ในประเทศสหรัฐอเมริกา
ภาษีท้องถิ่น
▾
การประเมินมูลค่าทิวทัศน์ เพื่อจัดเก็บภาษีทรัพย์สิน ในประเทศสหรัฐอเมริกา
ภาษีท้องถิ่น
บทความในตอนนี้ ผู้เขียนขอนำเสนอข้อมูลเกี่ยวกับแนวความคิดในการประเมินมูลค่าทิวทัศน์เพื่อจัดเก็บภาษีทรัพย์สิน ซึ่งปัจจุบันหลาย ๆ ประเทศมีการจัดเก็บภาษีจากมูลค่าที่ดิน (A Land Value Tax หรือ LVT) ซึ่งก็คือการเรียกเก็บจากมูลค่าของที่ดินโดยไม่คำนึงถึงอาคารทรัพย์สินส่วนบุคคลและการปรับปรุงอื่น ๆ โดยนักเศรษฐศาสตร์บางคนสนับสนุนการจัดเก็บภาษีมูลค่าที่ดินโดยกล่าวว่า ภาษีประเภทนี้ไม่ได้ก่อให้เกิดความไม่มีประสิทธิภาพทางเศรษฐกิจและช่วยลดความไม่เท่าเทียมกันทางเศรษฐกิจ ทั้งนี้ ภาษีมูลค่าที่ดินอาจเป็นภาษีแบบก้าวหน้าโดยที่ภาระภาษีตกอยู่กับเจ้าของที่ดิน เนื่องจากการเป็นเจ้าของที่ดินมีความสัมพันธ์กับความมั่งคั่งและรายได้ ภาษีนี้ถูกเรียกว่า “ภาษีที่สมบูรณ์แบบ” โดยได้รับการยอมรับว่าเป็นภาษีที่มีประสิทธิภาพทางเศรษฐกิจตั้งแต่ศตวรรษที่ 18 ดังนั้นนักเศรษฐศาสตร์ เช่น Adam Smith และ David Ricardo ได้ออกมาสนับสนุนภาษีนี้ เนื่องจากไม่ส่งผลกระทบต่อกิจกรรมทางเศรษฐกิจและส่งเสริมการพัฒนาโดยไม่ต้องมีเงินอุดหนุน
อ่านบทความ →ส่งออกสินค้า - ส่งออกบริการ ความเหมือนที่แตกต่าง ตอนจบ
ภาษีสรรพากร
▾
ส่งออกสินค้า - ส่งออกบริการ ความเหมือนที่แตกต่าง ตอนจบ
ภาษีสรรพากร
การส่งออกสินค้าและการส่งออกบริการ นอกจากจะพิจารณาเรื่องความหมายอัตราภาษีมูลค่าเพิ่มและฐานภาษีมูลค่าเพิ่ม ข้อที่จะต้องพิจารณาต่อไป คือ เรื่อง “ความรับผิดในการเสียภาษีมูลค่าเพิ่มและเอกสารหลักฐานที่เกี่ยวข้อง” ซึ่งมีข้อที่จะต้องพิจารณาดังนี้
อ่านบทความ →