
Custom Duty
การนำเข้า สินค้าตัวอย่างที่ไม่มีราคาทางการค้า
รติรัตน์ คงเอียด
ในภาคธุรกิจนำเข้าระหว่างประเทศ ผู้ประกอบธุรกิจนำสินค้าเข้ามาในประเทศไทย เมื่อประสงค์จะนำสินค้าเข้ามาในราชอาณาจักรเพื่อขายในทางการค้าหรือหากำไร ก็ต้องเสียอากรตามกฎหมายว่าด้วยศุลกากรและกฎหมายว่าด้วยพิกัดอัตราศุลกากร แต่การประกอบธุรกิจในบางกรณี สินค้าที่นำเข้ามาขายนั้นผู้ซื้อสินค้าในประเทศมีความจำเป็นต้องพิจารณาถึงตัวอย่างสินค้า (Sample) ก่อนการทำการซื้อขายในปริมาณมาก เพื่อให้มั่นใจว่าสินค้าที่ตนได้รับตรงตามความต้องการในการประกอบธุรกิจอย่างแท้จริง หรือบางกรณีมีการแข่งขันทางการค้าจำเป็นต้องนำสินค้านั้นเข้ามาเป็นสินค้าแจกฟรี ห้ามจำหน่าย (Not For Sale) หรือเป็นสินค้าทดลอง (Tester) ซึ่งมีลักษณะเป็นสินค้าที่ไม่มีราคาในทางการค้า โดยมีวัตถุประสงค์เพื่อสร้างความมั่นใจให้กับลูกค้า การได้ลองใช้สินค้าจริงจะช่วยให้ลูกค้าเกิดความมั่นใจในคุณภาพของสินค้ามากขึ้น รวมถึงมีส่วนสำคัญในการกระตุ้นยอดขาย การให้ลูกค้าได้ทดลองใช้สินค้าจึงเป็นการส่งเสริมการขายในอีกรูปแบบหนึ่ง นอกจากนี้ ยังมีสินค้าที่ไม่มีราคาทางการค้าอื่น ๆ อาทิ สินค้ามีตำหนิ ฉีก ขาด หรือเศษชิ้นส่วนที่ไม่สามารถนำไปขายได้ด้วย โดยหลักการแล้วสินค้าดังกล่าวซึ่งในทางศุลกากรเรียกว่า “สินค้าตัวอย่างที่ไม่มีราคาทางการค้า” นั้น จะได้รับสิทธิยกเว้นอากรขาเข้า
อย่างไรก็ตาม การยกเว้นอากรสำหรับสินค้าตัวอย่างที่ไม่มีราคาทางการค้า มิใช่การยกเว้นอากรโดยอัตโนมัติ แต่เป็นสิทธิอย่างหนึ่งที่จะต้องปฏิบัติให้ครบถ้วนจึงจะได้สิทธินั้นมาโดยสมบูรณ์ ซึ่งกฎหมายศุลกากรได้กำหนดสิทธิยกเว้นอากรเรื่องนี้ไว้ตามพระราชกำหนดพิกัดอัตราศุลกากร พ.ศ. 2530 ภาค 4 ประเภท 14 โดยผู้นำของเข้าต้องดำเนินการครบถ้วนถูกต้องตรงตามหลักเกณฑ์และเงื่อนไขที่อธิบดีกรมศุลกากรกำหนดไว้ตามประกาศกรมศุลกากรที่ 151/2561 เรื่อง หลักเกณฑ์ วิธีการ และเงื่อนไขเกี่ยวกับการยกเว้นอากรของตามประเภท 14 ภาค 4 ซึ่งสรุปสาระสำคัญได้ดังนี้
1. ความหมายของ “สินค้าที่ใช้ได้แต่เพียงเป็นตัวอย่าง” และ “สินค้าไม่มีราคาในทางการค้า”
“ตัวอย่างสินค้า” (Sample) คือ ตัวอย่างของสินค้าที่เห็นได้ชัดเจนว่าใช้ได้แต่เพียงเป็นตัวอย่าง ซึ่งสินค้าที่เป็นตัวอย่างจะผลิตขึ้นมาเพื่อแสดงแบบอย่างหรือคุณภาพของสินค้าจริง โดยให้ลูกค้าทดลองใช้หรือดูคุณลักษณะบางส่วนหรือทั้งหมดของสินค้า เพื่อช่วยในการตัดสินใจซื้อและทำให้เป็นที่รู้จัก
“สินค้าไม่มีราคาในทางการค้า” คือ สินค้าที่ไม่ได้มีไว้เพื่อขาย เช่น สินค้ามีตำหนิ ฉีก หรือขาดไม่สามารถนำไปขายได้ หรือเศษชิ้นส่วนต่าง ๆ เป็นต้น
ดังนั้นเมื่อพิจารณาเจตนารมณ์ของคำว่า “สินค้าที่ใช้ได้แต่เพียงเป็นตัวอย่าง” และ “สินค้าไม่มีราคาในทางการค้า” จึงมีความมุ่งหมายที่ตัวของที่เป็นสินค้าเป็นหลัก โดยผู้นำเข้ามีวัตถุประสงค์ใช้เพื่อเป็นตัวอย่างของสินค้าเท่านั้น ไม่ได้นำเข้ามาเพื่อขายในทางการค้าหรือหากำไรแต่อย่างใด
2. ลักษณะของสินค้าที่มีสิทธิได้รับการยกเว้นอากร
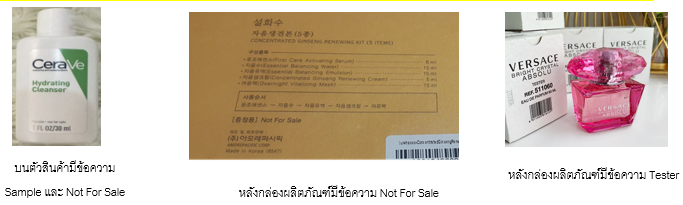
ที่มารูป : Lazada /ที่มารูป : ถ่ายรูปจากสินค้าจริง / ที่มารูป : Krishise Perfume & More Since 2018
การที่ผู้นำของเข้าจะได้รับสิทธิยกเว้นอากร สำหรับสินค้าตัวอย่างที่ไม่มีราคาทางการค้าต้องเป็นไปตามหลักเกณฑ์และเงื่อนไขในลักษณะอย่างใดอย่างหนึ่งที่อธิบดีกรมศุลกากรประกาศกำหนดไว้ดังนี้
(1) บนตัวสินค้าหรือข้างหีบห่อบรรจุภัณฑ์มีข้อความปรากฏชัดเจนว่า สินค้าตัวอย่าง (Sample) หรือสินค้าที่แจกฟรี ห้ามจำหน่าย (Not For Sale) หรือสินค้าทดลอง (Tester) หรือการสาธิตสินค้า (Demonstration) หรือข้อความอื่นใดที่มีความหมายเช่นเดียวกันติดบนตัวอย่างสินค้าให้เห็นได้ชัดเจน โดยไม่สามารถลบเลือนหรือซักล้างออกได้ง่าย
(2) มีการทำตำหนิเป็นรอยขาด หรือเจาะรู หรือกระทำในลักษณะเดียวกันบนตัวอย่างสินค้า ให้เห็นได้ว่าไม่สามารถนำไปใช้ประโยชน์อื่นใดนอกจากการเป็นตัวอย่าง
(3) มีลักษณะเป็นเศษชิ้นส่วนของตัวสินค้าที่ตัดและจัดทำเป็นเล่มเพื่อเป็นตัวอย่างของสินค้าตามที่เห็นโดยทั่วไป เช่น ตัวอย่างผ้า หนัง หรือกระดาษปิดผนัง (Wallpaper) เป็นต้น
(4) มีปริมาณหรือน้ำหนักที่เหมาะสมและพอสมควรที่จะถือได้ว่านำเข้ามาเพื่อใช้เป็นตัวอย่างสินค้าเท่านั้น มิใช่นำเข้ามาเพื่อขายเป็นสินค้าหรือเพื่อประโยชน์อย่างอื่น โดยคำนึงถึงข้อเท็จจริงของสินค้า สภาพทางธุรกิจของผู้นำของเข้า เช่น ตัวอย่างเครื่องดื่ม ผลิตภัณฑ์อาหารประเภทต่าง ๆ ที่มีปริมาณแต่ละชนิดหรือแบบไม่เกิน 3 ชิ้น หรือมีน้ำหนักสุทธิแต่ละชนิดหรือแบบไม่เกิน 2 กิโลกรัม เป็นต้น
(5) กรณีที่ลักษณะตัวอย่างสินค้าไม่เป็นไปตามที่กำหนดไว้ในข้อ (2) - (4) หากผู้นำของเข้าเป็นผู้นำตัวอย่างนั้นเข้ามาใช้เป็นต้นแบบในการผลิตของตนเอง ซึ่งมีปริมาณแต่ละชนิดหรือแบบไม่เกิน 3 ชิ้น และไม่มีราคาในทางการค้า ให้ผู้นำของเข้ายื่นหลักฐานแสดงให้เห็นว่าเป็นผู้ผลิตสินค้าตามตัวอย่างที่นำเข้านั้นประกอบการพิจารณา เช่น ใบอนุญาตประกอบกิจการโรงงาน (ร.ง.4) เป็นต้น
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege