
ภาษีระหว่างประเทศ
Update ภาษีส่วนเพิ่ม ปี 2568 (ตอนจบ)
สุขวรรณ ฤกษ์สมบูรณ์ดี
หลังจากที่พระราชกำหนดภาษีส่วนเพิ่ม พ.ศ. 2567 (พระราชกำหนดภาษีส่วนเพิ่มฯ) ได้มีผลบังคับใช้เมื่อวันที่ 1 มกราคม 2568 กรมสรรพากรได้มีการออกประกาศอธิบดีกรมสรรพากร 3 ฉบับด้วยกัน ได้แก่
1. ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีส่วนเพิ่ม (ฉบับที่ 1) เรื่อง กำหนดรายชื่อประเทศที่หลักการบัญชีที่ได้รับการยอมรับเป็นการทั่วไปเป็นมาตรฐานการบัญชีที่ได้รับการยอมรับ ลงวันที่ 21 ตุลาคม พ.ศ. 2568
2. ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีส่วนเพิ่ม (ฉบับที่ 2) เรื่อง กำหนดลักษณะภาษีเงินปันผลที่ขอคืนได้ที่ไม่เป็นภาษีที่อยู่ในขอบข่าย ลงวันที่ 21 ตุลาคม พ.ศ. 2568 (ประกาศอธิบดีกรมสรรพากร (ฉบับที่ 2)ฯ)
3. ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีส่วนเพิ่ม (ฉบับที่ 3) เรื่อง การพิจารณาประเทศที่ตั้งของนิติบุคคลที่มีหลายแหล่งที่ตั้งและของนิติบุคคลที่มีลักษณะเฉพาะ ลงวันที่ 21 ตุลาคม พ.ศ. 2568
ในบทความนี้เราจะมาดูกันว่า ประกาศอธิบดีกรมสรรพากร ฉบับที่ 2 ที่ออกตามพระราชกำหนดภาษีส่วนเพิ่มฯ เกี่ยวกับเรื่องใด และมีสาระสำคัญอย่างไร
บทบัญญัติตามพระราชกำหนดภาษีส่วนเพิ่มฯ ที่เกี่ยวข้อง
ประกาศอธิบดีกรมสรรพากรฉบับนี้เป็นการเติมเต็มนิยามของคำว่า “ภาษีที่อยู่ในขอบข่าย” (Covered Tax) ตามมาตรา 24 แห่งพระราชกำหนดภาษีส่วนเพิ่มฯ ให้สอดคล้องกับมาตรการป้องกันการกัดกร่อนฐานภาษีระหว่างประเทศ (GloBE Rules) ซึ่งจำนวนภาษีที่อยู่ในขอบข่ายนี้ เป็นส่วนสำคัญในการนำจำนวนภาษีดังกล่าวไปปรับปรุงตามกฎกระทรวงตามมาตรา 33 แห่งพระราชกำหนดภาษีส่วนเพิ่มฯ เพื่อให้ได้จำนวน “ภาษีที่อยู่ในขอบข่ายภายหลังปรับปรุง” (Adjusted Covered Tax) อันจะนำไปใช้ประกอบการคำนวณหา “อัตราภาษีที่แท้จริง” (Effective Tax Rate) ตามมาตรา 32 แห่งพระราชกำหนดภาษีส่วนเพิ่มฯ ต่อไป
“ภาษีที่อยู่ในขอบข่าย” ตามมาตรา 24 แห่งพระราชกำหนดภาษีส่วนเพิ่มฯ แบ่งออกได้เป็น 4 กลุ่ม อันสอดคล้องกับ Article 4.2 ของ GloBE Rules ได้แก่
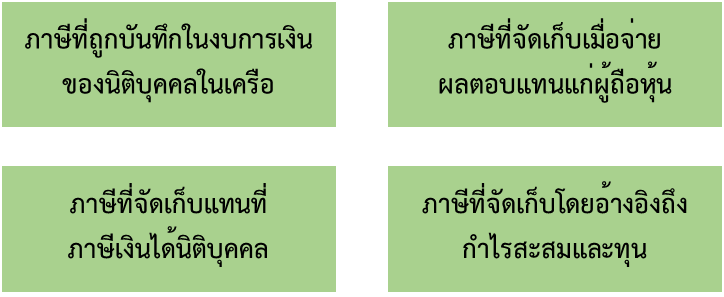
(1) จำนวนภาษีที่ถูกบันทึกในงบการเงินของนิติบุคคลในเครือแต่ละราย[1]
ยกตัวอย่างเช่น บริษัท ก. เป็นบริษัทลูกซึ่งเป็นสมาชิกของกลุ่มนิติบุคคลข้ามชาติตามมาตรา 26 แห่งพระราชกำหนดภาษีส่วนเพิ่มฯ ในปี 2568 บริษัท ก. มีกำไรอยู่ทั้งสิ้น 100 ล้านบาท เสียภาษีเงินได้นิติบุคคลในอัตราร้อยละ 20 และได้บันทึกรายจ่ายภาษีจำนวน 20 ล้านบาทในงบการเงินของตน รายจ่ายภาษีจำนวน 20 ล้านบาทดังกล่าวเป็นภาษีที่อยู่ในขอบข่ายตามมาตรา 24 แห่งพระราชกำหนดภาษีส่วนเพิ่มฯ
(2) จำนวนภาษีที่จัดเก็บภายใต้ระบบภาษีที่จัดเก็บเมื่อจ่ายผลตอบแทนแก่ผู้ถือหุ้น (Distribution Tax Systems)
ยกตัวอย่างเช่น บริษัท A ตั้งอยู่ในประเทศซึ่งไม่จัดเก็บภาษีเงินได้นิติบุคคลจากกำไรที่บริษัทมีในแต่ละรอบระยะเวลาบัญชี แต่เก็บภาษีตอนที่บริษัทจำหน่ายกำไรดังกล่าว (หรือก็คือการจ่ายเงินปันผลนั่นเอง) ในปี 2568 มีกำไร 5 ล้านยูโร แต่ไม่ได้จ่ายภาษีเงินได้นิติบุคคลทันทีในปี 2568
ต่อมาในปี 2569 บริษัท A ได้จ่ายเงินปันผลให้กับผู้ถือหุ้นเป็นจำนวน 2 ล้านยูโร และเสียภาษีบนฐานของเงินปันผลที่จ่ายให้กับผู้ถือหุ้นในอัตราภาษีร้อยละ 20 เป็นจำนวนเท่ากับ 400,000 ยูโร รายจ่ายภาษีจำนวน 400,000 ยูโรดังกล่าว เป็นภาษีที่อยู่ในขอบข่ายของบริษัท A ในปีที่กำไรนั้นเกิดขึ้น (ปี 2568)
(3) จำนวนภาษีที่จัดเก็บแทนที่ภาษีเงินได้นิติบุคคล
ยกตัวอย่างเช่น บริษัท B ตั้งอยู่ในประเทศที่ให้บริษัทเสียภาษีโดยการเทียบจำนวนภาษีเงินได้นิติบุคคลกับภาษีขั้นต่ำ (Minimum Tax) ว่าจำนวนใดสูงกว่าให้เสียภาษีด้วยวิธีนั้น ในปี 2568 บริษัท B มีกำไรจำนวน 5 ล้านเหรียญ ซึ่งหากคำนวณภาษีเงินได้นิติบุคคลบนฐานของกำไรสุทธิทั่ว ๆ ไป จะต้องเสียภาษีอยู่ที่ 1,000,000 เหรียญ แต่เมื่อคำนวณตามสูตรพิเศษ ปรากฏว่าต้องเสียภาษีขั้นต่ำ 1.4 ล้านเหรียญ บริษัท B จึงต้องเสียภาษีขั้นต่ำแทนภาษีเงินได้นิติบุคคล ดังนั้นภาษีจำนวน 1.4 ล้านเหรียญดังกล่าว เป็นภาษีที่อยู่ในขอบข่ายตามมาตรา 24 แห่งพระราชกำหนดภาษีส่วนเพิ่ม
(4) จำนวนภาษีที่จัดเก็บโดยอ้างอิงถึงกำไรสะสมและทุน รวมถึงภาษีที่จัดเก็บจากหลายองค์ประกอบซึ่งขึ้นอยู่กับกำไรและทุน
ยกตัวอย่างเช่น บริษัท C ตั้งอยู่ในประเทศที่จัดเก็บภาษีบนฐานของทุนของบริษัท (สินทรัพย์ - หนี้สิน = ทุน) ในปี 2568 บริษัท C มีทุนเท่ากับ 100 ล้านเหรียญ และได้เสียภาษีในอัตราร้อยละ 1 ของทุน เท่ากับ 1 ล้านเหรียญ ภาษีจำนวน 1 ล้านเหรียญนี้เป็นภาษีที่อยู่ในขอบข่ายตามมาตรา 24 แห่งพระราชกำหนดภาษีส่วนเพิ่มฯ
ทั้งนี้ ภาษีที่อยู่ในขอบข่ายจะไม่รวมถึงภาษี 5 ประเภท ได้แก่
อ้างอิง
- รวมถึงจำนวนภาษีที่คำนวณจากรายได้หรือกำไรของนิติบุคคลในเครือนั้น หรือที่คำนวณจากรายได้หรือกำไรของนิติบุคคลในเครืออื่นที่นิติบุคคลในเครือนั้นมีส่วนได้เสียในความเป็นเจ้าของ เช่น บริษัท ก. มีสัดส่วนความเป็นเจ้าของในกิจการร่วมค้าในประเทศเวียดนามอยู่เป็นสัดส่วนร้อยละ 30 กิจการร่วมค้าดังกล่าวได้เสียภาษีเงินได้นิติบุคคลในประเทศเวียดนามเป็นจำนวน 20 ล้านบาท บริษัท ก. ก็จะบันทึกรายจ่ายภาษีตามสัดส่วนความเป็นเจ้าของในกิจการร่วมค้าดังกล่าวเท่ากับ 6 ล้านบาท (30% x 20 ล้านบาท) จำนวนรายจ่ายภาษี 6 ล้านบาทดังกล่าวเป็นภาษีที่อยู่ในขอบข่ายของบริษัท ก. ↩
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege