
คำพิพากษาศาลฎีกา
นวัตกรรมการบริหารจัดการภาษีอากร (Tax Management Innovation) ตอนที่ 19
ศ.ชัยสิทธิ์ ตราชูธรรม , ผศ.ดุลยลักษณ์ ตราชูธรรม , พิจิต ตราชูธรรม
การบริหารจัดการภาษีอากร (Tax Management) ประกอบด้วยนโยบายภาษีอากร, การปฏิบัติตามกฎหมายภาษีอากร, การระงับข้อพิพาททางภาษีอากร, การใช้สิทธิประโยชน์ทางภาษีอากร, การจัดทำบัญชีและเอกสารประกอบการลงบัญชี, การบริหารความเสี่ยงทางภาษีอากร, การควบคุมภายในเกี่ยวกับภาษีอากร, การตรวจสอบภาษีอากร และการจัดทำคู่มือเกี่ยวกับภาษีอากร โดยตอนนี้จะพูดถึง “การบริหารความเสี่ยงทางภาษีอากร (Tax Risk Management)”
8. การบริหารความเสี่ยงทางภาษีอากร (Tax Risk Management)
“การบริหารความเสี่ยงทางภาษีอากร (Tax Risk Management)” หมายถึง กระบวนบริหารจัดการความเสี่ยงทางภาษีอากรที่อาจเกิดขึ้น เพื่อป้องกันหรือลดโอกาสที่จะเกิดความผิดพลาดหรือความเสียหายจากการไม่เสียภาษีอากร หรือเสียภาษีอากรไม่ถูกต้องครบถ้วน หรือไม่หักภาษี ณ ที่จ่าย และนำส่ง หรือหักและนำส่งไม่ถูกต้องครบถ้วน หรือถูกประเมินเรียกเก็บภาษีย้อนหลังพร้อมเบี้ยปรับและหรือเงินเพิ่มหรือถูกดำเนินคดีอาญา หรือไม่ได้รับคืนภาษีอากร หรือได้รับคืนไม่ถูกต้องครบถ้วนทั้งที่ควรได้รับคืนอย่างถูกต้องครบถ้วน
8.1 การจัดทำแผนภาษีอากร (Tax Plan)
การบริหารความเสี่ยงทางภาษีอากรควรเริ่มต้นด้วยการจัดทำแผนภาษีอากร (Tax Plan) ซึ่งมีองค์ประกอบสำคัญ 2 ส่วน ดังนี้
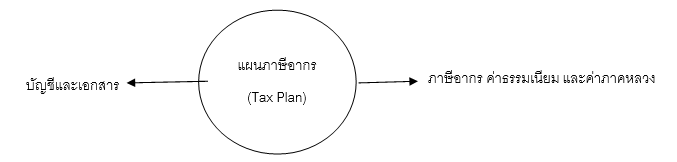
8.1.1 ภาษีอากร ค่าธรรมเนียม และค่าภาคหลวง
ภาษีอากรที่จัดเก็บในประเทศไทยประกอบด้วยภาษีสรรพากร ภาษีสรรพสามิต ภาษีศุลกากร ภาษีส่วนท้องถิ่นและภาษีอื่น ๆ นอกจากนี้ กิจการบางประเภทต้องเสียค่าธรรมเนียมและหรือค่าภาคหลวงด้วย เช่น กิจการขายอสังหาริมทรัพย์ต้องเสียค่าธรรมเนียมการจดทะเบียนการโอนอสังหาริมทรัพย์แก่สำนักงานที่ดิน กิจการทำเหมืองแร่ต้อง
เสียค่าภาคหลวงให้แก่กระทรวงอุตสาหกรรม กิจการทำไม้หรือเก็บหาของป่าต้องเสียค่าภาคหลวงให้แก่กระทรวงเกษตรและสหกรณ์
ค่าธรรมเนียม หมายถึง เงินหรือประโยชน์อย่างอื่นที่เรียกเก็บตามกฎหมายเนื่องจากการให้บริการของหน่วยงานของรัฐ เช่น ค่าธรรมเนียมศาล ค่าธรรมเนียมการส่งออกตามพระราชบัญญัติกองทุนสงเคราะห์เกษตรกร ค่าธรรมเนียมการจดทะเบียนสิทธิและนิติกรรมตามประมวลกฎหมายที่ดิน (พจนานุกรมฉบับราชบัณฑิตยสถาน พ.ศ. 2554)
ค่าภาคหลวง หมายถึง ภาษีอากรซึ่งกฎหมายกำหนดให้ผู้ได้รับอนุญาตให้ทำการหาประโยชน์จากทรัพยากรของชาติต้องชำระให้แก่รัฐ เช่น ค่าภาคหลวงแร่ ค่าภาคหลวงไม้หวงห้าม (พจนานุกรมฉบับราชบัณฑิตยสถาน พ.ศ. 2554)
ค่าธรรมเนียมและค่าภาคหลวงจึงเหมือนกันตรงที่ต่างเป็นเงินที่จ่ายเพื่อให้ได้รับประโยชน์จากรัฐโดยตรง แต่ต่างกันตรงที่ค่าธรรมเนียมเป็นเงินที่จ่ายเพื่อให้รัฐให้บริการ ส่วนค่าภาคหลวงเป็นเงินที่จ่ายเพื่อให้รัฐอนุญาตให้ทำการหาประโยชน์
ค่าธรรมเนียมและค่าภาคหลวงต่างกับภาษีอากรตรงที่ภาษีอากรนั้นผู้จ่ายไม่ได้รับประโยชน์โดยตรงจากรัฐ แต่ค่าธรรมเนียมและค่าภาคหลวงนั้นผู้จ่ายได้รับประโยชน์โดยตรงจากรัฐ
ในการทำแผนภาษีอากรต้องพิจารณาว่ากิจการต้องเสียภาษีอะไรบ้าง และต้องเสียค่าธรรมเนียมและค่าภาคหลวงหรือไม่ เพียงใด แล้วระบุในแผนภาษีอากร (Tax Plan) พร้อมระบุด้วยว่าต้องเสียเมื่อใด ใช้แบบแสดงรายการอะไร ทั้งนี้ ควรทำมาตรฐานขั้นตอนการเสียภาษีอากร (Tax Standard Operating Procedure หรือ TSOP) และแผนผังขั้นตอนการเสียภาษีอากร (Tax Work Flow Chart) รวมทั้งปฏิทินภาษี (Tax Calendar) เพื่อให้การเสียภาษีอากรเป็นไปอย่างถูกต้องครบถ้วน ตรงตามกำหนดเวลา ลดความผิดพลาดหรือความเสียหายจากการไม่เสียภาษีอากรหรือเสียภาษีอากรไม่ถูกต้องครบถ้วน หรือการไม่หักภาษี ณ ที่จ่าย และนำส่ง หรือหักและนำส่งไม่ถูกต้องครบถ้วน หรือถูกประเมินเรียกเก็บภาษีพร้อมเบี้ยปรับและเงินเพิ่มตลอดจนการถูกดำเนินคดีอาญาได้
8.1.2 การทำบัญชีและเอกสาร
การเสียภาษีอากรต้องมีการทำบัญชีและเอกสารประกอบการลงบัญชีตามที่ได้กล่าวมาแล้ว แผนภาษีอากรจึงควรระบุบัญชีที่ต้องทำพร้อมเอกสารประกอบการลงบัญชี เช่น การเสียภาษีมูลค่าเพิ่มต้องทำรายงานภาษีซื้อ รายงานภาษีขาย และรายงานสินค้าและวัตถุดิบ โดยมีใบส่งสินค้า (Delivery Note) ใบรับสินค้า (Goods Receipt) ใบกำกับภาษี (Tax Invoice) ใบลดหนี้ (Credit Note) หรือใบเพิ่มหนี้ (Debit Note) ประกอบการลงรายงานดังกล่าว ซึ่งรายงานดังกล่าวถือเป็นบัญชี
การทำบัญชีและเอกสารประกอบการลงบัญชี นอกจากจะเป็นการปฏิบัติตามกฎหมายแล้ว ยังสามารถลดความเสี่ยงจากการไม่เสียภาษีอากรหรือเสียภาษีอากรไม่ถูกต้องครบถ้วน หรือถูกประเมินเรียกเก็บภาษีพร้อมเบี้ยปรับและเงินเพิ่มตลอดจนการถูกดำเนินคดีอาญาได้
8.2 การศึกษาความผิดพลาดทางภาษีเพื่อป้องกันความเสี่ยงทางภาษี
การศึกษาความผิดพลาดทางภาษีที่มักพบในการประกอบธุรกิจและป้องกันมิให้เกิดขึ้นอีกหรือเกิดขึ้นน้อยที่สุด จะช่วยป้องกันความเสี่ยงจากการถูกตรวจสอบและประเมินภาษีตลอดจนการถูกดำเนินคดีอาญาได้ ความผิดพลาดทางภาษีที่มักพบในการประกอบธุรกิจ ได้แก่
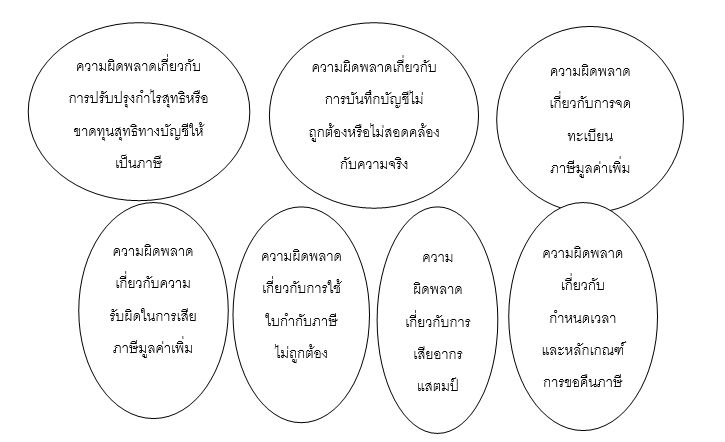
8.2.1 ความผิดพลาดเกี่ยวกับการไม่ยื่นแบบแสดงรายการภาษีหรือยื่นเกินกำหนดเวลา
8.2.1.1 การยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดา
ผู้มีหน้าที่เสียภาษีเงินได้บุคคลธรรมดา ได้แก่ บุคคลธรรมดา ผู้ถึงแก่ความตายในระหว่างปีภาษี กองมรดกของผู้ตายที่ยังมิได้แบ่ง และห้างหุ้นส่วนสามัญหรือคณะบุคคลที่มิใช่นิติบุคคล รวมถึงวิสาหกิจชุมชนตามพระราชบัญญัติส่งเสริมวิสาหกิจชุมชน พ.ศ. 2548 ซึ่งมีเงินได้พึงประเมินถึงเกณฑ์ที่ประมวลรัษฎากร มาตรา 56 (1) - (4) , มาตรา 57 ทวิ วรรคแรกและวรรคสอง และมาตรา 56 วรรสอง กำหนดไว้ มีหน้าที่ยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาปีภาษีละ 1 ครั้ง ตามแบบ ภ.ง.ด.90 หรือ ภ.ง.ด.91 แล้วแต่กรณี ภายในเดือนมีนาคมของปีถัดไป แต่ถ้ายื่นผ่านระบบอินเทอร์เน็ตให้ยื่นภายในวันที่ 8 เมษายนของปีถัดไป
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege