
Accounting Standard
มาทำความเข้าใจเชิงลึก TFRS 18 ? (ตอนจบ)
ดร.วรศักดิ์ ทุมมานนท์
พวกเรานักบัญชีคงทราบดีว่าเมื่อเดือนมีนาคม 2568 คณะกรรมการกำหนดมาตรฐานการบัญชี (Thai Accounting Standards-Setting Committee) (ต่อไปจะเรียกว่า TASSC) ได้เผยแพร่ร่างมาตรฐานการรายงานทางการเงินฉบับใหม่ คือ ร่างมาตรฐานการรายงานทางการเงิน ฉบับที่ 18 เรื่อง การแสดงรายการและการเปิดเผยข้อมูลในงบการเงิน (ต่อไปจะเรียกว่า TFRS 18) ซึ่งเป็นไปตามเกณฑ์ที่กำหนดขึ้นโดยมาตรฐานการรายงานทางการเงินระหว่างประเทศ ฉบับที่ 18 (IFRS 18 : Presentation and Disclosure in Financial Statements) และเมื่อเดือนพฤษภาคม 2569 ที่ผ่านมา TFRS 18 ได้ผ่านความเห็นชอบจากคณะกรรมการกำกับดูแลการประกอบวิชาชีพบัญชีและประกาศในราชกิจจานุเบกษาแล้ว
ในฉบับที่แล้วผู้เขียนจบลงด้วยหมวดหมู่การดำเนินงาน คราวนี้จะมาขอพูดคุยถึงหมวดหมู่ต่อไป
ภาพรวมของข้อกำหนดใหม่ (ต่อ)
ก. ภาษีเงินได้
หมวดหมู่ภาษีเงินได้ รวมถึงค่าใช้จ่ายภาษีและรายได้ภาษีที่รับรู้ในกำไรหรือขาดทุนตาม TAS 12 และผลต่างจากอัตราแลกเปลี่ยนเงินตราต่างประเทศที่เกี่ยวข้อง หมวดหมู่นี้จะอธิบายในรายละเอียดเพิ่มเติมต่อไป
ข. การดำเนินงานที่ยกเลิก
หมวดหมู่การดำเนินงานที่ยกเลิกประกอบด้วยรายได้และค่าใช้จ่ายจากการดำเนินงานที่ยกเลิกตาม TFRS 5 หมวดหมู่นี้จะอธิบายในรายละเอียดเพิ่มเติมต่อไป
ข้อกำหนดให้กิจการจัดประเภทรายได้และค่าใช้จ่ายทั้งหมดอยู่ในหมวดหมู่ใดหมวดหมู่หนึ่งใน 5 หมวดหมู่ข้างต้น อาจก่อให้เกิดความยากลำบากสำหรับรายการที่อาจจัดประเภทได้มากกว่าหนึ่งหมวดหมู่ในบรรดาหมวดหมู่เหล่านี้ ดังนั้น TFRS 18 จึงได้ให้แนวทางสำหรับการจัดประเภทรายได้และค่าใช้จ่ายบางประเภทโดยเฉพาะ
ประเภทที่พวกเรานักบัญชีพบได้บ่อยที่สุดประเภทหนึ่งคือ “ผลต่างจากอัตราแลกเปลี่ยนเงินตราต่างประเทศ” หลักการพื้นฐานคือกิจการต้องจัดประเภทรายได้และค่าใช้จ่ายที่เกิดจากผลต่างจากอัตราแลกเปลี่ยนอยู่ในหมวดหมู่เดียวกับรายได้และค่าใช้จ่ายที่ทำให้เกิดผลต่างเหล่านั้น เว้นแต่การจัดประเภทอยู่ในหมวดหมู่ดังกล่าวจะก่อให้เกิดต้นทุนและความพยายามที่มากเกินควร ในกรณีเช่นนี้ กิจการต้องจัดประเภทรายการดังกล่าวอยู่ในหมวดหมู่การดำเนินงาน ข้อกำหนดที่ละเอียดเกี่ยวกับการจัดประเภทผลต่างจากอัตราแลกเปลี่ยนรวมถึงกำไรหรือขาดทุนจากฐานะที่เป็นตัวเงินสุทธิในเศรษฐกิจที่มีภาวะเงินเฟ้อสูงจะอธิบายเพิ่มเติมต่อไป
มาตรฐานการบัญชีฉบับนี้ยังได้ให้แนวปฏิบัติเฉพาะสำหรับ
▪ การเปลี่ยนแปลงการจัดประเภทและการเลิกรับรู้รายการ
▪ สัญญาผสม (Hybrid Contracts) ที่รับรู้ตาม TFRS 9 และ
▪ กำไรและขาดทุนจากตราสารอนุพันธ์และเครื่องมือป้องกันความเสี่ยงภายใต้การกำหนด (Designated Hedging Instruments)
ข้อกำหนดสำหรับกิจการเฉพาะ
IASB ได้ระบุว่าหากบางกิจการได้นำข้อกำหนดทั่วไปที่กล่าวข้างต้นมาถือปฏิบัติ กิจการเหล่านั้นก็คงจะจัดประเภทรายได้และค่าใช้จ่ายจากกิจกรรมของธุรกิจหลักอยู่ในหมวดหมู่อื่นที่ไม่ใช่หมวดหมู่การดำเนินงาน ดังนั้นมาตรฐานการบัญชีฉบับนี้จึงเพิ่มแนวคิด “กิจกรรมของธุรกิจหลักตามที่มาตรฐานการบัญชีระบุไว้เป็นการเฉพาะ” เข้ามา ได้แก่
▪ การลงทุนในสินทรัพย์ประเภทใดประเภทหนึ่งโดยเฉพาะ (เช่น บริษัทพัฒนาอสังหาริมทรัพย์เพื่อการลงทุน) และ/หรือ
▪ การจัดหาเงินทุนให้กับลูกค้า (เช่น ธนาคารและสถาบันการเงินที่ให้กู้ยืมอื่น)
มาตรฐานการบัญชีฉบับนี้กำหนดให้กิจการที่มี “กิจกรรมของธุรกิจหลักตามที่มาตรฐานการบัญชีระบุไว้เป็นการเฉพาะ” จัดประเภทรายได้และค่าใช้จ่ายของตนบางรายการอยู่ในหมวดหมู่การดำเนินงานเป็นข้อยกเว้นจากข้อกำหนดทั่วไป ทั้งที่ตามปกติแล้วกิจการจะจัดประเภทรายการดังกล่าวอยู่ในหมวดหมู่การลงทุนหรือหมวดหมู่การจัดหาเงิน ข้อยกเว้นจากข้อกำหนดทั่วไปนี้แสดงให้เห็นได้ตามแผนผังต่อไปนี้
แผนผัง : การจัดประเภทรายได้และค่าใช้จ่ายของกิจการที่มีกิจกรรมของธุรกิจหลักตามที่มาตรฐานการบัญชีระบุไว้เป็นการเฉพาะ
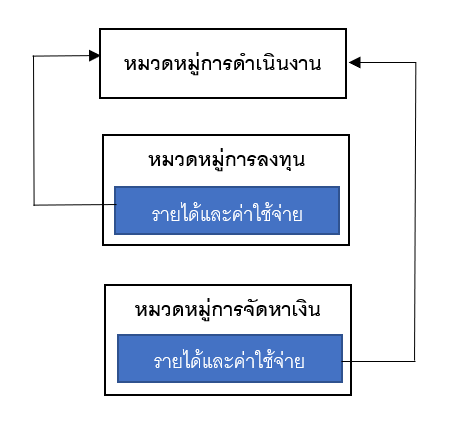
สิ่งสำคัญที่ผู้เขียนต้องขอเน้นย้ำคือ ข้อกำหนดเฉพาะเหล่านี้ถือปฏิบัติกับเฉพาะรายได้และค่าใช้จ่ายรายการใดรายการหนึ่งโดยเฉพาะที่เกี่ยวข้องกับกิจกรรมของธุรกิจหลักตามที่มาตรฐานการบัญชีระบุไว้เป็นการเฉพาะเท่านั้น ดังนั้นกิจการเหล่านี้ยังคงต้องนำข้อกำหนดทั่วไปมาถือปฏิบัติกับการจัดประเภทรายได้และค่าใช้จ่ายที่เหลือของตนอยู่ดี
ตัวอย่างที่ 1
การจัดประเภทรายได้และค่าใช้จ่ายที่เกี่ยวข้องกับลูกหนี้เงินให้กู้
การประเมินว่ารายได้และค่าใช้จ่ายที่เกี่ยวข้องกับสินทรัพย์ซึ่งก่อให้เกิดผลตอบแทนได้โดยเอกเทศ และโดยส่วนใหญ่เป็นอิสระจากทรัพยากรอื่นที่กิจการถืออยู่ จะขึ้นอยู่กับลักษณะของสินทรัพย์และลักษณะการดำเนินงานของกิจการนั้น
ข้อเท็จจริง
บริษัท X เป็นผู้ผลิตและผลิตสินค้า บริษัท X ได้ให้กู้ยืมเงินจำนวน 50,000 บาทแก่กิจการที่เกี่ยวข้องกัน (บริษัท Z) เพื่อจัดหาเงินทุนให้แก่กิจการนั้น บริษัท X ไม่ได้ให้กู้ยืมเงินเป็นประจำ และการให้กู้ยืมเงินไม่ใช่หนึ่งในกิจกรรมของธุรกิจหลักของบริษัท X บริษัท X ได้รับรู้รายได้ดอกเบี้ยจากเงินกู้ยืมดังกล่าว
บริษัท Y เป็นสถาบันการเงินและการให้กู้ยืมเงินแก่ผู้กู้เป็นกิจกรรมของธุรกิจหลักของตน บริษัท Y ได้ให้กู้ยืมเงินจำนวน 70,000 บาทแก่ผู้กู้รายหนึ่งเพื่อใช้ในการก่อสร้างสถานประกอบการใหม่ บริษัท Y ได้รับรู้รายได้ดอกเบี้ยจากเงินกู้ยืมดังกล่าว
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege