
Tax Planning
กฎหมายภาษี กับการให้คำปรึกษากฎหมาย ในยุคเทคโนโลยีดิจิทัล/AI ความรู้ที่เกี่ยวข้องกับการให้คำปรึกษากฎหมาย พร้อมกรณีศึกษา คำปรึกษาเกี่ยวกับภาษีเงินได้บุคคลธรรมดา (ตอนที่ 1)
ผศ.ดุลยลักษณ์ ตราชูธรรม
ในฉบับก่อนผู้เขียนนำเสนอ “3 เทคนิคในการให้คำปรึกษากฎหมายภาษีอากร” ได้แก่ 1. ผู้ให้คำปรึกษากฎหมายภาษีอากรต้องมีความรู้ที่เกี่ยวข้องกับการให้คำปรึกษากฎหมายภาษีอากร (Tax Knowledge) 2. ผู้ให้คำปรึกษากฎหมายภาษีอากรต้องมีการสอบข้อมูล/ข้อเท็จจริง เอกสารหลักฐานที่เกี่ยวข้อง รวมถึงการตรวจสอบอายุความ (Data Examination) และ 3. ผู้ให้คำปรึกษาต้องศึกษารูปแบบการตอบประเด็นข้อกฎหมายภาษีอากร (Consultation)
สำหรับฉบับนี้ผู้เขียนขอนำเสนอรายละเอียดและกรณีศึกษาเทคนิคแรกในการให้คำปรึกษากฎหมายภาษีอากร
1. ผู้ให้คำปรึกษากฎหมายภาษีอากรต้องมีความรู้ที่เกี่ยวข้องกับการให้คำปรึกษากฎหมายภาษีอากร (Tax Knowledge)
1.1 ต้องมีความรู้ความเข้าใจเกี่ยวกับภาษีอากรและค่าธรรมเนียมที่ประเทศไทยจัดเก็บในยุคเทคโนโลยีดิจิ ทัล/AI
ผู้ให้คำปรึกษากฎหมายภาษีอากรต้องมีความรู้ความเข้าใจเกี่ยวกับภาษีอากรและค่าธรรมเนียม ทั้งในส่วนที่กรมสรรพากร กรมศุลกากร กรมสรรพสามิต หน่วยงานท้องถิ่น และหน่วยงานภาครัฐต่าง ๆ จัดเก็บ โดยเฉพาะอย่างยิ่งภาษีในส่วนที่กรมสรรพากรจัดเก็บซึ่งเป็นภาษีที่องค์กรธุรกิจต่าง ๆ ต้องเสีย ทั้งในส่วนของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์
ทั้งนี้ เพื่อนำความรู้ความเข้าใจเกี่ยวกับภาษีอากรและค่าธรรมเนียมดังกล่าวมาวิเคราะห์ประเด็นคำปรึกษา
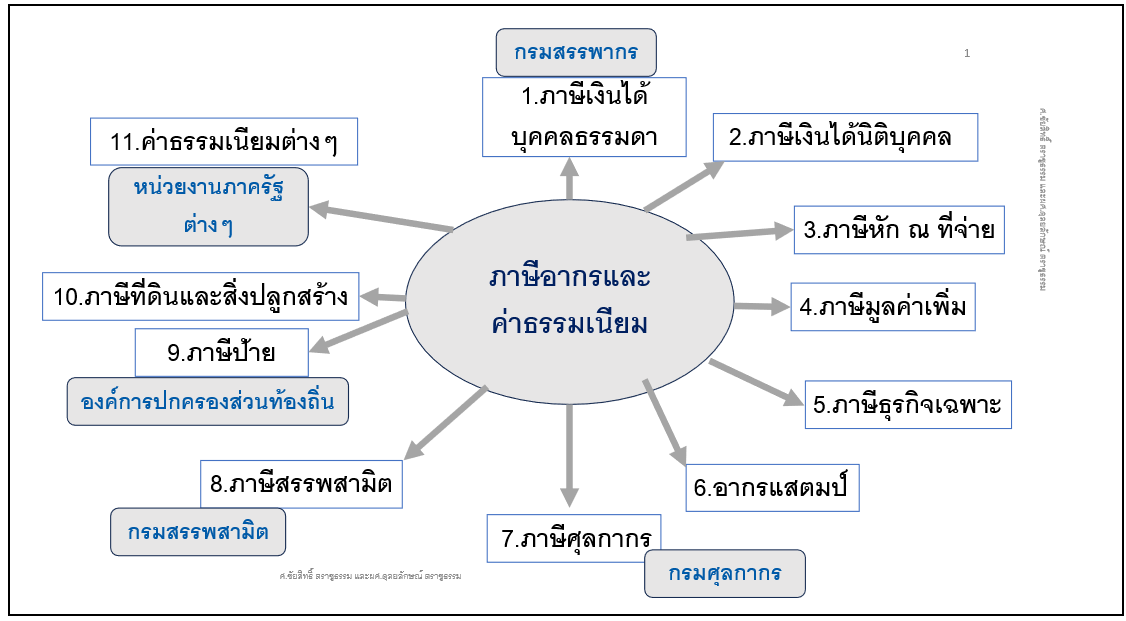
ตัวอย่างการนำความรู้และความเข้าใจเกี่ยวกับภาษีอากรและค่าธรรมเนียมที่ประเทศไทยจัดเก็บในยุคเทคโนโลยีดิจิทัล/AI มาวิเคราะห์ประเด็นคำปรึกษา
ตัวอย่างคำปรึกษาเกี่ยวกับภาษีเงินได้บุคคลธรรมดา
ตัวอย่างที่ 1 : ความแตกต่างทางภาษีระหว่างคู่สมรสที่มีรายได้ร่วมกันซึ่งจดทะเบียนสมรสกับไม่จดทะเบียนสมรส
“คู่สามีภริยาที่มีรายได้ร่วมกัน ถ้าจดทะเบียนสมรสเป็นคู่สมรสโดยถูกต้องตามกฎหมายจะช่วยให้ประหยัดภาษีมากกว่ากรณีไม่จดทะเบียนสมรสหรือไม่ ? เพราะเหตุใด ?”
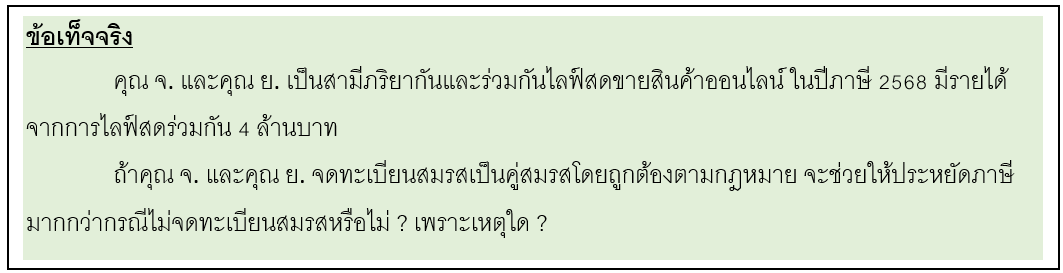
กรณีที่ 1 : ถ้าคุณ จ. และคุณ ย. ไม่ได้จดทะเบียนสมรส
เมื่อมีรายได้จากการไลฟ์สดขายสินค้าออนไลน์ร่วมกัน ถือว่ามีรายได้ในนามของ “ห้างหุ้นส่วนสามัญ” ซึ่งตามคำสั่งกรมสรรพากรที่ ป.149/2558 เรื่อง การเสียภาษีเงินได้ของห้างหุ้นส่วนสามัญหรือคณะบุคคลที่มิใช่นิติบุคคล ได้ให้คำจำกัดความและตัวอย่างของคำว่า “ห้างหุ้นส่วนสามัญ” ไว้ดังนี้
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege