เอกสารภาษีอากร
สิงหาคม 2569 | Vol.45 | No.539
เริ่มอ่านเล่มนี้บทความแนะนำ
การเรียนรู้ตลอดชีวิต เพื่อพิชิตเป็นนักบัญชีมืออาชีพ ตอนที่ 111 การหักภาษี ณ ที่จ่าย กับการบัญชี (12)
Accounting How to
▾
การเรียนรู้ตลอดชีวิต เพื่อพิชิตเป็นนักบัญชีมืออาชีพ ตอนที่ 111 การหักภาษี ณ ที่จ่าย กับการบัญชี (12)
Accounting How to
ตอนที่แล้วได้อธิบายพร้อมตัวอย่างและการบันทึกบัญชีเกี่ยวกับเงินได้ตามมาตรา 40 ซึ่งต้องหักตามประมวลรัษฎากร มาตรา 50 (1) ตอนนี้จะกล่าวถึงเงินได้ตามมาตรา 40 (2) ต่อไป
อ่านบทความ →ไม่จบบัญชีก็เข้าใจได้ นำทางธุรกิจให้โตด้วย “ตัวเลขบนงบการเงิน”
Accounting for Executives
▾
ไม่จบบัญชีก็เข้าใจได้ นำทางธุรกิจให้โตด้วย “ตัวเลขบนงบการเงิน”
Accounting for Executives
สำหรับเจ้าของธุรกิจโดยทั่วไป ภาพที่เกิดขึ้นเมื่อ “ยอดขายทะลุเป้า ออเดอร์ล้นมือ โรงงานผลิตแทบไม่ทัน” คือ สัญลักษณ์ของความสำเร็จที่น่าชื่นใจ แต่ในโลกความเป็นจริงของภาพธุรกิจ หลายบริษัทกลับต้องปิดตัวลงอย่างน่าเสียดายในวันที่สินค้าขายดีที่สุด ปรากฏการณ์นี้เรียกว่า “กับดักขายดีจนเจ๊ง” ซึ่งมักเกิดขึ้นเมื่อเจ้าของธุรกิจมุ่งความสนใจไปที่ยอดขาย (Sales) และผลกำไร (ตัวเลข) เพียงอย่างเดียว แต่กลับละเลยสิ่งที่เป็นเสมือนออกซิเจนหล่อเลี้ยงชีวิตของธุรกิจ นั่นคือ “กระแสเงินสด” และการตรวจสอบสถานะทางการเงินที่แท้จริง การบริหารธุรกิจโดยมองแค่ตัวเลขยอดขายหรือผลกำไรโดยไม่อ่านงบการเงิน เปรียบเสมือนการขับรถระยะไกลในเวลากลางคืนโดยปิดไฟหน้า และไม่เคยกวาดสายตามองแผงหน้าปัดรถยนต์เลยแม้แต่ครั้งเดียว
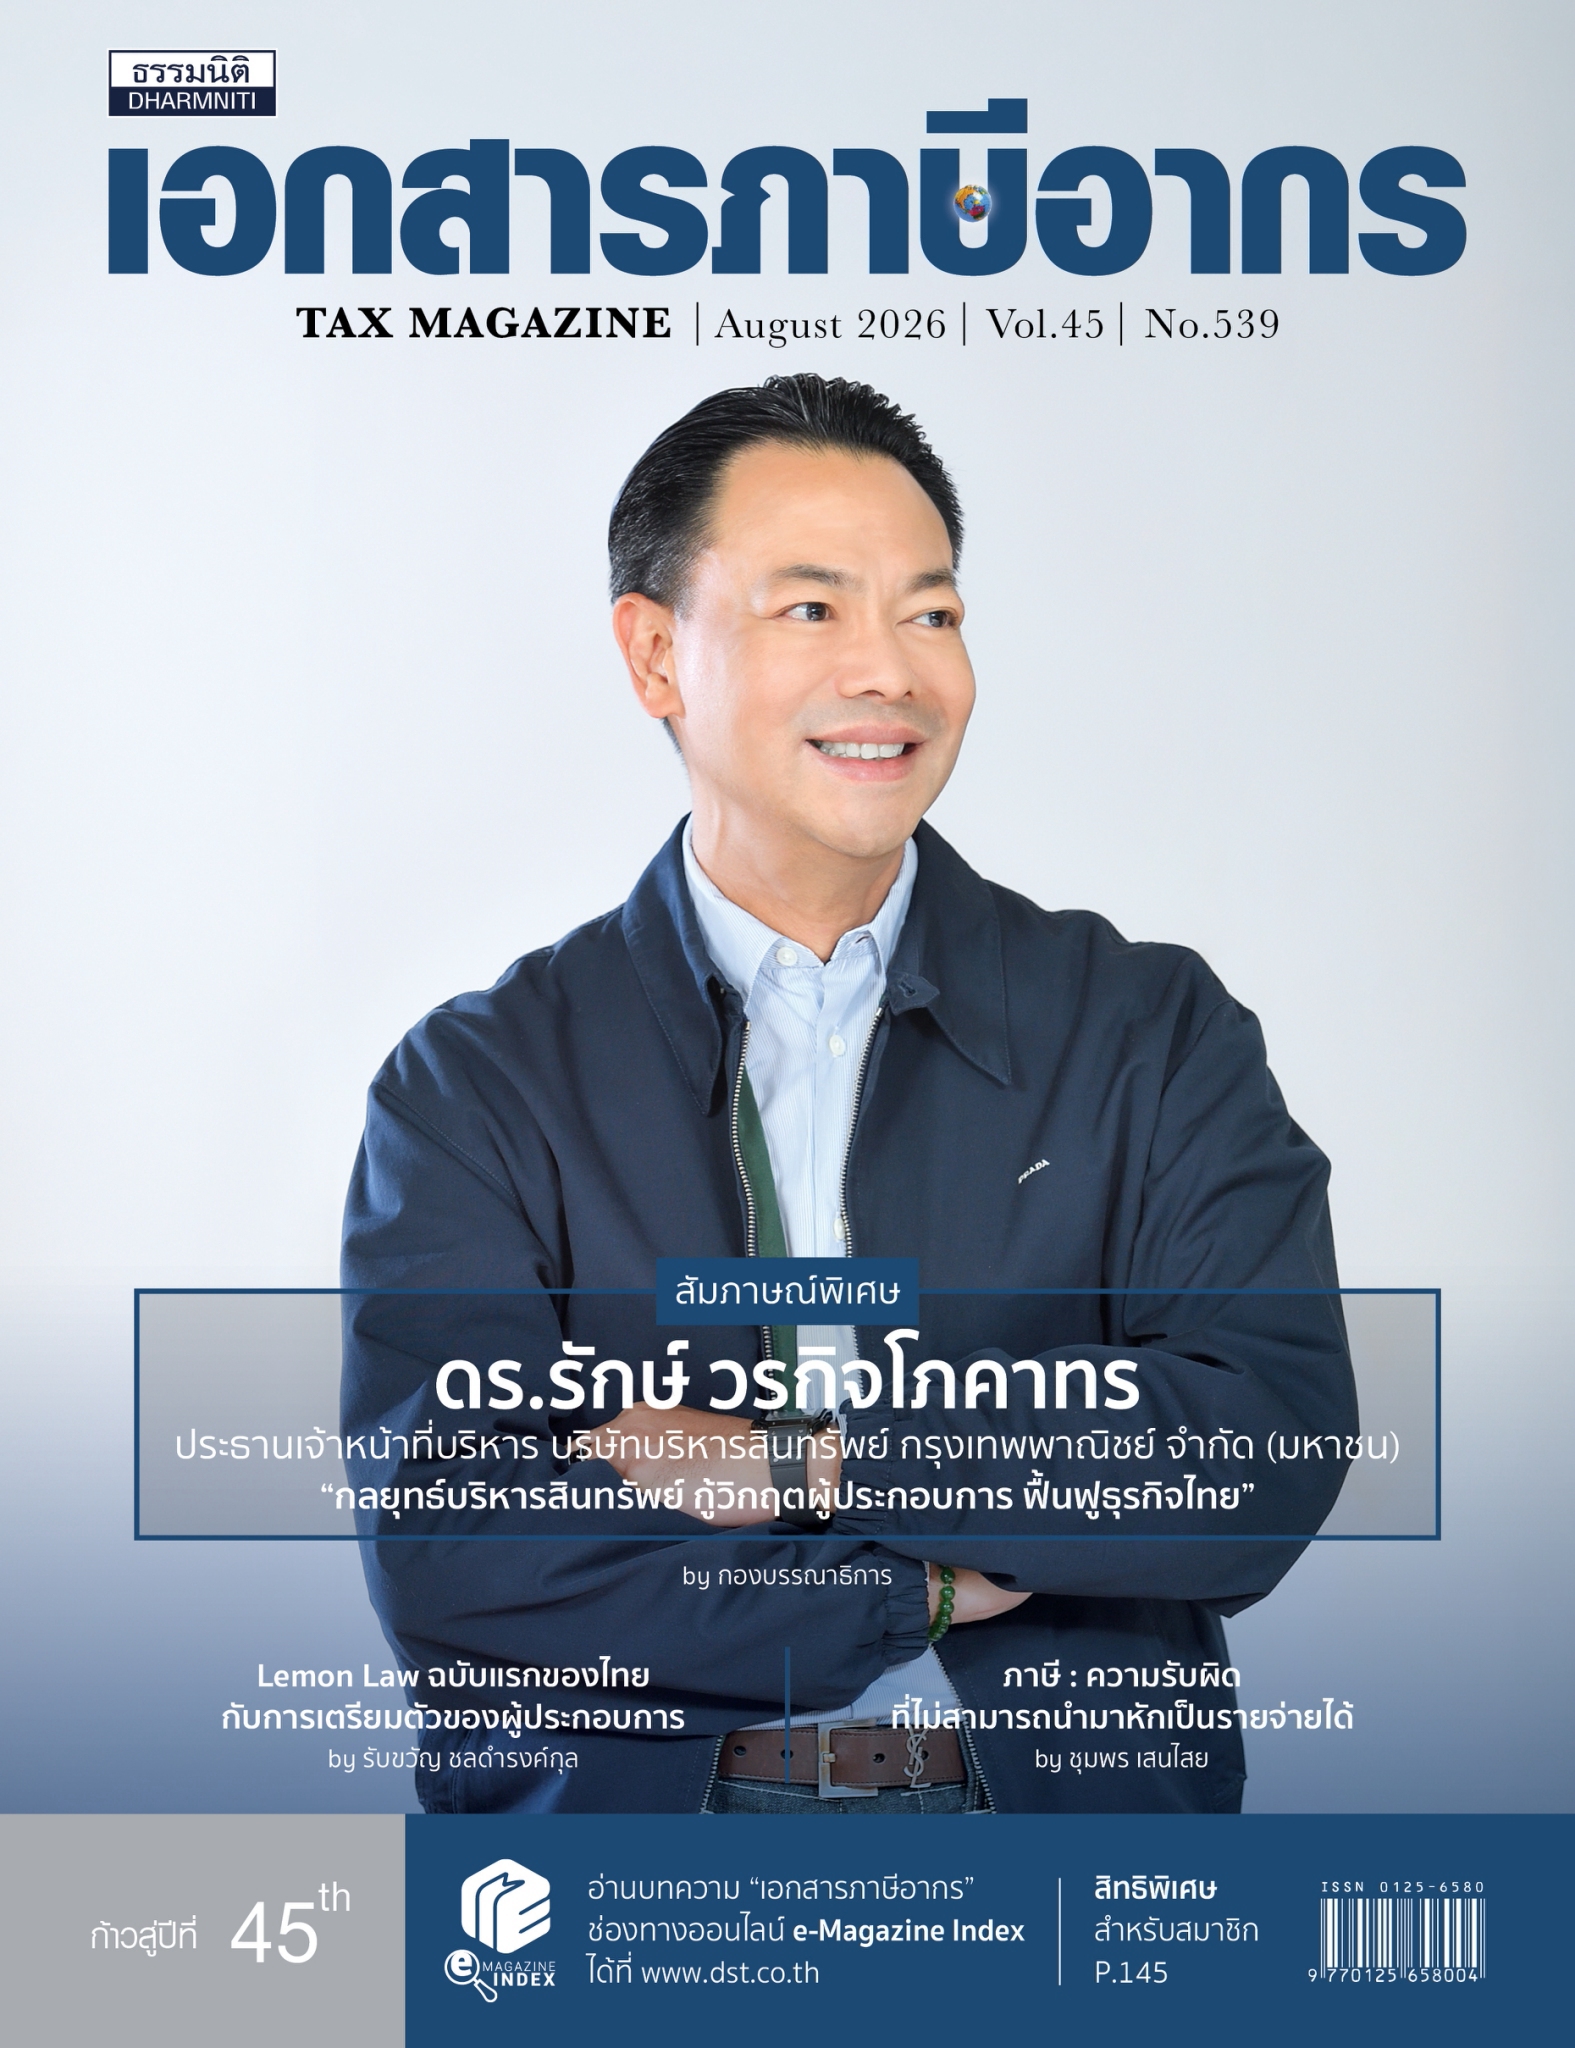
อ่านบทความ →สัมภาษณ์พิเศษ ดร.รักษ์ วรกิจโภคาทร ประธานเจ้าหน้าที่บริหาร บริษัทบริหารสินทรัพย์ กรุงเทพพาณิชย์ จำกัด (มหาชน) “กลยุทธ์บริหารสินทรัพย์ กู้วิกฤตผู้ประกอบการ ฟื้นฟูธุรกิจไทย”
Cover Story
▾
สัมภาษณ์พิเศษ ดร.รักษ์ วรกิจโภคาทร ประธานเจ้าหน้าที่บริหาร บริษัทบริหารสินทรัพย์ กรุงเทพพาณิชย์ จำกัด (มหาชน) “กลยุทธ์บริหารสินทรัพย์ กู้วิกฤตผู้ประกอบการ ฟื้นฟูธุรกิจไทย”
Cover Story
เมื่อพูดถึง “ธุรกิจบริหารสินทรัพย์” หรือ AMC ภาพแรกที่หลายคนนึกถึงมักเป็นเรื่องของหนี้เสีย การบังคับคดี บ้านถูกยึด หรือทรัพย์สินที่รอการขาย แต่จะเป็นอย่างไรหากวันหนึ่งธุรกิจที่เคยถูกมองว่าเป็น “ปลายทางของความล้มเหลว” กลับถูกนิยามใหม่ให้กลายเป็น “จุดเริ่มต้นของโอกาสครั้งที่สอง”
อ่านบทความ →บทความภายในเล่ม
เมื่อสินทรัพย์ที่มองไม่เห็น กลายเป็นความเสี่ยงและต้นทุนที่ไม่ควรมองข้าม
IT for Accountant
▾
เมื่อสินทรัพย์ที่มองไม่เห็น กลายเป็นความเสี่ยงและต้นทุนที่ไม่ควรมองข้าม
IT for Accountant
ในยุคที่เทคโนโลยีเป็นหัวใจสำคัญของการดำเนินธุรกิจ องค์กรต่างลงทุนด้านเทคโนโลยีสารสนเทศเพิ่มขึ้นอย่างต่อเนื่อง ไม่ว่าจะเป็นคอมพิวเตอร์ โน้ตบุ๊ก เซิร์ฟเวอร์ อุปกรณ์เครือข่าย ซอฟต์แวร์ลิขสิทธิ์ ระบบ ERP ระบบบัญชี รวมถึงบริการ Cloud และ Software as a Service (SaaS) ซึ่งล้วนเป็นการลงทุนด้านเทคโนโลยีที่มีบทบาทสำคัญต่อการดำเนินธุรกิจ แต่มีคำถามหนึ่งที่ผู้บริหารจำนวนไม่น้อยกลับตอบไม่ได้อย่างชัดเจน คือ วันนี้องค์กรมีสินทรัพย์ด้านไอทีทั้งหมดกี่รายการ และมีมูลค่ารวมเท่าไร
อ่านบทความ →การจัดเก็บภาษีทรัพย์สิน สำหรับสุสานของไต้หวัน
ภาษีท้องถิ่น
▾
การจัดเก็บภาษีทรัพย์สิน สำหรับสุสานของไต้หวัน
ภาษีท้องถิ่น
รับจ้างทำของ กับอากรแสตมป์
Accounting Practice
▾
รับจ้างทำของ กับอากรแสตมป์
Accounting Practice
ผู้ประกอบการที่ดำเนินธุรกิจ นอกจากจะทำธุรกิจขายสินค้าแล้ว อาจมีบางกิจการเลือกที่จะดำเนินธุรกิจรับจ้างทำของหรือเลือกทำธุรกิจให้บริการ การรับจ้างทำของถือเป็นส่วนหนึ่งของการให้บริการ เป็นเงินได้พึงประเมินตามมาตรา 40 (7) และ (8) แห่งประมวลรัษฎากร ซึ่งกฎหมายได้บัญญัติไว้ดังนี้
อ่านบทความ →มาทำความเข้าใจเชิงลึก TFRS 18 ? (ตอนจบ)
Accounting Standard
▾
มาทำความเข้าใจเชิงลึก TFRS 18 ? (ตอนจบ)
Accounting Standard
พวกเรานักบัญชีคงทราบดีว่าเมื่อเดือนมีนาคม 2568 คณะกรรมการกำหนดมาตรฐานการบัญชี (Thai Accounting Standards-Setting Committee) (ต่อไปจะเรียกว่า TASSC) ได้เผยแพร่ร่างมาตรฐานการรายงานทางการเงินฉบับใหม่ คือ ร่างมาตรฐานการรายงานทางการเงิน ฉบับที่ 18 เรื่อง การแสดงรายการและการเปิดเผยข้อมูลในงบการเงิน (ต่อไปจะเรียกว่า TFRS 18) ซึ่งเป็นไปตามเกณฑ์
อ่านบทความ →เส้นทางนักบัญชี ที่ประสบความสำเร็จ ในยุคดิจิทัล
Accounting Update
▾
เส้นทางนักบัญชี ที่ประสบความสำเร็จ ในยุคดิจิทัล
Accounting Update
ปัจจุบันการดำเนินธุรกิจมีการแข่งขันสูงและเต็มไปด้วยความผันผวน “งานด้านบัญชี” ไม่ได้เป็นเพียงแค่การบันทึกรายการตามหน้าที่ทางกฎหมายเท่านั้น แต่เปรียบเสมือน “ภาษาทางการเงินของธุรกิจ” ที่คอยขับเคลื่อนเพื่อสะท้อนสถานะทางการเงิน และให้ข้อมูลที่เป็นข้อบ่งชี้ทิศทางความเป็นไปขององค์กร นักบัญชีจึงทำหน้าที่เหมือนฟันเฟืองชิ้นสำคัญที่ผู้บริหารและนักลงทุนขาดไม่ได้
อ่านบทความ →Lemon Law ฉบับแรกของไทย กับการเตรียมตัวของผู้ประกอบการ
Business Law
▾
Lemon Law ฉบับแรกของไทย กับการเตรียมตัวของผู้ประกอบการ
Business Law
เมื่อวันที่ 16 มิถุนายน 2569 ที่ประชุมคณะรัฐมนตรีมีมติเห็นชอบ “ร่างพระราชบัญญัติความรับผิดเพื่อความชำรุดบกพร่องของสินค้า พ.ศ. ….” หรือที่เรียกขานในชื่อสั้น ๆ ว่า “Lemon Law” ตามที่สำนักงานคณะกรรมการคุ้มครองผู้บริโภค (สคบ.) เสนอ เพื่อส่งให้รัฐสภาพิจารณาในขั้นตอนต่อไป กฎหมายฉบับนี้นับเป็นกฎหมายที่ผู้บริโภคไทยรอคอยมานานกว่า 10 ปี และเป็นการปฏิรูประบบคุ้มครองผู้บริโภคครั้งสำคัญที่จะส่งผลกระทบโดยตรงต่อผู้ประกอบธุรกิจที่จำหน่ายสินค้าอุปโภคบริโภคทุกประเภท โดยกฎหมายฉบับนี้มีความสำคัญอย่างมากกับผู้ประกอบการ เพราะถือเป็น “การพลิกหลักการทางกฎหมาย” ที่จะส่งผลต่อต้นทุน การออกแบบสัญญา การประกันสินค้า และความรับผิดที่ผู้ขายเคยมีอำนาจต่อรองเหนือกว่าผู้ซื้อมาตลอด
อ่านบทความ →กฎหมายใหม่ ฉบับสิงหาคม 256
กฎหมายใหม่
▾
กฎหมายใหม่ ฉบับสิงหาคม 256
กฎหมายใหม่
รวมกฎหมายที่เกี่ยวกับการยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาครึ่งปี ปีภาษี 2569 (ตอนที่ 3) การเสียภาษีเงินได้บุคคลธรรมดา สำหรับการยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาครึ่งปี (ภ.ง.ด.94) ตอนที่ 3 จะเป็นการสรุปหลักกฎหมายที่เกี่ยวข้องเพิ่มเติมดังนี้
อ่านบทความ →ตอบข้อหารือ ฉบับสิงหาคม 2569
ตอบข้อหารือกรมสรรพากร
▾
ตอบข้อหารือ ฉบับสิงหาคม 2569
ตอบข้อหารือกรมสรรพากร
กรณีการนำเข้าสินค้าเพื่อใช้ผลิตอาหารสัตว์ Q ปัญหา บริษัท ก. (บริษัทฯ) ได้นำเข้าสินค้าจำนวน 4 รายการดังต่อไปนี้ เพื่อใช้เป็นวัตถุดิบเพื่อผสมในการผลิตอาหารสัตว์ ผลิตภัณฑ์ดังกล่าวไม่สามารถใช้ในการบริโภคสำหรับคนได้ 1. วิลฟาริน เอชเอสเอฟเอ (Wilfarin HSFA) ประโยชน์และการใช้งาน คือ เป็นอาหารเสริมไขมันที่ป้องกันการย่อยสลายในกระเพาะหมักสำหรับโคนม
อ่านบทความ →Solar Rooftop กับสิทธิประโยชน์ทางภาษี สำหรับบุคคลธรรมดา
Tax How to
▾
Solar Rooftop กับสิทธิประโยชน์ทางภาษี สำหรับบุคคลธรรมดา
Tax How to
พื้นที่บนหลังคาซึ่งว่างเปล่าและไม่ได้ใช้ประโยชน์ สามารถทำให้เกิดประโยชน์ด้วยการติดตั้งแผง Solar Rooftop โดยแผงดังกล่าวจะเปลี่ยนพลังงานแสงอาทิตย์ให้เป็นพลังงานไฟฟ้าและนำไปใช้ในบ้านพัก อาคาร หรือสถานที่ต่าง ๆ ตามวัตถุประสงค์ ทำให้ลดค่าไฟฟ้า เป็นมิตรกับสิ่งแวดล้อม เพิ่มพลังงานสะอาดให้สังคม
อ่านบทความ →กฎหมายภาษี กับการให้คำปรึกษากฎหมาย ในยุคเทคโนโลยีดิจิทัล/AI ความรู้ที่เกี่ยวข้องกับการให้คำปรึกษากฎหมาย พร้อมกรณีศึกษา คำปรึกษาเกี่ยวกับภาษีเงินได้บุคคลธรรมดา (ตอนที่ 1)
Tax Planning
▾
กฎหมายภาษี กับการให้คำปรึกษากฎหมาย ในยุคเทคโนโลยีดิจิทัล/AI ความรู้ที่เกี่ยวข้องกับการให้คำปรึกษากฎหมาย พร้อมกรณีศึกษา คำปรึกษาเกี่ยวกับภาษีเงินได้บุคคลธรรมดา (ตอนที่ 1)
Tax Planning
ในฉบับก่อนผู้เขียนนำเสนอ “3 เทคนิคในการให้คำปรึกษากฎหมายภาษีอากร” ได้แก่ 1. ผู้ให้คำปรึกษากฎหมายภาษีอากรต้องมีความรู้ที่เกี่ยวข้องกับการให้คำปรึกษากฎหมายภาษีอากร (Tax Knowledge) 2. ผู้ให้คำปรึกษากฎหมายภาษีอากรต้องมีการสอบข้อมูล/ข้อเท็จจริง เอกสารหลักฐานที่เกี่ยวข้อง รวมถึงการตรวจสอบอายุความ (Data Examination) และ 3. ผู้ให้คำปรึกษาต้องศึกษารูปแบบการตอบประเด็นข้อกฎหมายภาษีอากร (Consultation)
อ่านบทความ →น้ำมันเขียว : ภาษีอัตราศูนย์ ในเขตต่อเนื่อง จากระบบเอกสารดั้งเดิมสู่รั้วดิจิทัลบนผิวน้ำ
Excise Tax
▾
น้ำมันเขียว : ภาษีอัตราศูนย์ ในเขตต่อเนื่อง จากระบบเอกสารดั้งเดิมสู่รั้วดิจิทัลบนผิวน้ำ
Excise Tax
“ภาษีสรรพสามิต” ฉบับนี้ ผู้เขียนขอพาทุกท่านล่องเรือออกจากชายฝั่ง ก้าวข้ามผ่านทะเลอาณาเขตมุ่งสู่พิกัดยุทธศาสตร์ที่ไมล์ทะเลที่ 12 ถึง 24 ซึ่งเราเรียกกันว่า “เขตต่อเนื่อง” แห่งราชอาณาจักรไทย เพื่อทำความเข้าใจกับกลไกทางภาษีที่เป็นดั่งเส้นเลือดใหญ่คอยพยุงลมหายใจของอุตสาหกรรมการประมงพาณิชย์ไทย นั่นคือ “มาตรการภาษีน้ำมันดีเซลในอัตราศูนย์” หรือที่เรารู้จักกันดีในนาม “น้ำมันเขียว” ซึ่งเป็นสวัสดิการสำคัญที่รัฐจัดสรรให้เพื่อลดต้นทุนการผลิตและเพิ่มขีดความสามารถในการแข่งขันให้แก่พี่น้องชาวประมงมาอย่างยาวนาน ทว่าภายใต้คลื่นลมที่ดูสงบเงียบกลางทะเลลึกนี้ กลับมีคลื่นใต้น้ำของขบวนการลักลอบหลีกเลี่ยงภาษีที่อาศัยส่วนต่างของราคามาแสวงหาผลประโยชน์โดยมิชอบ จนสร้างความเสียหายแก่รายได้แผ่นดินปีละหลายพันล้านบาท บทความฉบับนี้จะพาทุกท่านไปเจาะลึกถึงเบื้องหลังความจำเป็นในเชิงโครงสร้างภาษี สภาพปัญหาที่ท้าทาย และจุดเปลี่ยนสำคัญของการปฏิรูประบบการกำกับดูแลครั้งใหญ่ จากการพึ่งพาเพียงแผ่นกระดาษสู่การสร้าง “รั้วเสมือนบนผิวน้ำ” ด้วยเทคโนโลยี AIS ที่จะมาเป็นเครื่องมือสำคัญในการพิสูจน์สิทธิและความบริสุทธิ์ใจของผู้ประกอบการที่สุจริตอย่างยั่งยืน
อ่านบทความ →ระเบียบใหม่และขั้นตอนศุลกากร สำหรับการนำเข้ากระดาษสัมผัสอาหาร
Custom Duty
▾
ระเบียบใหม่และขั้นตอนศุลกากร สำหรับการนำเข้ากระดาษสัมผัสอาหาร
Custom Duty
ในปัจจุบัน บรรจุภัณฑ์กระดาษสัมผัสอาหารไม่ว่าจะเป็นกล่องบรรจุภัณฑ์ ถุงกระดาษ หรือถ้วยกระดาษ ได้กลายเป็นส่วนประกอบสำคัญที่ถูกนำมาใช้อย่างแพร่หลายในอุตสาหกรรมอาหารของประเทศไทยเพื่อตอบรับกระแสการรักษาสิ่งแวดล้อม อย่างไรก็ตาม ผลิตภัณฑ์เหล่านี้ถูกจัดเป็น “วัสดุสัมผัสอาหาร” (Food Contact Materials : FCMs) ซึ่งมีความเสี่ยงสูงต่อการปนเปื้อนสารเคมีสู่ตัวอาหารหากกระบวนการผลิตไม่ได้มาตรฐาน โดยเฉพาะสารอันตรายประเภทโลหะหนัก อาทิ ตะกั่ว แคดเมียม ปรอท รวมถึงสารฟอกนวล (Fluorescent) และสารเคมีจากหมึกพิมพ์ ซึ่งสามารถแพร่กระจาย (Migration) เข้าสู่อาหารและสะสมในร่างกายจนก่อให้เกิดอันตรายร้ายแรงต่อสุขภาพของผู้บริโภคในระยะยาว
อ่านบทความ →ภาษีมูลค่าเพิ่ม สำหรับนักบัญชีภาษีอากร กิจกรรมที่อยู่ในบังคับต้องเสียภาษีมูลค่าเพิ่ม (ตอนที่ 1)
Tax Practice
▾
ภาษีมูลค่าเพิ่ม สำหรับนักบัญชีภาษีอากร กิจกรรมที่อยู่ในบังคับต้องเสียภาษีมูลค่าเพิ่ม (ตอนที่ 1)
Tax Practice
ตามหลักการทั่วไป ภาษีมูลค่าเพิ่มเป็นภาษีอากรที่มุ่งจัดเก็บภาษีจากการกระทำกิจกรรมหรือการประกอบกิจการเป็นสำคัญ โดยไม่คำนึงว่าผู้กระทำกิจกรรมหรือผู้ประกอบกิจการนั้นจะมีสถานภาพเป็นอย่างใด เช่น บุคคลธรรมดา บริษัท ห้างหุ้นส่วน คณะบุคคล มูลนิธิ สมาคม หรือนิติบุคคลอื่น รวมทั้งองค์การของรัฐบาล เช่น กระทรวง ทบวง กรม หรือรัฐวิสาหกิจ เป็นต้น
อ่านบทความ →ภาระภาษีและผลกระทบ กรณีข้อบังคับการจัดให้มีผู้ช่วยผู้สอบบัญชีตามคำสั่งกรมสรรพากรที่ ท.ป. 368/2569
Tax Tips for HR
▾
ภาระภาษีและผลกระทบ กรณีข้อบังคับการจัดให้มีผู้ช่วยผู้สอบบัญชีตามคำสั่งกรมสรรพากรที่ ท.ป. 368/2569
Tax Tips for HR
ตลาดการตรวจสอบบัญชีสำหรับภาคธุรกิจขนาดกลางและขนาดย่อม (SMEs) เผชิญกับความท้าทายในด้านคุณภาพการตรวจสอบมาเป็นเวลาช้านาน เนื่องจากการกระจุกตัวของปริมาณงานในมือของผู้ตรวจสอบและรับรองบัญชี (Tax Auditor : TA) และผู้สอบบัญชีรับอนุญาต (Certified Public Accountant : CPA) บางรายที่รับงานเกินกว่าขีดความสามารถที่แท้จริง เพื่อแก้ปัญหาดังกล่าว กรมสรรพากรจึงได้ตราคำสั่งกรมสรรพากรที่ ท.ป.368/2569 เรื่อง
อ่านบทความ →เส้นบาง ๆ ระหว่าง การขายสินค้าหรือบริการ
Tax Vision
▾
เส้นบาง ๆ ระหว่าง การขายสินค้าหรือบริการ
Tax Vision
ภาษีมูลค่าเพิ่ม (VAT) เป็นภาษีทางอ้อมที่จัดเก็บจาก “การบริโภค” โดยมีหลักสำคัญอยู่ที่การกำหนดว่า “เหตุการณ์ใด” ทำให้เกิดภาระภาษีหรือที่เรียกว่า Tax Point ตามประมวลรัษฎากร มาตรา 77/1 มาตรา 77/2 และมาตรา 78 ซึ่งถือเป็นหัวใจสำคัญของการคำนวณภาษีและการออกใบกำกับภาษี
อ่านบทความ →คำพิพากษาศาลฎีกา และหมายเหตุ เรื่อง “ทักษิณ” ต้องเสียภาษีการขายหุ้นชินคอร์ปจริงหรือ ? (ตอนจบ)
คำพิพากษาศาลฎีกา
▾
คำพิพากษาศาลฎีกา และหมายเหตุ เรื่อง “ทักษิณ” ต้องเสียภาษีการขายหุ้นชินคอร์ปจริงหรือ ? (ตอนจบ)
คำพิพากษาศาลฎีกา
ในตอนที่ผ่าน ๆ มาได้พูดถึงที่มาและรายละเอียดคำพิพากษาศาลฎีกา ตอนนี้จะเป็นการวิเคราะห์คำพิพากษาศาลฎีกา การวิเคราะห์คำพิพากษา ประเด็นที่ 1 : เจ้าพนักงานประเมินกรมสรรพากรได้ประเมินให้นายพานทองแท้และนางสาวพินทองทาชำระภาษีจากการที่ซื้อหุ้นชินคอร์ปมาในราคาหุ้นละ 1 บาท แต่ราคาในตลาดหลักทรัพย์แห่งประเทศไทยหรือราคาตลาดหุ้นละ 49.25 บาท ได้รับประโยชน์ซึ่งคำนวณค่าได้เป็นเงินหุ้นละ 48.25 บาท เข้านิยามคำว่า “เงินได้พึงประเมิน” ตามมาตรา 39 แห่งประมวลรัษฎากร รวมเป็นเงินได้พึงประเมินที่ได้รับ 15,883,909,650 บาท ต้องเสียภาษีตามอัตราก้าวหน้า 5% ถึง 37% ในขณะนั้น พร้อมเบี้ยปรับและเงินเพิ่มคนละ 5,904,791,172.29 บาท
อ่านบทความ →ข้อผ่อนปรนสำหรับระบบภาษีคู่ขนาน (Side-by-Side Safe Harbour) ภายใต้ GloBE Rules
ภาษีระหว่างประเทศ
▾
ข้อผ่อนปรนสำหรับระบบภาษีคู่ขนาน (Side-by-Side Safe Harbour) ภายใต้ GloBE Rules
ภาษีระหว่างประเทศ
ในปี พ.ศ. 2564 มาตรการป้องกันการกัดกร่อนฐานภาษีระหว่างประเทศ (Global Anti-Base Erosion Rules : GloBE Rules) ได้ถูกพัฒนาขึ้นและได้รับความเห็นชอบโดยประเทศสมาชิกกรอบความร่วมมือ Inclusive Framework on BEPS ซึ่งปัจจุบันมีประเทศสมาชิกกว่า 140 ประเทศ โดยมาตรการดังกล่าวเป็นเสมือนต้นแบบระบบกฎหมายภาษีอากรใหม่ซึ่งสะท้อนถึงบรรทัดฐาน (Norm) ใหม่ของการจัดเก็บและการเสียภาษี
อ่านบทความ →ภาษี : ความรับผิด ที่ไม่สามารถนำมาหักเป็นรายจ่ายได้ (ตอนที่ 1)
ภาษีสรรพากร
▾
ภาษี : ความรับผิด ที่ไม่สามารถนำมาหักเป็นรายจ่ายได้ (ตอนที่ 1)
ภาษีสรรพากร
กรณีมีปัญหาว่า บริษัทได้นำส่งภาษีขายโดยใช้เงินของบริษัท เนื่องจากลูกค้าไม่ได้จ่ายภาษีขายให้บริษัท เช่น ลูกค้ามาเยี่ยมชมโรงงานแล้วบริษัทได้มอบสินค้าให้ลูกค้าไปทดลองใช้ จากนั้นบริษัทได้นำสินค้าตัดออกจากรายงานสินค้าและวัตถุดิบมาลงรายงานภาษีขาย และยื่นภาษีขายด้วยเงินของบริษัท ภาษีขายที่ได้นำส่งดังกล่าว ทางบริษัทจะนำมาลงรายจ่ายทางภาษีได้หรือไม่ และรายจ่ายดังกล่าวจะนำมาลงรายจ่ายในการคำนวณกำไรสุทธิเพื่อเสียภาษีเงินได้นิติบุคคลได้หรือไม่
อ่านบทความ →