
Accounting How to
การเรียนรู้ตลอดชีวิต เพื่อพิชิตเป็นนักบัญชีมืออาชีพ ตอนที่ 108 การหักภาษี ณ ที่จ่าย กับการบัญชี (9)
สุพัฒน์ อุปนิกขิต
ฉบับที่ผ่านมา ผมได้เขียนวิธีคำนวณมาแล้ว โดยพยายามแสดงการคำนวณภาษีหัก ณ ที่จ่าย มา 6 ประเภท 6 กรณี แล้วต่อไปนี้ก็ยังเป็นวิธีการคำนวณภาษีหัก ณ ที่จ่าย ประเภทอื่น ๆ อีก ตามรายละเอียดดังนี้
วิธีการคำนวณภาษีหัก ณ ที่จ่าย
1. กรณีเงินได้พึงประเมินตามมาตรา 40 (1) (2) และคำนวณหักภาษี ณ ที่จ่าย ตามมาตรา 50 (1) (ต่อ)
1.7 กรณีจ่ายเงินได้ให้เพิ่มเติมแบบไม่แน่ไม่นอน
นอกจากเงินเดือนหรือเงินได้ประจำแล้ว บางครั้งพนักงานทำงานยังไม่แล้วเสร็จและจำเป็นต้องทำต่อจากเวลาทำงานปกติหรือต้องมาทำงานในวันหยุดเพื่อให้งานเรียบร้อยทันตามกำหนดเวลา จำนวนเวลาที่ทำเกินกว่าเวลาปกติหรือทำงานในวันหยุด บริษัทก็ต้องจ่ายค่าล่วงเวลาให้พนักงานผู้นั้นตามกฎหมายแรงงาน แต่การทำงานล่วงเวลาไม่แน่นอน ดังนั้นเงินค่าล่วงเวลาจึงเป็นรายได้ที่ได้รับจำนวนไม่เท่ากันในแต่ละครั้งที่จ่าย
กรณีนี้การคำนวณภาษีหัก ณ ที่จ่าย ค่าล่วงเวลาต้องคูณด้วย 1 แล้วรวมกับเงินเดือนที่ถือเสมือนว่าจ่ายทั้งปี แล้วนำภาษีเงินเดือนที่ต้องหักแต่ละเดือน บวกด้วยภาษีที่ต้องหักสำหรับค่าล่วงเวลา ก็เป็นภาษีที่ต้องหักนำส่งในเดือนนั้น ทั้งนี้ เพื่อความเข้าใจดีขึ้นกรุณาดูตัวอย่างต่อไปนี้
ตัวอย่างที่ 7 นางสวย รวยโอที เป็นพนักงานบัญชีของบริษัท จ่ายไม่อั้น จำกัด เงินเดือน ๆ ละ 18,000 บาท เนื่องจากพนักงานบัญชีมีน้อยแต่งานมีมาก นางสวยจึงต้องทำโอทีเป็นประจำโดยเฉพาะช่วงปิดงบการเงินปี 2567 นางสวยได้รับค่าล่วงเวลาดังนี้
• วันที่ 1 เมษายน 2567 จำนวน 40,000 บาท
• วันที่ 1 สิงหาคม 2567 จำนวน 60,000 บาท
นางสวย มีสามี 1 คน (ไม่มีเงินได้) บุตรกำลังศึกษา 2 คน สมมติว่าถูกหักเงินประกันสังคมเดือนละ 450 บาท (ปีละ 5,400 บาท) และถูกหักเงินกองทุนสำรองเลี้ยงชีพตามกฎหมายอีกเดือนละ 900 บาท (ปีละ 10,800 บาท) ดังนี้จะคำนวณหักภาษี ณ ที่จ่าย จากนางสวยไว้เท่าใด ในเดือนที่ไม่มีค่าล่วงเวลาและในเดือนที่มีค่าล่วงเวลา
การคำนวณภาษีหัก ณ ที่จ่าย กรณีมีค่าล่วงเวลา
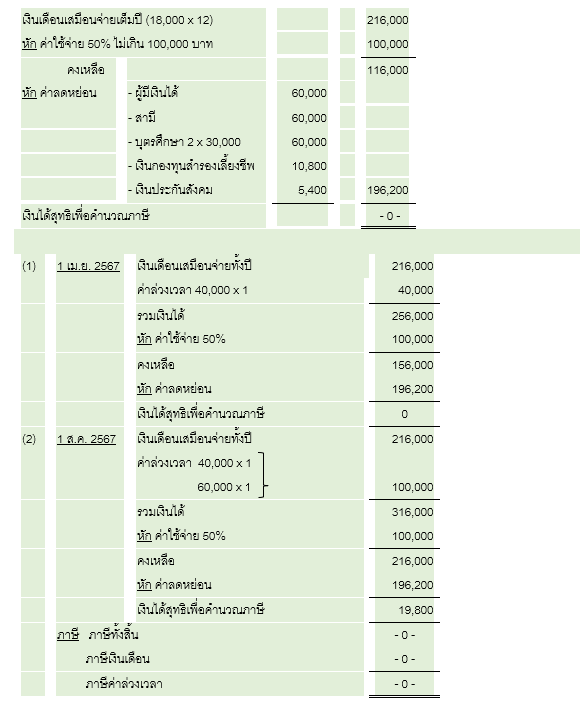
ดังนั้นในเดือน ส.ค. 2567 ไม่ต้องหักภาษี ณ ที่จ่าย ค่าล่วงเวลาไว้ เพราะไม่ถึงเกณฑ์ที่ต้องหักภาษี
เมื่อท่านเป็นเถ้าแก่หากจ้างมืออาชีพมาทำบัญชีให้ก็สบายไปแปดอย่าง แต่ต้องเป็นมืออาชีพที่รู้เรื่องนะครับจึงจะสบายใจได้ ส่วนท่านที่จะเป็นมืออาชีพทางด้านนี้ก็ต้องเหนื่อยหน่อยเพราะต้องศึกษากฎเกณฑ์ต่าง ๆ ให้ทันกับเวลา ยุคสมัยที่กฎหมายแก้ไขใหม่ออกมาอยู่เรื่อย ๆ ของเก่ายังไม่ค่อยจะรู้ดีก็มีของใหม่ออกมาให้สบายใจอีก สนุก ตื่นเต้นดี
กรณีที่มีรายได้ที่นายจ้างจ่ายให้เป็นส่วนเพิ่มนอกจากเงินเดือน
ต่อไปจะได้กล่าวถึงหลักเกณฑ์และวิธีคิดภาษีหัก ณ ที่จ่าย กรณีที่มีรายได้ที่นายจ้างจ่ายให้เป็นส่วนเพิ่มนอกจากเงินเดือน เช่น ออกภาษีให้ ได้อยู่บ้านฟรีหรือจ่ายค่าเช่าบ้านให้ มีอาหาร ค่าพาหนะ ฯลฯ จะต้องคำนวณภาษีกันอย่างไร ?
ตัวอย่างที่ 8 ออกภาษีให้ทอดเดียว มีสวัสดิการต่าง ๆ ด้วย
นายดี มีเสีย เป็นคนโสด ทำงานอยู่บริษัทแห่งหนึ่ง ได้รับเงินจากนายจ้าง คือ เงินเดือน เดือนละ 30,000 บาท ตีค่าให้อยู่บ้านฟรีเป็นเงินเดือนละ 3,000 บาท ค่าอาหารมื้อกลางวันเดือนละ 1,500 บาท ค่าพาหนะเหมารายเดือน เดือนละ 2,000 บาท ค่าเบี้ยกันดารอีกเดือนละ 1,500 บาท รวมเป็นเงินได้ต่อเดือนทั้งสิ้น 38,000 บาท โดยนายจ้างออกภาษีทอดแรกให้ด้วย ดังนี้จะต้องหักภาษี ณ ที่จ่าย ต่อเดือนเท่าใด ถ้านายดีเข้าทำงานตั้งแต่ 1 มกราคม 2567
การคำนวณภาษีหัก ณ ที่จ่าย กระทำได้ดังนี้
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege