
ภาษีระหว่างประเทศ
ข้อผ่อนปรนเกี่ยวกับภาษีส่วนเพิ่ม (GloBE Minimum Tax) (ตอนที่ 1)
สุขวรรณ ฤกษ์สมบูรณ์ดี
เมื่อเดือนมกราคม 2569 ที่ผ่านมา องค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (Organisation for Economic Co-operation and Development : OECD) ได้เผยแพร่แพ็กเกจข้อผ่อนปรนสำหรับกลุ่มกิจการข้ามชาติ (MNE Groups) ที่อยู่ภายใต้บังคับ GloBE Rules ล่าสุด หรือที่เรียกว่า “Side-by-Side Package” บทความนี้เราจะมาดูกันว่า ข้อผ่อนปรนเกี่ยวกับภาษีส่วนเพิ่ม (GloBE Minimum Tax) มีอะไรบ้าง และข้อผ่อนปรนใหม่ที่ออกมาตามแพ็กเกจนี้มีอะไร และบริษัทไทยจะได้รับสิทธิประโยชน์จากข้อผ่อนปรนดังกล่าวหรือไม่ อย่างไร
ข้อผ่อนปรนเกี่ยวกับภาษีส่วนเพิ่ม (GloBE Minimum Tax)
ในปี 2564 OECD ได้เผยแพร่ GloBE Rules[1] อันกำหนดให้กลุ่มกิจการข้ามชาติที่มีรายได้ตามงบการเงินรวมตั้งแต่ 750 ล้านยูโรขึ้นไป ต้องอยู่ภายใต้บังคับของ GloBE Rules โดยในทุก ๆ รอบระยะเวลาบัญชี กลุ่มกิจการข้ามชาติต้องคำนวณหาอัตราภาษีที่แท้จริง (Effective Tax Rate) ในแต่ละประเทศที่กลุ่มกิจการของตนไปประกอบกิจการ ว่าได้เสียภาษีไว้ถึง 15% หรือไม่[2] นอกจากการคำนวณดังกล่าวแล้ว กลุ่มกิจการข้ามชาติยังมีหน้าที่ในการจัดทำและส่งเอกสารที่เรียกว่า “GloBE Information Return (GIR)” ให้กับสรรพากรในแต่ละประเทศอีกด้วย อนึ่ง เพื่อไม่ให้เป็นภาระแก่กลุ่มกิจการข้ามชาติมากจนเกินไป OECD ก็ได้กำหนดกรอบการใช้สิทธิเลือกใช้ข้อผ่อนปรนต่าง ๆ ไว้ใน GloBE Rules[3] ซึ่งข้อผ่อนปรนนี้ไม่ได้ถูกกำหนดเป็นการชัดเจนใน GloBE Rules แต่ OECD (โดย Inclusive Framework) จะกำหนดขึ้นต่อไปในอนาคต ต่อมา ในปี 2565 OECD ก็ได้เผยแพร่หลักเกณฑ์เกี่ยวกับข้อผ่อนปรนชุดแรกออกมา ที่เรียกว่า “Safe Harbours and Penalty Relief”[4] ข้อผ่อนปรนในชุดแรกประกอบไปด้วย 3 ส่วนหลัก ได้แก่ 1. ข้อผ่อนปรนช่วงเปลี่ยนผ่านสำหรับกลุ่มกิจการที่มีการยื่นข้อมูล CbCR (Transitional CbCR Safe Harbour) 2. ข้อผ่อนปรนเกี่ยวกับการลงโทษในช่วงเปลี่ยนผ่าน (Transitional Penalty Relief) และ 3. ข้อผ่อนปรนถาวรในส่วนที่เกี่ยวกับการคำนวณอย่างง่าย (Permanent Safe Harbor) อันมีใจความสรุปได้ ดังนี้
1. ข้อผ่อนปรนในช่วงเปลี่ยนผ่าน (รอบระยะเวลาบัญชีที่เริ่มต้นก่อนหรือในวันที่ 31 ธันวาคม 2569 และสิ้นสุดภายในวันที่ 30 มิถุนายน 2571)
1.1 ข้อผ่อนปรนสำหรับกลุ่มกิจการที่มีการยื่นข้อมูล CbCR (Transitional CbCR Safe Harbour) ในช่วงรอบระยะเวลาบัญชีที่เริ่มต้นก่อนหรือในวันที่ 31 ธันวาคม 2569 และสิ้นสุดภายในวันที่ 30 มิถุนายน 2571 (ช่วงเปลี่ยนผ่าน)[5] หากกลุ่มกิจการใดเข้าลักษณะ 3 ประการดังต่อไปนี้ ให้ถือว่ากลุ่มกิจการมีภาษีส่วนเพิ่มในประเทศนั้นเท่ากับศูนย์ สำหรับรอบระยะเวลาบัญชีนั้น

1.1.1 กลุ่มกิจการข้ามชาติรายงานข้อมูลใน CbC Report ว่ามียอดรายได้รวม (Total Revenue) ในประเทศนั้นน้อยกว่า 10 ล้านยูโร และมีกำไรขาดทุนก่อนหักภาษี (Profit (Loss) before Income Tax) น้อยกว่า 1 ล้านยูโร (หรือขาดทุน) → “De minimis test”
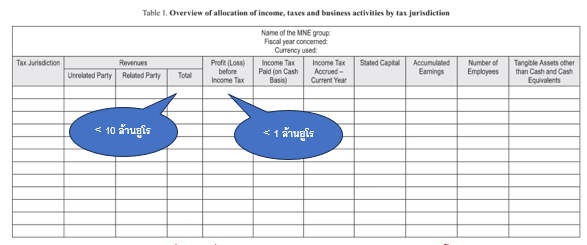
1.1.2 อัตราภาษีที่แท้จริงที่คำนวณอย่างง่าย (Simplified ETR) ในประเทศนั้น มีจำนวนไม่น้อยกว่า “อัตราช่วงเปลี่ยนผ่าน” สำหรับรอบระยะเวลาบัญชีนั้น → “Simplified ETR test”
(1) 15% สำหรับรอบระยะเวลาบัญชี 2566 และ 2567
(2) 16% สำหรับรอบระยะเวลาบัญชี 2568
(3) 17% สำหรับรอบระยะเวลาบัญชี 2569
ทั้งนี้ อัตราภาษีที่แท้จริงที่คำนวณอย่างง่าย (Simplified ETR) มีจำนวนเท่ากับจำนวนภาษีเงินได้ตามที่รายงานในงบการเงิน (Qualified Financial Statement)[6] ซึ่งได้ปรับปรุงรายการภาษีที่ไม่ใช่ Covered Tax และรายการภาษีที่ไม่แน่นอนแล้ว หารด้วยกำไรขาดทุนก่อนภาษี (Profit (Loss) before Income Tax) ตามที่รายงานใน CbC Report
อ้างอิง
- OECD (2021), Tax Challenges Arising from the Digitalisation of the Economy - Global Anti-Base Erosion Model Rules (Pillar Two) : Inclusive Framework on BEPS, OECD Publishing, Paris, https://doi.org/10.1787/782bac33-en. ↩
- คำว่า “ประเทศ” ในบทความนี้ หมายความถึง Jurisdiction ↩
- ข้อ 8.2 ของ GloBE Rules ↩
- OECD (2022), Safe Harbours and Penalty Relief: Global Anti-Base Erosion Rules (Pillar Two), OECD/G20 Inclusive Framework on BEPS, OECD, Paris. www.oecd.org/tax/beps/safe-harbours-and penalty-relief-global-anti-base-erosion-rules-pillar-two.pdf. ↩
- ยกตัวอย่างเช่น หากกลุ่มกิจการข้ามชาติมีรอบระยะเวลาบัญชีตามปีปฏิทิน รอบระยะเวลาบัญชีสุดท้ายที่จะใช้สิทธิตามข้อผ่อนปรนได้ก็คือ รอบระยะเวลาบัญชี 2569 นั่นเอง ↩
- จำนวนที่จัดทำขึ้นเพื่อให้นิติบุคคลแม่ลำดับสูงสุด (UPE) จัดทำงบการเงินรวมและอื่น ๆ ตามที่นิยามไว้โดย OECD ↩
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege