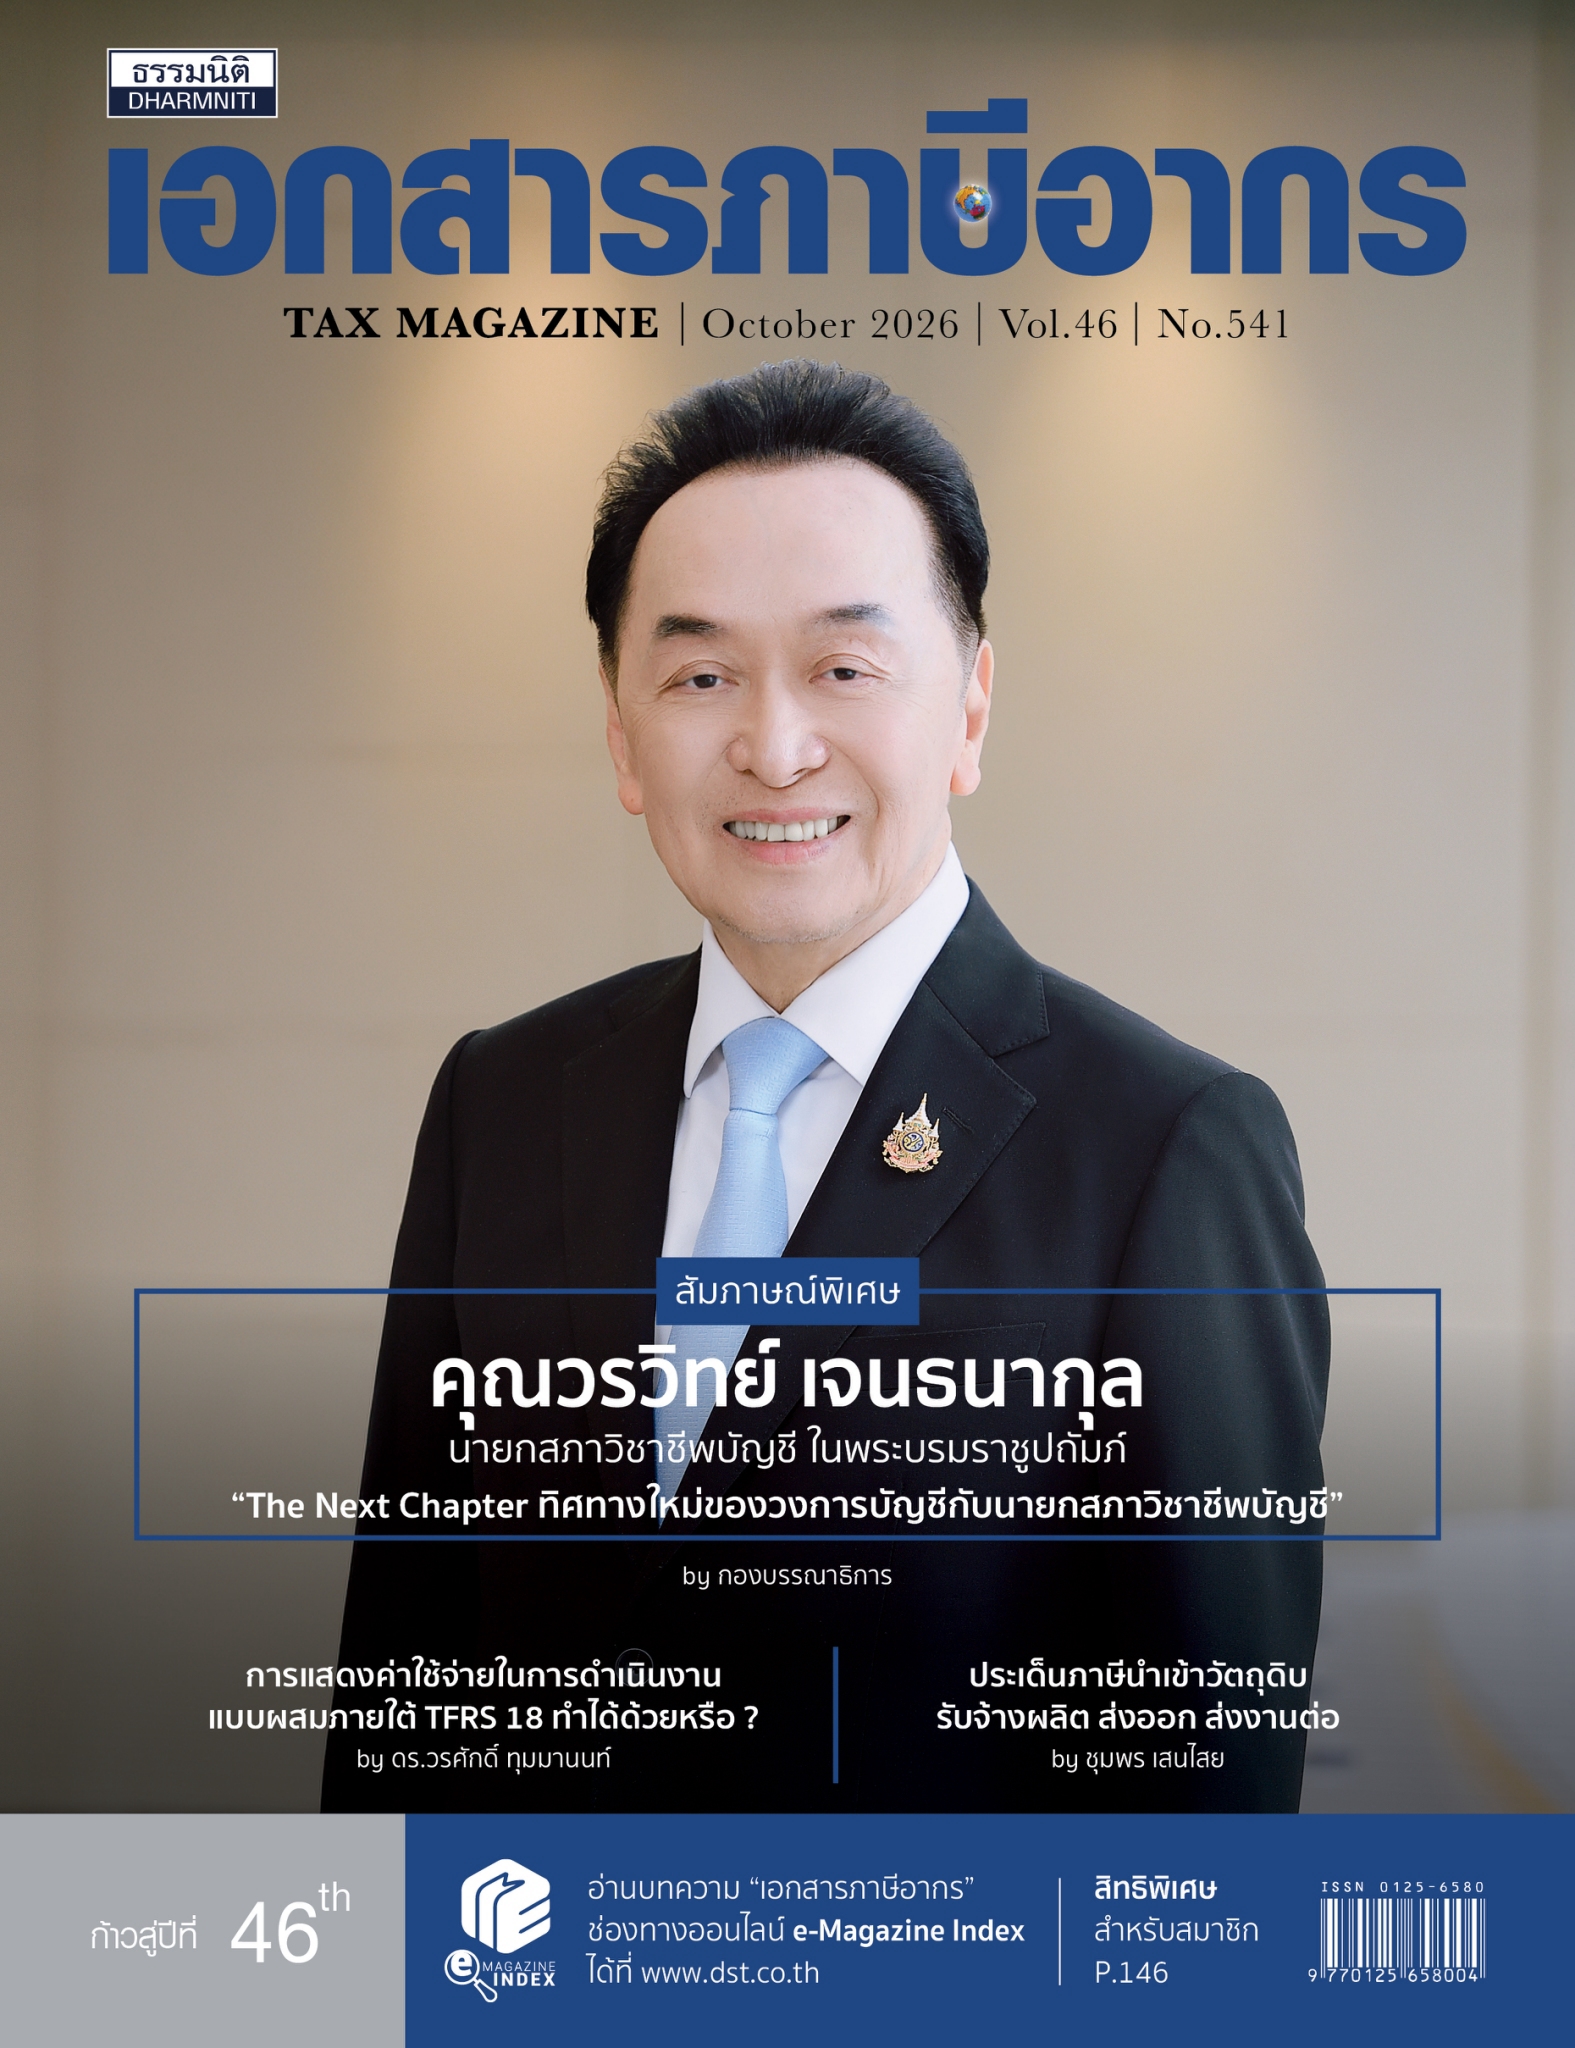
เอกสารภาษีอากร
ตุลาคม 2569 | Vol.46 | No.541
เริ่มอ่านเล่มนี้บทความแนะนำ
การควบคุมภายใน รากฐานสำคัญที่ต้องเข้าใจ เพื่อการบริหารธุรกิจอย่างมั่นคง
Accounting for Executives
▾
การควบคุมภายใน รากฐานสำคัญที่ต้องเข้าใจ เพื่อการบริหารธุรกิจอย่างมั่นคง
Accounting for Executives
การทำธุรกิจในปัจจุบัน ผู้ประกอบการจำนวนไม่น้อยมีความสามารถในการขาย การตลาด การผลิต หรือการสร้างสินค้าและบริการที่ตอบโจทย์ลูกค้า แต่เมื่อธุรกิจเติบโตขึ้น ปัญหาที่ตามมาอาจไม่ได้เกิดจาก “ขายไม่ได้” เพียงอย่างเดียว แต่อาจเกิดจากเงินรั่วไหล สินค้าสูญหาย ลูกหนี้ไม่ชำระเงิน ซื้อของแพงเกินจริง พนักงานทำงานผิดขั้นตอน หรือผู้บริหารได้รับข้อมูลที่ไม่ถูกต้องโดยไม่รู้ตัว สิ่งเหล่านี้สะท้อนให้เห็นว่าการที่ผู้ประกอบการมีความสามารถในการขาย การตลาด หรือมีตัวเลขทางบัญชีที่ถูกต้องเพียงอย่างเดียวอาจยังไม่เพียงพอ เพราะตัวเลขในงบการเงินเป็นเพียง “ผลลัพธ์” ของกิจกรรมที่เกิดขึ้นในธุรกิจ แต่หากกระบวนการทำงานตั้งแต่ต้นไม่มีระบบที่ดี ตัวเลขที่ออกมาก็อาจไม่สะท้อนความเป็นจริง
อ่านบทความ →สัมภาษณ์พิเศษ คุณวรวิทย์ เจนธนากุล นายกสภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์- “The Next Chapter ทิศทางใหม่ของวงการบัญชีกับนายกสภาวิชาชีพบัญชี”
Cover Story
▾
สัมภาษณ์พิเศษ คุณวรวิทย์ เจนธนากุล นายกสภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์- “The Next Chapter ทิศทางใหม่ของวงการบัญชีกับนายกสภาวิชาชีพบัญชี”
Cover Story
วิชาชีพบัญชีกำลังก้าวเข้าสู่ “บทใหม่” ท่ามกลางความเปลี่ยนแปลงที่เกิดขึ้นอย่างรวดเร็ว ทั้ง AI และเทคโนโลยีอัตโนมัติ มาตรฐานวิชาชีพ ตลอดจน Sustainability และ ESG ที่กำลังเข้ามาเปลี่ยนทั้งรูปแบบการทำงานและบทบาทของนักบัญชี จากผู้จัดทำข้อมูลทางการเงินสู่บทบาทที่ต้องคิด วิเคราะห์ และใช้ข้อมูลเพื่อสร้างคุณค่าให้กับธุรกิจมากขึ้น
อ่านบทความ →Pillar One กับภาษี จากการให้บริการดิจิทัลในต่างประเทศ (Digital Service Tax)
ภาษีระหว่างประเทศ
▾
Pillar One กับภาษี จากการให้บริการดิจิทัลในต่างประเทศ (Digital Service Tax)
ภาษีระหว่างประเทศ
ในปี 2558 กลุ่มประเทศ G20 และ OECD ได้เผยแพร่ 2015 BEPS Action Plans (หรือที่เรียกกันว่า “BEPS 1.0”) และในปีต่อมา ได้ริเริ่มกรอบความร่วมมือ Inclusive Framework on Base Erosion and Profit Shifting (BEPS) เพื่อผลักดันให้นานาประเทศปฏิบัติตามแผนปฏิบัติการต่าง ๆ ใน BEPS 1.0
อ่านบทความ →บทความภายในเล่ม
โปรแกรมและตัวช่วยสำหรับนักบัญชียุคใหม่ เมื่อเทคโนโลยีคือเพื่อนร่วมงานคนสำคัญ
IT for Accountant
▾
โปรแกรมและตัวช่วยสำหรับนักบัญชียุคใหม่ เมื่อเทคโนโลยีคือเพื่อนร่วมงานคนสำคัญ
IT for Accountant
ในช่วงไม่กี่ปีที่ผ่านมา เทคโนโลยีและซอฟต์แวร์ใหม่ ๆ ได้เข้ามาเป็น “ผู้ช่วย” ที่ทำงานเคียงข้างนักบัญชีในแทบทุกขั้นตอน ตั้งแต่การรับเอกสาร บันทึกบัญชี กระทบยอด ไปจนถึงการวิเคราะห์และนำเสนอข้อมูลให้ผู้บริหาร คำถามสำคัญของนักบัญชียุคนี้จึงไม่ใช่ “จะใช้เทคโนโลยีดีหรือไม่” แต่เป็น “จะเลือกใช้เครื่องมือแบบไหนให้เหมาะกับงานและองค์กรของตนเองมากที่สุด”
อ่านบทความ →การเรียนรู้ตลอดชีวิต เพื่อพิชิตเป็นนักบัญชีมืออาชีพ ตอนที่ 113 การหักภาษี ณ ที่จ่าย กับการบัญชี (14)
Accounting How to
▾
การเรียนรู้ตลอดชีวิต เพื่อพิชิตเป็นนักบัญชีมืออาชีพ ตอนที่ 113 การหักภาษี ณ ที่จ่าย กับการบัญชี (14)
Accounting How to
ตอนนี้จะได้กล่าวถึงภาษีเงินได้นิติบุคคลหัก ณ ที่จ่าย และภาษีการค้าหัก ณ ที่จ่าย และวิธีการบันทึกบัญชีจากตอนอื่น ๆ ที่กล่าวมาตามลำดับ (สำหรับภาษีการค้าได้ยกเลิกและใช้ภาษีมูลค่าเพิ่มแทน) สำหรับเรื่องบัญชีก็มีหลายตอนและได้พยายามยกตัวอย่างให้ดูหลายแง่หลายมุม ซึ่งต่อไปนี้ก็เป็นอีกเรื่องหนึ่งของภาษีหัก ณ ที่จ่าย ขอท่านติดตามต่อไป
อ่านบทความ →อย่างไร...ถือเป็นการขายสินค้า
Accounting Practice
▾
อย่างไร...ถือเป็นการขายสินค้า
Accounting Practice
การซื้อขายสินค้า ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 453 ได้ให้ความหมายของการซื้อขายไว้ดังนี้ “อันว่าซื้อขายนั้น คือ สัญญาซึ่งบุคคลฝ่ายหนึ่ง เรียกว่า ผู้ขาย โอนกรรมสิทธิ์แห่งทรัพย์สินให้แก่บุคคลอีกฝ่ายหนึ่ง เรียกว่า ผู้ซื้อ และผู้ซื้อตกลงว่าจะใช้ราคาทรัพย์สินนั้นให้แก่ผู้ขาย”
อ่านบทความ →การแสดงค่าใช้จ่ายในการดำเนินงานแบบผสม ภายใต้ TFRS 18 ทำได้ด้วยหรือ ?
Accounting Standard
▾
การแสดงค่าใช้จ่ายในการดำเนินงานแบบผสม ภายใต้ TFRS 18 ทำได้ด้วยหรือ ?
Accounting Standard
พวกเรานักบัญชีคงจำได้ดีว่า ภายใต้ TAS 1 เรื่อง การนำเสนองบการเงิน ที่ใช้กันอยู่ในปัจจุบัน โดยกิจการ PAE หรือกิจการ NPAE ที่เลือกจัดทำรายงานทางการเงินตาม TFRS for PAEs (ก่อนที่ TFRS 18 จะมีผลบังคับใช้ในปี 2571) กิจการต้องแสดงการวิเคราะห์ค่าใช้จ่าย (Analysis of Expenses) ในงบกำไรขาดทุนโดยเลือกวิธีที่ให้ข้อมูลเชื่อถือได้ (Reliable) และ เกี่ยวข้องกับการตัดสินใจ (Relevant) มากที่สุด
อ่านบทความ →การบัญชีเกี่ยวกับ กิจกรรมต่างประเทศ (ตอนที่ 1)
Accounting Update
▾
การบัญชีเกี่ยวกับ กิจกรรมต่างประเทศ (ตอนที่ 1)
Accounting Update
ความต้องการสินค้าและบริการของลูกค้ามีความแตกต่างกันตามวัตถุประสงค์ ซึ่งสินค้าและบริการที่มีจำหน่ายนั้นมีแหล่งที่มาทั้งภายในและภายนอกประเทศ แสดงให้เห็นว่าการดำเนินธุรกิจย่อมมีกิจการบางส่วนที่ต้องติดต่อทำการค้ากับต่างประเทศ การติดต่อสื่อสารกับต่างประเทศในยุคนี้มีความสะดวกและคล่องตัว โดยอาศัยเทคโนโลยีทำให้กิจกรรมทางธุรกิจระหว่างประเทศมีการขยายตัวมากยิ่งขึ้น
อ่านบทความ →อัปเดตสิทธิประโยชน์ทางภาษี วิสาหกิจเพื่อสังคม (Social Enterprise)
Business Law
▾
อัปเดตสิทธิประโยชน์ทางภาษี วิสาหกิจเพื่อสังคม (Social Enterprise)
Business Law
“ทำธุรกิจที่แก้ปัญหาสังคมไปด้วย จะเลี้ยงตัวเองได้จริงหรือ ?” คำถามนี้เป็นอีกหนึ่งคำถามยอดฮิตที่ผู้ประกอบการหลายท่านอาจมี และเป็นเหตุผลสำคัญที่ประเทศไทยมีพระราชบัญญัติส่งเสริมวิสาหกิจเพื่อสังคม พ.ศ. 2562 ที่ออกมาเพื่อช่วยยกสถานะ “ธุรกิจที่มีเป้าหมายทางสังคมเป็นเป้าหมายหลัก” ให้มีสถานะทางกฎหมายเฉพาะเป็น “วิสาหกิจเพื่อสังคม” ที่จดทะเบียนได้มีสิทธิประโยชน์รองรับ (โดยเฉพาะสิทธิประโยชน์ทางภาษี) และมีหน่วยงานเจ้าภาพคือ สำนักงานส่งเสริมวิสาหกิจเพื่อสังคม (สวส.)แต่สิ่งที่น่าเสียดายคือ สิทธิประโยชน์ทางภาษีหลายรายการหมดอายุไปตั้งแต่ 31 ธันวาคม 2566 ทำให้เครื่องมือจูงใจขาดตอน
อ่านบทความ →กฎหมายใหม่ ฉบับตุลาคม 2569
กฎหมายใหม่
▾
กฎหมายใหม่ ฉบับตุลาคม 2569
กฎหมายใหม่
รวมกฎหมายที่เกี่ยวกับการให้สิทธิประโยชน์ทางภาษีเกี่ยวกับการบริจาค ภายใต้โครงสร้างของประมวลรัษฎากร สิทธิในการหักลดหย่อนภาษีเงินได้ไม่ได้เป็นเพียงมาตรการเพื่อบรรเทาภาระภาษีของผู้มีเงินได้เท่านั้น แต่ยังเป็นเครื่องมือทางนโยบายภาษี (Tax Policy) ที่รัฐนำมาใช้เพื่อกระจายความมั่งคั่งและสนับสนุนภารกิจของภาครัฐ โดยเฉพาะอย่างยิ่ง “เงินบริจาค” ซึ่งเป็นกลไกที่รัฐใช้แรงจูงใจทางภาษีเพื่อดึงดูดเม็ดเงินจากภาคเอกชนและประชาชนให้เข้าไปสนับสนุนกิจการสาธารณะ การศึกษา และสาธารณสุขต่าง ๆ ได้ แต่สิ่งที่รัฐจะตอบแทนให้กับประชาชนด้วยวิธีการบรรเทาภาระทางภาษี คือ การใช้วิธีการต่าง ๆ ที่ทำให้เกิดการลดภาระทางภาษี โดยรัฐจะกำหนดมาตรการทางภาษีต่าง ๆ เช่น การหักค่าลดหย่อน การยกเว้นภาษี และการหักค่าใช้จ่ายเพื่อบรรเทาภาระทางภาษี อันเป็นการสร้างแรงจูงใจในการเสียภาษีเพื่อให้การจัดเก็บภาษีมีความเป็นธรรมและเพื่อสนับสนุนการดำเนินการของกิจกรรมในด้านต่าง ๆ ของรัฐ
อ่านบทความ →ตอบข้อหารือ ฉบับตุลาคม 2569
ตอบข้อหารือกรมสรรพากร
▾
ตอบข้อหารือ ฉบับตุลาคม 2569
ตอบข้อหารือกรมสรรพากร
ภาษีมูลค่าเพิ่ม กรณีการนำเข้าสินค้าเพื่อใช้ผลิตอาหารสัตว์ Q ปัญหา บริษัท B (บริษัทฯ) ได้นำเข้าสินค้าจำนวน 3 รายการดังต่อไปนี้ ซึ่งได้ขึ้นทะเบียนอาหารสัตว์ควบคุมเฉพาะกับกรมปศุสัตว์ ประเภทอาหารเสริมสำหรับสัตว์ ชนิดอาหารเสริมแร่ธาตุ
อ่านบทความ →กฎหมายภาษี กับการให้คำปรึกษากฎหมาย ในยุคเทคโนโลยีดิจิทัล/AI ความรู้ที่เกี่ยวข้องกับการให้คำปรึกษากฎหมาย พร้อมกรณีศึกษา คำปรึกษาเกี่ยวกับภาษีเงินได้บุคคลธรรมดา (ตอนที่ 3)
Tax Planning
▾
กฎหมายภาษี กับการให้คำปรึกษากฎหมาย ในยุคเทคโนโลยีดิจิทัล/AI ความรู้ที่เกี่ยวข้องกับการให้คำปรึกษากฎหมาย พร้อมกรณีศึกษา คำปรึกษาเกี่ยวกับภาษีเงินได้บุคคลธรรมดา (ตอนที่ 3)
Tax Planning
ข้อเขียนฉบับที่แล้ว ผู้เขียนนำเสนอตัวอย่างการให้คำปรึกษาภาษีเงินได้บุคคลธรรมดาในประเด็นการรับรู้รายได้ของบุคคลธรรมดาเปรียบเทียบกับนิติบุคคล ฉบับนี้ขอยกตัวอย่างคำปรึกษาเกี่ยวกับกลยุทธ์การวางแผนภาษีเงินได้บุคคลธรรมดา
อ่านบทความ →นวัตกรรมการบริหารจัดการภาษีอากร (Tax Management Innovation) ตอนที่ 22
คำพิพากษาศาลฎีกา
▾
นวัตกรรมการบริหารจัดการภาษีอากร (Tax Management Innovation) ตอนที่ 22
คำพิพากษาศาลฎีกา
การบริหารจัดการภาษีอากร (Tax Management) ประกอบด้วยนโยบายภาษีอากร, การปฏิบัติตามกฎหมายภาษีอากร, การระงับข้อพิพาททางภาษีอากร, การใช้สิทธิประโยชน์ทางภาษีอากร, การจัดทำบัญชีและเอกสารประกอบการลงบัญชี, การบริหารความเสี่ยงทางภาษีอากร, การควบคุมภายในเกี่ยวกับภาษีอากร, การตรวจสอบภาษีอากร และการจัดทำคู่มือเกี่ยวกับภาษีอากร โดยตอนนี้จะพูดถึงมูลเหตุที่ทำให้กำไรสุทธิหรือขาดทุนสุทธิทางภาษีแตกต่างจากกำไรสุทธิหรือขาดทุนสุทธิทางบัญชี
อ่านบทความ →ไร้เจตนา แต่ไม่รอดพ้นความผิดทางศุลกากร
Custom Duty
▾
ไร้เจตนา แต่ไม่รอดพ้นความผิดทางศุลกากร
Custom Duty
ในระบบกฎหมายอาญาทั่วไป หลักการพื้นฐานที่ทรงคุณค่าและได้รับการยอมรับอย่างแพร่หลาย คือ หลัก “บุคคลจะต้องรับผิดในทางอาญาต่อเมื่อได้กระทำโดยเจตนา” ซึ่งได้รับการรองรับไว้อย่างชัดแจ้งในประมวลกฎหมายอาญา มาตรา 59 วรรคหนึ่ง โดยมีเจตนารมณ์เพื่อมุ่งคุ้มครองสิทธิ เสรีภาพ และศักดิ์ศรีความเป็นมนุษย์ของประชาชน เพื่อให้แน่ใจว่าจะไม่มีใครต้องรับโทษทางอาญา เว้นแต่ผู้นั้นจะได้กระทำโดยรู้สำนึกและมีจิตใจอันชั่วร้าย (Mala in se) ประมวลกฎหมายอาญา มาตรา 17 จึงได้เปิดช่องทางให้นำบทบัญญัติภาค 1 แห่งประมวลกฎหมายอาญา ไปใช้แก่ความผิดตามกฎหมายอื่นด้วย เว้นแต่กฎหมายนั้น ๆ จะได้บัญญัติไว้อย่างอื่น
อ่านบทความ →สกัดสมุนไพรไทยไร้ภาษี สุราสามทับอัตราศูนย์ (ตอนที่ 1)
Excise Tax
▾
สกัดสมุนไพรไทยไร้ภาษี สุราสามทับอัตราศูนย์ (ตอนที่ 1)
Excise Tax
ในยุคปัจจุบันที่กระแสการส่งเสริมและผลักดันอุตสาหกรรมสมุนไพรไทยกำลังเติบโตอย่างก้าวกระโดดเพื่อมุ่งสู่ตลาดสากล ผู้ประกอบการและนักพัฒนาจำนวนมากต่างมุ่งเน้นความสนใจไปที่การค้นคว้าวิจัยนวัตกรรมและกระบวนการผลิตผลิตภัณฑ์ให้ได้มาตรฐานระดับสูงเพื่อการค้าและการส่งออก ทว่าในมิติของการประกอบธุรกิจจริงยังมี “ต้นทุนแฝง” เชิงกฎหมายประเภทหนึ่งที่ส่งผลกระทบต่อขีดความสามารถในการแข่งขันและการบริหารจัดการต้นทุนที่ผู้ประกอบการอาจไม่ทราบ นั่นคือ “ภาษีสรรพสามิต”
อ่านบทความ →ส่งออกบริการออนไลน์ อย่างไรให้ได้สิทธิร้อยละ 0
Tax How to
▾
ส่งออกบริการออนไลน์ อย่างไรให้ได้สิทธิร้อยละ 0
Tax How to
“บริการ” หมายความว่าอย่างไร เป็นคำถามที่มีทั้งความง่ายและยากในการให้คำตอบ หลายท่านเข้าใจง่าย ๆ ว่า “บริการ” หมายถึง ทุกสิ่งอย่างที่จับต้องไม่ได้ โดยแตกต่างจากสินค้าซึ่งหมายถึงสิ่งที่จับต้องได้ แต่ในด้านภาษีอากร ความเข้าใจเกี่ยวกับ คำว่า “บริการ” อาจไม่ง่ายเช่นนั้น เนื่องจากมาตรา 77/1 (10) แห่งประมวลรัษฎากร กำหนดนิยามของคำว่า “บริการ” ไว้ค่อนข้างกว้างว่าหมายถึง การกระทำใด ๆ อันอาจหาประโยชน์อันมีมูลค่าซึ่งมิใช่เป็นการขายสินค้า และให้หมายความรวมถึงการใช้บริการของตนเองไม่ว่าประการใด ๆ
อ่านบทความ →ภาษีมูลค่าเพิ่ม สำหรับนักบัญชีภาษีอากร กิจกรรมที่อยู่ในบังคับต้องเสียภาษีมูลค่าเพิ่ม (ตอนที่ 3)
Tax Practice
▾
ภาษีมูลค่าเพิ่ม สำหรับนักบัญชีภาษีอากร กิจกรรมที่อยู่ในบังคับต้องเสียภาษีมูลค่าเพิ่ม (ตอนที่ 3)
Tax Practice
ตามหลักการทั่วไป ภาษีมูลค่าเพิ่มเป็นภาษีอากรที่มุ่งจัดเก็บภาษีจากการกระทำกิจกรรมหรือการประกอบกิจการเป็นสำคัญ โดยไม่คำนึงว่าผู้กระทำกิจกรรมหรือผู้ประกอบกิจการนั้นจะมีสถานภาพเป็นอย่างใด เช่น บุคคลธรรมดา บริษัท ห้างหุ้นส่วน คณะบุคคล มูลนิธิ สมาคม หรือนิติบุคคลอื่น รวมทั้งองค์การของรัฐบาล เช่น กระทรวง ทบวง กรม หรือรัฐวิสาหกิจ เป็นต้น
อ่านบทความ →Q&A ขาด ลา มาสาย ผลกระทบต่อค่าจ้างและภาษี
Tax Tips for HR
▾
Q&A ขาด ลา มาสาย ผลกระทบต่อค่าจ้างและภาษี
Tax Tips for HR
การวางแผนและภาระภาษี การรับ-จ่ายเงินปันผล (ตอนที่ 2)
Tax Vision
▾
การวางแผนและภาระภาษี การรับ-จ่ายเงินปันผล (ตอนที่ 2)
Tax Vision
บทความฉบับที่แล้วได้กล่าวถึงภาระภาษีของการรับเงินปันผลของผู้มีหน้าที่เสียภาษีเงินได้บุคคลธรรมดา และแนวทางการพิจารณาเลือกสิทธิประโยชน์ทางภาษีเงินได้สำหรับเงินปันผลที่จ่ายจากบริษัทในประเทศไทย บทความฉบับนี้จะได้กล่าวถึงภาระภาษีเงินได้บุคคลธรรมดาของการรับเงินปันผลจากบริษัทในต่างประเทศซึ่งมีความซับซ้อนมากขึ้น และแนวทางการพิจารณาสิทธิประโยชน์ทางภาษี
อ่านบทความ →การปรับราคาประเมินที่ดินรอบใหม่ ใช้ในปี 2570 (ตอนจบ)
ภาษีท้องถิ่น
▾
การปรับราคาประเมินที่ดินรอบใหม่ ใช้ในปี 2570 (ตอนจบ)
ภาษีท้องถิ่น
สำหรับบทความในตอนนี้ ผู้เขียนจะขอกล่าวถึงหลักเกณฑ์ในการประเมินราคาที่ดินให้เป็นไปตามกฎกระทรวงการกำหนดราคาประเมินที่ดินหรือสิ่งปลูกสร้าง การจัดทำบัญชีราคาประเมินที่ดินหรือสิ่งปลูกสร้าง และแผนที่ประกอบการประเมินราคาที่ดิน พ.ศ. 2563 ได้กำหนดไว้
อ่านบทความ →นำเข้าวัตถุดิบ รับจ้างผลิต ส่งออก ส่งงานต่อ
ภาษีสรรพากร
▾
นำเข้าวัตถุดิบ รับจ้างผลิต ส่งออก ส่งงานต่อ
ภาษีสรรพากร
การส่งออกสินค้าไปต่างประเทศเป็นรายได้หลักของประเทศไทย ผู้ประกอบกิจการส่งออกสินค้าอาจจะมีทั้งผู้ที่ผลิตสินค้าขายไปต่างประเทศ และผลิตตามคำสั่งของผู้ว่าจ้างต่างประเทศและส่งออกสินค้านั้น ภาระภาษีที่เกี่ยวข้องกับการส่งออกในมุมภาษีสรรพากรจะมีทั้งภาษีเงินได้นิติบุคคลและภาษีมูลค่าเพิ่ม
อ่านบทความ →