เอกสารภาษีอากร
มีนาคม 2569 | Vol.45 | No.534
เริ่มอ่านเล่มนี้บทความแนะนำ
คอมพิวเตอร์เสีย แต่งานต้องเดินต่อ ! ทำไม IT Helpdesk ถึงแก้ปัญหาได้เร็วและคุ้มค่ากว่า สำหรับ SMEs ยุคใหม่
IT for Accountant
▾
คอมพิวเตอร์เสีย แต่งานต้องเดินต่อ ! ทำไม IT Helpdesk ถึงแก้ปัญหาได้เร็วและคุ้มค่ากว่า สำหรับ SMEs ยุคใหม่
IT for Accountant
คอมพิวเตอร์เสียไม่กี่นาที แต่อาจทำให้งานทั้งวันสะดุด ปัญหาไม่ได้อยู่ที่เครื่องพัง แต่อยู่ที่ไม่มีใครรับมือทันที นี่คือจุดที่หลายองค์กรเริ่มตระหนักถึงความจำเป็นของระบบ IT Helpdesk หลายองค์กรโดยเฉพาะธุรกิจขนาดกลางและขนาดเล็ก (SMEs) ปัญหาด้านไอทีมักเริ่มต้นจากเรื่องเล็กน้อย เช่น คอมพิวเตอร์เปิดไม่ขึ้น โปรแกรมบัญชีค้าง พรินเตอร์ไม่ทำงาน หรืออินเทอร์เน็ตขัดข้องระหว่างประชุมออนไลน์ ฯลฯ ปัญหาเหล่านี้อาจไม่รุนแรงถึงขั้นทำให้องค์กรหยุดดำเนินงานทันที แต่กลับส่งผลกระทบต่อการทำงานอย่างต่อเนื่องตลอดทั้งวัน เมื่อไม่มีเจ้าหน้าที่ไอทีประจำ พนักงานจึงต้องแก้ปัญหาเฉพาะหน้าด้วยตนเอง อาทิ โทรถามเพื่อนร่วมงาน ค้นหาวิธีแก้จากอินเทอร์เน็ต หรือรอให้เจ้าหน้าที่ไอทีเข้ามาแก้ไขตามเวลานัดหมาย งานหลักที่ควรเดินหน้าจึงกลับต้องชะงักลงโดยไม่มีใครรับผิดชอบอย่างชัดเจน สถานการณ์เช่นนี้ทำให้ปัญหาด้านไอทีไม่ใช่เพียงเรื่องเทคนิคอีกต่อไป แต่กลายเป็นเรื่องของความต่อเนื่องในการทำงานและต้นทุนที่มองไม่เห็น ซึ่ง SMEs จำนวนมากกำลังแบกรับอยู่โดยไม่รู้ตัว
อ่านบทความ →Financial Reporting จากงบการเงิน สู่เครื่องมือเชิงกลยุทธ์ของผู้บริหาร
Cover Story
▾
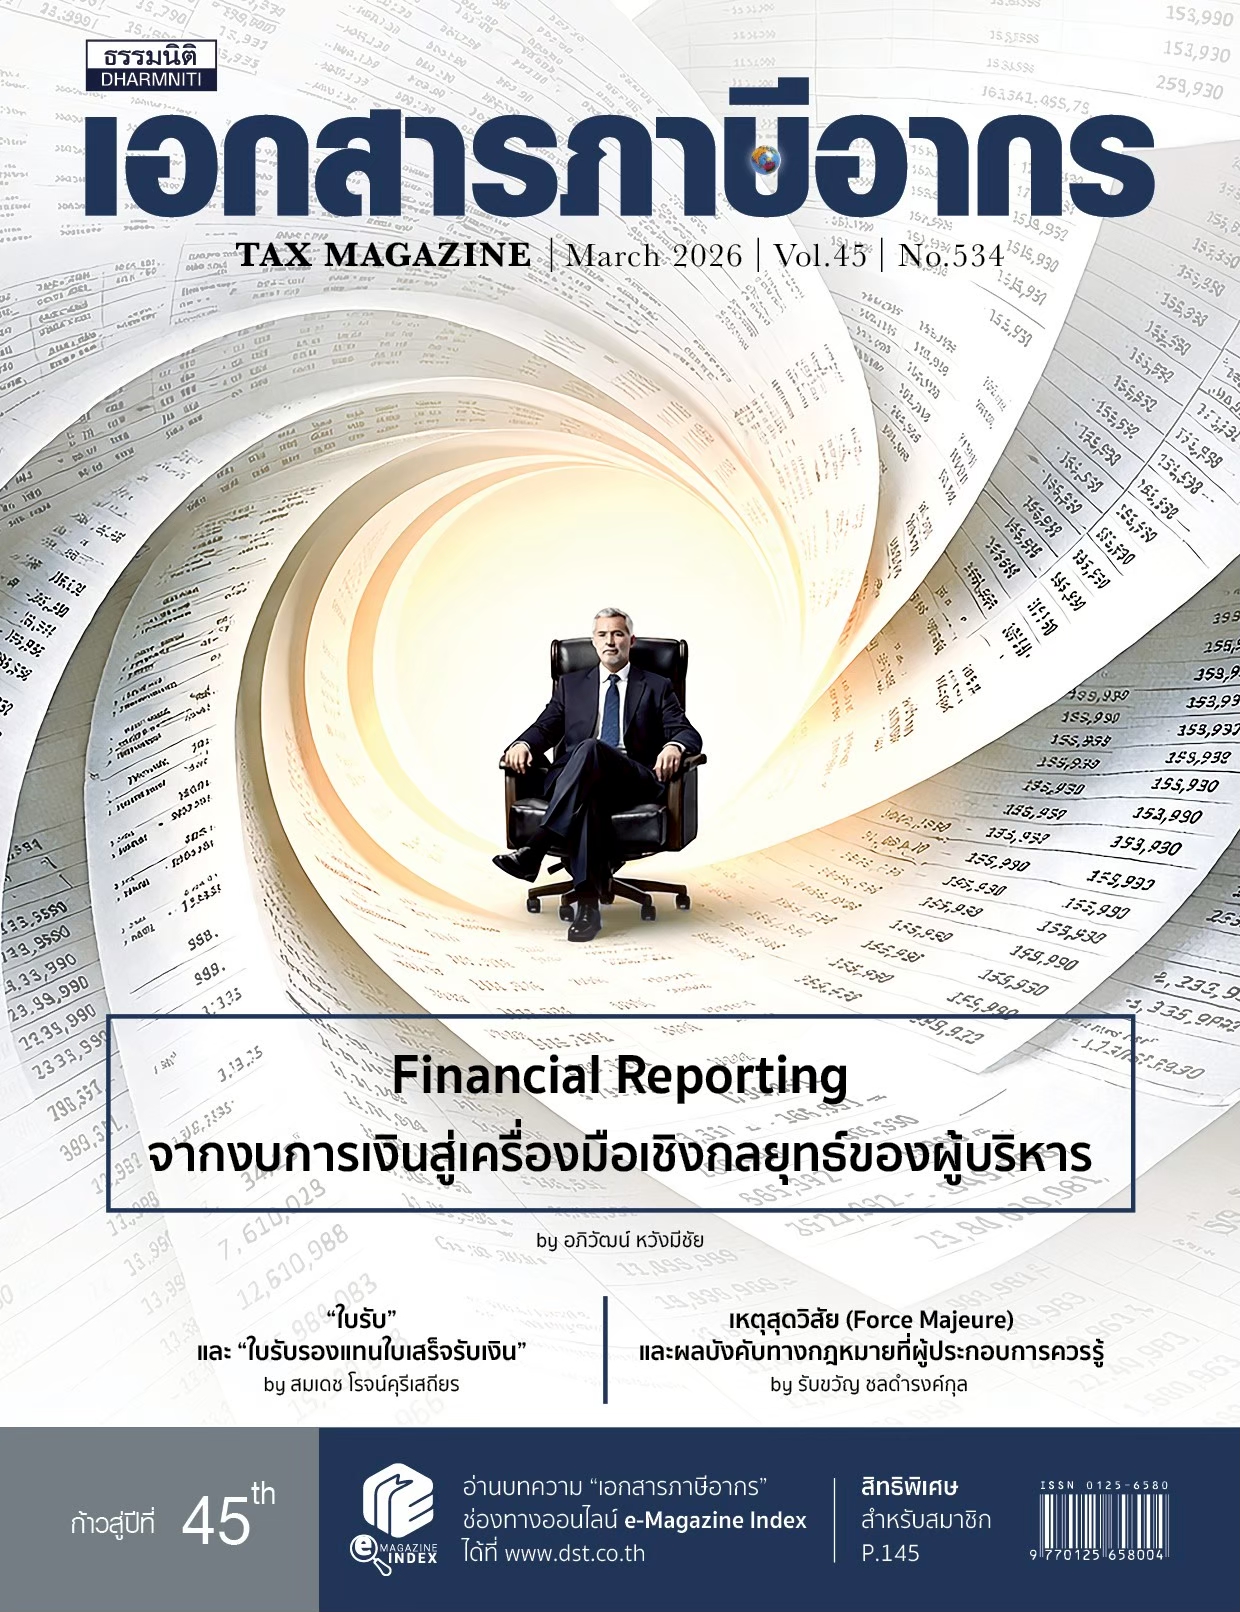
Financial Reporting จากงบการเงิน สู่เครื่องมือเชิงกลยุทธ์ของผู้บริหาร
Cover Story
ในโลกของบริษัทจดทะเบียนและองค์กรขนาดใหญ่ งบการเงินไม่ควรถูกมองว่าเป็นเพียงเอกสารที่จัดทำขึ้นเพื่อปิดงบการเงินประจำปีเมื่อสิ้นสุดรอบบัญชีในแต่ละปี หรือการจัดทำงบการเงินเป็นภารกิจของฝ่ายบัญชีและการเงินเพียงฝ่ายเดียวอีกต่อไป งบการเงินในวันนี้ คือ ผลลัพธ์ของการตัดสินใจเชิงกลยุทธ์ที่ผู้บริหารระดับสูงของแต่ละองค์กรที่สะท้อนถึงผลการดำเนินงาน ผลการบริหารงาน ตลอดจนผลการเลือกดำเนินกลยุทธ์การตัดสินใจ บริหารธุรกิจตามสิ่งที่ทีมผู้บริหารได้ตัดสินใจลงมือปฏิบัติ ซึ่งเป็นผลสะท้อนจากเหตุการณ์ในอดีตที่เกิดขึ้นมาผ่านงบการเงินประจำปี
อ่านบทความ →กฎหมายใหม่ ฉบับมีนาคม 2569
กฎหมายใหม่
▾
กฎหมายใหม่ ฉบับมีนาคม 2569
กฎหมายใหม่
มาตรการภาษีเพื่อสนับสนุนการปรับปรุงโรงแรมที่พัก - พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ 800) พ.ศ. 2568 - ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 466) เรื่อง กำหนดหลักเกณฑ์ วิธีการ และเงื่อนไขการยกเว้นภาษีเงินได้นิติบุคคลสำหรับเงินได้ที่ได้จ่ายเพื่อการต่อเติม เปลี่ยนแปลง ขยายออก หรือทำให้ดีขึ้นซึ่งทรัพย์สินที่เกี่ยวเนื่องกับการประกอบกิจการโรงแรมตามกฎหมายว่าด้วยโรงแรม ลงวันที่ 26 มกราคม พ.ศ. 2569
อ่านบทความ →บทความภายในเล่ม
“ใบรับ” และ “ใบรับรองแทนใบเสร็จรับเงิน”
Accounting Practice
▾
“ใบรับ” และ “ใบรับรองแทนใบเสร็จรับเงิน”
Accounting Practice
ในการจัดทำบัญชีมีความจำเป็นอย่างยิ่งที่นักบัญชีควรทราบถึงกฎหมายที่เกี่ยวข้องกับงานบัญชี ข้อกำหนด ระเบียบ คำสั่ง ประกาศของกรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ ไม่ว่าจะเป็นการบันทึกบัญชี การทำงบการเงิน หรือกฎหมายที่เกี่ยวข้องกับบัญชี ความรู้ที่นักบัญชีควรทราบในการจัดทำบัญชีของประเทศไทยนั้นได้ใช้กฎหมายในการจัดทำบัญชีตามประกาศของคณะปฏิวัติ ฉบับที่ 285 ลงวันที่ 24 พฤศจิกายน พ.ศ. 2515 (เป็นเวลาค่อนข้างนานมาก) และได้มีการแก้ไขเพิ่มเติมโดยประกาศอธิบดีกรมทะเบียนการค้า (กรมพัฒนาธุรกิจการค้า) แต่ก็ยังยึดประกาศคณะปฏิวัติ ฉบับที่ 285 เป็นแม่บทของกฎหมายเกี่ยวกับการจัดทำบัญชีจนถึงปัจจุบัน
อ่านบทความ →ความรู้พื้นฐานด้านบัญชี ภาษี กฎหมาย สำหรับเจ้าของธุรกิจ (ตอนที่ 13)
Accounting for Executives
▾
ความรู้พื้นฐานด้านบัญชี ภาษี กฎหมาย สำหรับเจ้าของธุรกิจ (ตอนที่ 13)
Accounting for Executives
ตอนนี้เรายังอยู่ในเนื้อหาสำคัญของ “ภาษีมูลค่าเพิ่ม” โดยจะมาทำความเข้าใจในสาระสำคัญ หากเจ้าของธุรกิจที่จดทะเบียนในระบบภาษีมูลค่าเพิ่มได้รับใบกำกับภาษีมาจากซื้อสินค้าหรือการใช้บริการเพื่อใช้ในกิจการ เช่น หากเจ้าของธุรกิจซื้อสินค้าและได้รับใบกำกับภาษีเต็มรูปแบบ มูลค่าสินค้า 100 บาท และมีภาษีมูลค่าเพิ่ม 7 บาท รวม 107 บาท ดังนั้น 7 บาท คือ ภาษีมูลค่าเพิ่ม ซึ่งเรียกว่า “ภาษีซื้อ”
อ่านบทความ →การเรียนรู้ตลอดชีวิต เพื่อพิชิตเป็นนักบัญชีมืออาชีพ ตอนที่ 106 การหักภาษี ณ ที่จ่าย กับการบัญชี (7)
Accounting How to
▾
การเรียนรู้ตลอดชีวิต เพื่อพิชิตเป็นนักบัญชีมืออาชีพ ตอนที่ 106 การหักภาษี ณ ที่จ่าย กับการบัญชี (7)
Accounting How to
ในตอนนี้จะเขียนถึงการหักภาษี ณ ที่จ่าย ตามประมวลรัษฎากร ประมวลรัษฎากร มาตรา 50 มาตรา 50 ให้บุคคล ห้างหุ้นส่วน บริษัท สมาคม หรือคณะบุคคล ผู้จ่ายเงินได้พึงประเมินตามมาตรา 40 หักภาษีเงินได้ไว้ทุกคราวที่จ่ายเงินได้พึงประเมินตามวิธีดังต่อไปนี้ กรณีที่ 1 : กรณีเงินได้พึงประเมินตามมาตรา 40 (1) (2) ให้คูณเงินได้ที่จ่ายด้วยจำนวนคราวที่ต้องจ่าย เพื่อให้ได้จำนวนเสมือนหนึ่งว่าได้จ่ายทั้งปี แล้วคำนวณภาษีตามเกณฑ์ในมาตรา 48 เป็นเงินภาษีทั้งสิ้นเท่าใด ให้หารด้วยจำนวนคราวที่จะต้องจ่าย ได้ผลลัพธ์เป็นเงินเท่าใด ให้หักเป็นเงินภาษีไว้เท่านั้น
อ่านบทความ →TFRS 18 เรื่องใกล้ตัวนักบัญชี...ไม่นานเกินรอ (ตอนจบ)
Accounting Standard
▾
TFRS 18 เรื่องใกล้ตัวนักบัญชี...ไม่นานเกินรอ (ตอนจบ)
Accounting Standard
ฉบับนี้ขออธิบายเรื่องการจัดประเภทกระแสเงินสดรับจากดอกเบี้ยและเงินปันผลและกระแสเงินสดจ่ายสำหรับดอกเบี้ยต่อจากฉบับที่แล้ว ตัวอย่างประกอบความเข้าใจ สำหรับกิจการที่ให้ความช่วยเหลือทางการเงินแก่ลูกค้าเป็นกิจกรรมหลักทางธุรกิจ (ตัวอย่างเช่น ธนาคาร) หรือลงทุนในช่วงกิจกรรมหลักทางธุรกิจในสินทรัพย์ที่ก่อให้เกิดผลตอบแทนแยกต่างหากและส่วนใหญ่ไม่ขึ้นอยู่กับทรัพยากรอื่นที่ถือครองโดยกิจการ (ตัวอย่างเช่น กิจการประกันภัยและกิจการที่ดําเนินธุรกิจด้านการลงทุน) กิจการอาจจัดประเภทรายได้ดอกเบี้ยและเงินปันผลและค่าใช้จ่ายดอกเบี้ยเป็นประเภทต่าง ๆ ในงบกำไรหรือขาดทุน สำหรับกิจการเหล่านี้ กิจการต้องจัดประเภทกระแสเงินสดของรายการอย่างเดียวกันในงบกระแสเงินสดดังต่อไปนี้
อ่านบทความ →การบัญชีเกี่ยวกับอัตราแลกเปลี่ยน (ตอนจบ)
Accounting Update
▾
การบัญชีเกี่ยวกับอัตราแลกเปลี่ยน (ตอนจบ)
Accounting Update
ในตอนที่แล้วได้อธิบายถึงมาตรฐานการรายงานทางการเงินและหลักภาษีอากรสำหรับรายการบัญชีที่เกี่ยวกับอัตราแลกเปลี่ยนสำหรับธุรกิจที่มีรายการค้าเกี่ยวข้องกับอัตราแลกเปลี่ยน ต่อไปจะกล่าวถึงเงื่อนไขการค้าระหว่างประเทศและการบันทึกรายการบัญชีที่เกี่ยวกับอัตราแลกเปลี่ยน
อ่านบทความ →ตอบข้อหารือ ฉบับมีนาคม 2569
ตอบข้อหารือกรมสรรพากร
▾
ตอบข้อหารือ ฉบับมีนาคม 2569
ตอบข้อหารือกรมสรรพากร
ภาษีเงินได้นิติบุคคล กรณีการปรับปรุงผลขาดทุนจากอัตราแลกเปลี่ยนเงินตรา Q ปัญหา บริษัทฯ กู้เงินจากต่างประเทศเมื่อปี 2539 จำนวน 2,000,000 ดอลลาร์สหรัฐ อัตราแลกเปลี่ยนในขณะนั้น 26 บาทต่อ 1 ดอลลาร์สหรัฐ คิดเป็นเงินไทย 52,000,000 บาท ซึ่งบริษัทฯ ได้บันทึกบัญชีเป็นเจ้าหนี้เงินกู้ต่างประเทศทั้งจำนวน ณ วันได้รับมาเรียบร้อยแล้ว และระหว่างปี 2539 บริษัทฯ ได้ชำระเงินกู้ดังกล่าวไป 200,000 ดอลลาร์สหรัฐ ในอัตราแลกเปลี่ยน 26.12 บาทต่อ 1 ดอลลาร์สหรัฐ และมีขาดทุนจากอัตราแลกเปลี่ยน 24,000 บาท เมื่อสิ้นงวดบัญชี ปี 2539 คือวันที่ 31 ธันวาคม 2539 บริษัทฯ มีหนี้สินเป็นเงินตราต่างประเทศ 1,800,000 ดอลลาร์สหรัฐ แต่บริษัทฯ มิได้ปรับปรุงกำไรหรือขาดทุนจากอัตราแลกเปลี่ยน ต่อมาในปี 2540 เมื่อเดือนมิถุนายน 2540 บริษัทฯ ชำระเงินกู้ดังกล่าวเป็นงวดที่ 2 อีก จำนวน 200,000 ดอลลาร์สหรัฐ อัตราแลกเปลี่ยนเป็น 26.45 บาทต่อ 1 ดอลลาร์สหรัฐ มีผลขาดทุนจากอัตราแลกเปลี่ยน 90,000 บาท ต่อมาบริษัทฯ ชำระเงินกู้งวดที่ 3 เมื่อเดือนกันยายน 2540 จำนวน 200,000 ดอลลาร์สหรัฐ อัตราแลกเปลี่ยน 47.2445 บาทต่อ 1 ดอลลาร์สหรัฐ มีผลขาดทุนจากอัตราแลกเปลี่ยน 4,248,000 บาท ดังนั้นเมื่อสิ้นงวดบัญชี ณ 31 ธันวาคม 2540 บริษัทฯ มีหนี้สินคงเหลือ 1,400,000 ดอลลาร์สหรัฐ ซึ่งอัตราแลกเปลี่ยน ณ วันสิ้นงวดบัญชีเท่ากับ 39.2206 บาทต่อ 1 ดอลลาร์สหรัฐ แต่บริษัทฯ มิได้ปรับปรุงในทางบัญชี ณ วันสิ้นงวดบัญชีถึงผลกำไรหรือขาดทุนจากอัตราแลกเปลี่ยน เพราะบริษัทฯ มีเหตุผล 3 ประการ
อ่านบทความ →เหตุสุดวิสัย (Force Majeure) และผลบังคับทางกฎหมายที่ผู้ประกอบการควรรู้
Business Law
▾
เหตุสุดวิสัย (Force Majeure) และผลบังคับทางกฎหมายที่ผู้ประกอบการควรรู้
Business Law
ในโลกธุรกิจทุกวันนี้เต็มไปด้วยความไม่แน่นอน เหตุการณ์ที่ไม่อาจคาดเดาได้สามารถเกิดขึ้นได้ตลอดเวลา ไม่ว่าจะเป็นสงคราม (เช่น สงครามรัสเซีย-ยูเครน) ภัยธรรมชาติ (เช่น ภาวะโลกร้อนซึ่งก่อให้เกิดความแปรปรวนของสภาพอากาศ อาทิ หิมะตกหนักและน้ำท่วมในหลายพื้นที่ของโลก) หรือการเปลี่ยนแปลงของภูมิรัฐศาสตร์ (Geopolitics) ซึ่งเห็นได้อย่างชัดเจนจากท่าทีของบรรดาผู้นำบนเวที World Economic Forum และแม้กระทั่งการเมืองทั้งภายในและภายนอกประเทศ (เช่น การเลือกตั้งและการเปลี่ยนขั้วรัฐบาลที่อาจนำไปสู่การเปลี่ยนแปลงนโยบายทางการเมืองของไทยจากการเลือกตั้งในเดือนกุมภาพันธ์ที่ผ่านมา) แน่นอนว่าเหตุการณ์ดังกล่าว
อ่านบทความ →การยื่นแบบภาษีเงินได้บุคคลธรรมดา
Tax Tips for HR
▾
การยื่นแบบภาษีเงินได้บุคคลธรรมดา
Tax Tips for HR
เมื่อมีเงินได้ย่อมก่อให้เกิดหน้าที่ต้องยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาตามหลักเกณฑ์ของกรมสรรพากร โดยหน้าที่ดังกล่าวไม่ได้เกี่ยวข้องเฉพาะตัวผู้เสียภาษีเท่านั้น แต่ยังเชื่อมโยงถึงฝ่ายทรัพยากรบุคคล (HR) ซึ่งมีบทบาทสำคัญในการจัดทำข้อมูลเงินได้ การหักภาษี ณ ที่จ่าย และออกหนังสือรับรองเงินเดือนให้ถูกต้อง การยื่นแบบภาษีแบ่งเป็น 2 ช่วง คือ ภาษีกลางปีและภาษีประจำปี สำหรับการยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดา (ภ.ง.ด.90, ภ.ง.ด.91) ประจำปีภาษี 2568 ยื่นได้ถึง 31 มีนาคม 2569 และยื่นทางอินเทอร์เน็ตได้ถึง 8 เมษายน 2569 ทั้งนี้ การทำความเข้าใจขั้นตอนการชำระภาษีจะช่วยให้ทั้งพนักงานและ HR ลดความคลาดเคลื่อน ป้องกันความเสี่ยงด้านเบี้ยปรับและเงินเพิ่ม และบริหารจัดการภาษีได้อย่างมีประสิทธิภาพมากขึ้น
อ่านบทความ →กลยุทธ์การวางแผนภาษี ธุรกิจเทคโนโลยีดิจิทัลและเทคโนโลยีปัญญาประดิษฐ์ สัญญาร่วมค้ากับการใช้สิทธิประโยชน์ทางภาษี จากการโอนกิจการบางส่วน ตอนที่ 1 : กิจการร่วมค้า (Joint Venture)
Tax Planning
▾
กลยุทธ์การวางแผนภาษี ธุรกิจเทคโนโลยีดิจิทัลและเทคโนโลยีปัญญาประดิษฐ์ สัญญาร่วมค้ากับการใช้สิทธิประโยชน์ทางภาษี จากการโอนกิจการบางส่วน ตอนที่ 1 : กิจการร่วมค้า (Joint Venture)
Tax Planning
บริษัทที่มีการประกอบธุรกิจหลายประเภท แต่ต้องการร่วมทุนเฉพาะธุรกิจบางประเภทในรูปแบบของกิจการร่วมค้า (Joint Venture) มีปัญหาว่า บริษัทควรเลือกรูปแบบใดในการทำสัญญาร่วมค้า และกิจการร่วมค้าแต่ละประเภทจะสามารถใช้สิทธิยกเว้นภาษีตามหลักเกณฑ์ข้อกฎหมายเกี่ยวกับการโอนกิจการบางส่วน (Partial Business Transfer หรือ PBT) ได้หรือไม่ ?
อ่านบทความ →อัปเดตกฎหมายใหม่ พิธีการศุลกากรของนำเข้าทางไปรษณีย์ระหว่างประเทศ
custom duty
▾
อัปเดตกฎหมายใหม่ พิธีการศุลกากรของนำเข้าทางไปรษณีย์ระหว่างประเทศ
custom duty
อัปเดตมาตรการใหม่ที่ผู้ซื้อและผู้ขายออนไลน์ต้องรู้ เมื่อการซื้อขายสินค้าออนไลน์เป็นไปในทิศทางที่เติบโตขึ้นอย่างก้าวกระโดด ระบบธุรกิจอีคอมเมิร์ซ (e-Commerce) จึงช่วยให้ระบบเศรษฐกิจของโลกขยายตัวในวงกว้าง ซึ่งมีส่วนสำคัญให้พฤติกรรมการบริโภคเปลี่ยนแปลงไป เพราะการซื้อขายสินค้าระหว่างประเทศมีความสะดวกและเข้าถึงได้ง่าย สามารถชำระเงินออนไลน์ได้สะดวกสบาย มีมากมายหลายช่องทาง ไม่ว่าผู้ซื้อและผู้ขายจะอยู่ที่ใดในโลกก็ติดต่อซื้อขายกันได้ ซึ่งแน่นอนว่าการซื้อขายระหว่างประเทศที่สะดวกเช่นนี้ย่อมทำให้การใช้บริการการขนส่งสินค้าผ่านไปรษณีย์ระหว่างประเทศเติบโตและมีปริมาณสูงมากขึ้นตามไปด้วย
อ่านบทความ →หลักเกณฑ์และความรับผิด จากการผิดเงื่อนไขมาตรการ EV3
Excise Tax
▾
หลักเกณฑ์และความรับผิด จากการผิดเงื่อนไขมาตรการ EV3
Excise Tax
ระบบ e Donation สะดวกใช้สิทธิทางภาษี โปร่งใส อิ่มใจ ได้บุญ
Tax How to
▾
ระบบ e Donation สะดวกใช้สิทธิทางภาษี โปร่งใส อิ่มใจ ได้บุญ
Tax How to
ชาวไทยเป็นผู้ชอบทำบุญทำทาน ไม่ว่าจะด้วยเงินหรือทรัพย์สินต่าง ๆ หลายท่านบริจาคเพื่อความอิ่มใจ อิ่มบุญ และไม่ได้นำประโยชน์จากการบริจาคมาใช้สิทธิประโยชน์ทางภาษี อย่างไรก็ตาม ผู้บริจาคบางรายบริจาคและได้ใช้ประโยชน์ทางภาษีตามประมวลรัษฎากรด้วย โดยผู้บริจาคซึ่งมีฐานะเป็นบุคคลธรรมดาและประสงค์จะใช้สิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดาต้องบริจาคด้วยเงินเท่านั้น สำหรับผู้บริจาคซึ่งมีฐานะเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคลและประสงค์จะลงรายจ่ายในการคำนวณภาษีเงินได้นิติบุคคลสามารถบริจาคด้วยเงินหรือทรัพย์สินก็ได้ ซึ่งก่อนปี 2569 กรมสรรพากรอนุญาตให้ใช้หลักฐานการบริจาคเพื่อให้ผู้บริจาคได้ใช้สิทธิประโยชน์ทางภาษีได้ 2 วิธี คือ หลักฐานการบริจาคในรูปกระดาษ เช่น ใบอนุโมทนาบัตร หนังสือขอบคุณ หรือหลักฐานการบริจาคในรูปอิเล็กทรอนิกส์ด้วยระบบ e Donation ของกรมสรรพากร
อ่านบทความ →ภาษีมูลค่าเพิ่ม สำหรับนักบัญชีภาษีอากร ตอนที่ 7 : โครงสร้างกฎหมายภาษีมูลค่าเพิ่ม
Tax Practice
▾
ภาษีมูลค่าเพิ่ม สำหรับนักบัญชีภาษีอากร ตอนที่ 7 : โครงสร้างกฎหมายภาษีมูลค่าเพิ่ม
Tax Practice
คำว่า “ภาษีมูลค่าเพิ่ม” เป็นคำที่มาจากภาษาอังกฤษว่า Value Added Tax (VAT) โดยมุ่งจัดเก็บภาษีจากมูลค่าส่วนเพิ่มของสินค้าหรือบริการที่ผู้ประกอบการได้ขายหรือให้บริการในราชอาณาจักร และการนำเข้าสินค้าจากต่างประเทศ ซึ่งในบางประเทศ เช่น แคนาดา ออสเตรเลีย นิวซีแลนด์ สิงคโปร์ เป็นต้น ใช้คำว่า ภาษีสินค้าหรือบริการ หรือ Goods and Service Tax (GST) หรือในประเทศญี่ปุ่นใช้คำว่า Consumption Tax หรือภาษีการบริโภค แทน
อ่านบทความ →รายจ่ายเพื่อการลงทุน หรือค่าซ่อมแซม (ตอนที่ 3)
Tax Vision
▾
รายจ่ายเพื่อการลงทุน หรือค่าซ่อมแซม (ตอนที่ 3)
Tax Vision
ในฉบับที่ผ่านมาผู้เขียนได้นำเสนอกรณีศึกษารายจ่ายเพื่อการลงทุนซึ่งจะไม่สามารถนำไปคำนวณหักเป็นรายจ่ายได้ แต่อาจหักเป็นค่าสึกหรอและค่าเสื่อมราคาทรัพย์สินตามพระราชกฤษฎีกาฯ ฉบับที่ 145 พ.ศ. 2527 และตามมาตรา 65 ตรี (5) ได้ ทั้งนี้ เพื่อที่จะได้ระมัดระวังเพราะหากตีความผิดพลาดอาจทำให้การชำระภาษีผิด เป็นเหตุให้มีเบี้ยปรับ เงินเพิ่มได้ บทความฉบับนี้จะนำกรณีศึกษาเรื่องรายจ่ายเพื่อการลงทุนในประเด็นที่น่าสนใจมาเสนอเพิ่มเติม เพื่อใช้พิจารณาบริหารจัดการเพื่อลดความเสี่ยงด้านภาษีต่อไป
อ่านบทความ →คำพิพากษาศาลฎีกา และหมายเหตุ เรื่อง “ทักษิณ” ต้องเสียภาษีการขายหุ้นชินคอร์ปจริงหรือ ? (ตอนที่ 1)
คำพิพากษาศาลฎีกา
▾
คำพิพากษาศาลฎีกา และหมายเหตุ เรื่อง “ทักษิณ” ต้องเสียภาษีการขายหุ้นชินคอร์ปจริงหรือ ? (ตอนที่ 1)
คำพิพากษาศาลฎีกา
เนื่องจากมีท่านผู้อ่านจำนวนมากขอให้ผู้เขียนวิพากษ์คำพิพากษาศาลฎีกาที่วินิจฉัยให้นายทักษิณ ชินวัตร อดีตนายกรัฐมนตรี ชำระภาษีจำนวน 17,629 ล้านบาท จากการขายหุ้นชินคอร์ป ผู้เขียนจึงขอพักการเขียนบทความชุด “นวัตกรรมการบริหารจัดการภาษีอากร” ไว้ก่อน และนำเสนอคำพิพากษาศาลฎีกาในประเด็นนี้
อ่านบทความ →การเก็บภาษีการจราจรติดขัด
ภาษีท้องถิ่น
▾
การเก็บภาษีการจราจรติดขัด
ภาษีท้องถิ่น
การพิจารณาสถานประกอบการถาวร กรณีลูกจ้างหรือบุคลากรทำงานจากบ้านในต่างประเทศ (Permanent Establishment in Respect of Cross-border Working from Home or Other Relevant Place)
ภาษีระหว่างประเทศ
▾
การพิจารณาสถานประกอบการถาวร กรณีลูกจ้างหรือบุคลากรทำงานจากบ้านในต่างประเทศ (Permanent Establishment in Respect of Cross-border Working from Home or Other Relevant Place)
ภาษีระหว่างประเทศ
เมื่อวันที่ 18 พฤศจิกายน 2568 ที่ผ่านมา คณะมนตรี (Council) ขององค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (Organisation for Economic Co-operation and Development : OECD) ได้รับรองการแก้ไขเพิ่มเติมต้นร่างสัญญาว่าด้วยการเว้นการเก็บภาษีซ้อนของ OECD (OECD Model Tax Convention : OECD Model) ซึ่งเป็นการแก้ไขเพิ่มเติมครั้งล่าสุดภายหลังจากที่ไม่ได้มีการแก้ไขมาตั้งแต่ พ.ศ. 2560 (ค.ศ. 2017) โดยในการแก้ไขเพิ่มเติมครั้งนี้ ได้มีการอธิบาย (Clarify) ความเพิ่มเติม ถึงประเด็นข้อถกเถียงที่เกิดขึ้นตั้งแต่ช่วงการแพร่ระบาดของโรคติดเชื้อ COVID-19 เป็นต้นมา และได้มีข้อถกเถียงเพิ่มขึ้นเรื่อย ๆ ในปัจจุบัน กล่าวคือ ประเด็นการพิจารณาการมีอยู่ของสถานประกอบการถาวรของผู้มีถิ่นที่อยู่ทางภาษีของประเทศคู่สัญญาประเทศหนึ่ง (ประเทศถิ่นที่อยู่) ในประเทศคู่สัญญาอีกประเทศหนึ่ง (ประเทศแหล่งเงินได้) ด้วยเหตุของการมีลูกจ้างหรือบุคลากรทำงานจากบ้านหรือสถานที่อื่นใดในประเทศแหล่งเงินได้
อ่านบทความ →ความสำคัญของสถานประกอบการ ย้าย-ลดสาขา มีเครดิตพันยอดทำอย่างไร
ภาษีสรรพากร
▾
ความสำคัญของสถานประกอบการ ย้าย-ลดสาขา มีเครดิตพันยอดทำอย่างไร
ภาษีสรรพากร
สถานประกอบการนอกจากที่เป็นสถานที่ดำเนินกิจการที่เป็นสำนักงานใหญ่ สถานที่อื่นมักจะใช้เรียกกันว่าเป็น “สาขา” ซึ่งเป็นคำเรียกที่ใช้สื่อความหมายว่านั่นคือสถานประกอบการตามความหมายที่กล่าวในตอนที่ 1 ซึ่งจะเห็นได้จากใบทะเบียนภาษีมูลค่าเพิ่มที่มีการระบุว่าเป็นสาขาที่เท่าใด (เป็นสถานประกอบการที่เท่าใด) ในกรณีที่ผู้ประกอบการจดทะเบียนมีสถานประกอบการหลายแห่ง ดังนั้นหากจะสื่อกันให้เข้าใจว่า “สาขา” ที่ใช้สื่อความหมายกันว่าคืออะไร (แม้ไม่ใช่คำในกฎหมาย) ก็ให้เข้าใจได้ว่าคือ “สถานประกอบการ”
อ่านบทความ →