
คำพิพากษาศาลฎีกา
คำพิพากษาศาลฎีกาและหมายเหตุ เรื่อง “ทักษิณ” ต้องเสียภาษีการขายหุ้นชินคอร์ปจริงหรือ ? (ตอนที่ 5)
ศ.ชัยสิทธิ์ ตราชูธรรม , ผศ.ดุลยลักษณ์ ตราชูธรรม , พิจิต ตราชูธรรม
ใน 4 ตอนที่ผ่านมาเป็นการกล่าวถึงรายละเอียดคำพิพากษาศาลฎีกา ตอนนี้จะเป็นการวิเคราะห์คำพิพากษาศาลฎีกา
ปัญหามีว่าการกระทำตามที่กล่าวมาถือเป็นการวางแผนภาษี (Tax Planning) หรือการหนีหรือหลีกเลี่ยงภาษี (Tax Evasion) หรือการหลีกบ่วงภาษี (Tax Avoidance)
“การวางแผนภาษี (Tax Planning)” หมายถึง การเตรียมการเพื่อเสียภาษีให้ถูกต้องครบถ้วนและประหยัดตามกฎหมายการวางแผนภาษีจึงมิใช่ “การหนีหรือหลีกเลี่ยงภาษี (Tax Evasion)” เพราะการหนีหรือหลีกเลี่ยงภาษีเป็นการทำให้ไม่ต้องเสียภาษีหรือเสียภาษีน้อยลงโดยใช้วิธีการที่ไม่ชอบด้วยกฎหมายเป็นความผิดอาญา มีโทษทางอาญา เช่น มีโทษจำคุกตั้งแต่ 3 เดือน ถึง 7 ปี และปรับตั้งแต่ 2,000 บาท ถึง 200,000 บาท ตามประมวลรัษฎากร มาตรา 37 และต้องเสียภาษีพร้อมเบี้ยปรับและเงินเพิ่มต่างหากด้วย
การวางแผนภาษีจึงต่างกับการหนีหรือหลีกเลี่ยงภาษี โดยที่การวางแผนภาษีเป็นการใช้วิธีการที่ชอบด้วยกฎหมาย เช่น การใช้สิทธิประโยชน์ทางภาษี (Tax Incentive) เพื่อทำให้ไม่ต้องเสียภาษีหรือเสียภาษีน้อยลง แต่ “การหนีหรือหลีกเลี่ยงภาษี (Tax Evasion)”เป็นการใช้วิธีการที่ไม่ชอบด้วยกฎหมายเพื่อทำให้ไม่ต้องเสียภาษีหรือเสียภาษีน้อยลง การวางแผนภาษีจึงเป็นการกระทำที่ไม่ผิดกฎหมาย ต่างกับการหนีหรือหลีกเลี่ยงภาษีที่เป็นการกระทำที่ผิดกฎหมาย การวางแผนภาษีจึงไม่มีโทษ ต่างกับการหนีหรือหลีกเลี่ยงภาษีที่มีโทษทั้งทางอาญาและภาษี
การวางแผนภาษี (Tax Planning) | การหนีหรือหลีกเลี่ยงภาษี (Tax Evasion) |
| 1. การเตรียมการเพื่อเสียภาษีให้ถูกต้องครบถ้วน | 1. การเตรียมการเพื่อทำให้ไม่ต้องเสียภาษีหรือเสียภาษีน้อยลง |
| 2. การทำให้ไม่ต้องเสียภาษีหรือเสียภาษีน้อยลงโดยใช้วิธีการที่ชอบด้วยกฎหมาย | 2. การทำให้ไม่ต้องเสียภาษีหรือเสียภาษีน้อยลงโดยใช้วิธีการที่ไม่ชอบด้วยกฎหมาย |
| 3. ไม่มีความผิด ไม่มีโทษ | 3. มีความผิด มีโทษทั้งทางอาญาและภาษี |
ตัวอย่างที่ 1 : ก. และ ข. ต่างมีรายได้ที่ต้องเสียภาษี 1,000,000 บาทเท่ากัน แต่ ก. เจตนาหลีกเลี่ยงไม่ยื่นแบบ ภ.ง.ด. และเสียภาษี ในขณะที่ ข. ยื่นแบบ ภ.ง.ด. แต่ไม่ต้องเสียภาษี เนื่องจากนำค่าลดหย่อนต่าง ๆ เช่น ค่าเบี้ยประกันชีวิต ค่าเบี้ยประกันสุขภาพ ดอกเบี้ยเงินกู้ยืมเพื่อซื้อที่อยู่อาศัย เงินสะสมที่จ่ายเข้ากองทุนสำรองเลี้ยงชีพ เงินสมทบที่จ่ายเข้ากองทุนประกันสังคม ค่าซื้อหน่วยลงทุนในกองทุนรวมเพื่อการเลี้ยงชีพหรือ RMF ค่าซื้อหน่วยลงทุนในกองทุน Thai ESG และเงินบริจาคมาหักออกจากเงินได้พึงประเมินและค่าใช้จ่าย ทำให้ไม่ต้องเสียภาษีหรือเสียภาษีน้อยลง
การกระทำของ ก. ถือเป็นการหนีหรือหลีกเลี่ยงภาษี (Tax Evasion) แต่การกระทำของ ข. เป็นการวางแผนภาษี (Tax Planning) เพราะเป็นการใช้วิธีการที่กฎหมายเปิดโอกาสให้ทำได้เพื่อทำให้ไม่ต้องเสียภาษีหรือเสียภาษีน้อยลง ดังนั้น ก. มีความผิดทางอาญาตามประมวลรัษฎากร มาตรา 37 ทวิ ซึ่งระวางโทษจำคุกไม่เกิน 1 ปี หรือปรับไม่เกิน 200,000 บาท หรือทั้งจำทั้งปรับ และยังต้องถูกประเมินภาษีพร้อมเบี้ยปรับและเงินเพิ่มด้วย ในขณะที่ ข. ไม่มีความผิด ไม่ต้องรับโทษทางอาญาและภาษีแต่อย่างใด ส่วน “การหลีกบ่วงภาษี (Tax Avoidance)” หมายถึง การที่ผู้เสียภาษีใช้ช่องโหว่หรือช่องว่าง (Loophole) ช่องทาง (Channel) ความคลุมเครือ (Ambiguity) จุดบกพร่อง (Defection) หรือองค์ประกอบของภาษี (Tax Element) เพื่อทำให้ไม่ต้องเสียภาษีหรือเสียภาษีน้อยลง (Tax Economy) หรือได้รับคืนภาษี (Tax Refund) ซึ่งน่าจะทำได้ เพราะตามรัฐธรรมนูญแห่งราชอาณาจักรไทย พุทธศักราช 2560 มาตรา 50 (9) บุคคลที่มีหน้าที่เสียภาษีอากรตามที่กฎหมายบัญญัติ เมื่อกฎหมายมีช่องโหว่หรือช่องว่าง ช่องทางคลุมเครือ จุดบกพร่อง หรือองค์ประกอบทางภาษีที่เปิดช่องไว้และบุคคลสามารถหาช่องทางต่าง ๆ ดังกล่าว เพื่อทำให้ไม่ต้องเสียภาษีหรือเสียภาษีน้อยลงหรือได้รับคืนภาษีก็น่าจะทำได้ เป็นหน้าที่ของรัฐบาลต้องหาทางอุดช่องทางนั้นต่อไป
ตัวอย่างที่ 2 :ก. ซึ่งเป็นมารดาถือหุ้นในบริษัทแห่งหนึ่งมีมูลค่าตามราคาตลาดรวม 60,000,000 บาท เท่ากับราคาที่ซื้อมา ก. ประสงค์จะโอนหุ้นทั้งหมดให้ ข. ซึ่งเป็นบุตร แต่ผลการโอนทำให้ ข. ต้องเสียภาษีเงินได้สำหรับมูลค่าหุ้นส่วนที่เกิน 20,000,000 บาท เนื่องจากมาตรา 42 (27) แห่งประมวลรัษฎากร ยกเว้นภาษีให้เฉพาะมูลค่าหุ้นส่วนที่ไม่เกิน 20,000,000 บาทเท่านั้น ข. ไม่ประสงค์จะเสียภาษี ก. จึงร่วมกับ ข. โอนขายหุ้นให้ ข. ในราคา 60,000,000 บาท แทนการให้หุ้นโดยเสน่หา โดยให้ ข. ชำระเป็นตั๋วสัญญาใช้เงินซึ่งระบุว่าให้ใช้เงินเมื่อทวงถาม (On Demand) และไม่มีดอกเบี้ย แต่ความจริงไม่มีการซื้อขายหุ้นกัน และ ก. ไม่มีความประสงค์ที่จะให้ ข. ชำระเงินตามตั๋วสัญญาใช้เงินแต่อย่างใด จึงไม่มีการทวงถามแม้จะล่วงเลยเวลาที่ออกตั๋วสัญญาใช้เงินมาแล้วประมาณ 9 ปี ซึ่งการทำสัญญาขายหุ้นในราคาเท่ากับราคาที่ ก. ซื้อมา ทำให้ไม่มีกำไรฝ่ายทุน (Capital Gain) ที่ ก. ต้องเสียภาษี และเมื่อตั๋วสัญญาใช้เงินไม่มีดอกเบี้ย ก. จึงไม่มีเงินได้จากดอกเบี้ยที่จะต้องเสียภาษีแต่อย่างใด ทั้ง ก. และ ข. จึงไม่ต้องเสียภาษี
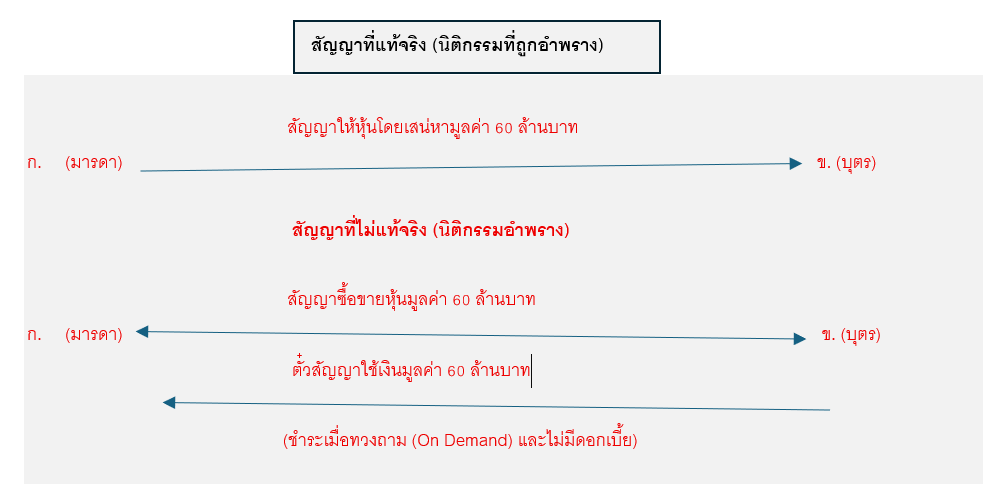
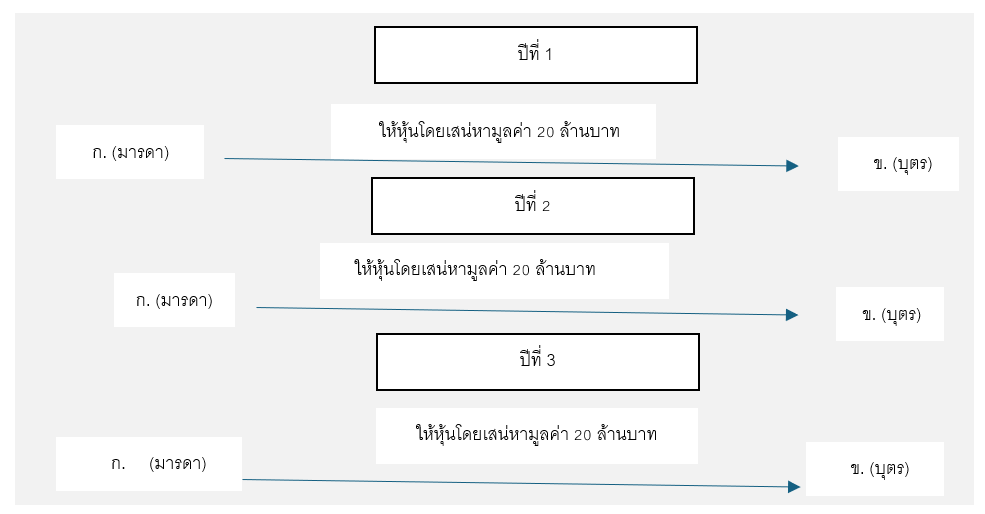
การกระทำดังกล่าวถือเป็นการหนีหรือหลีกเลี่ยงภาษีอากร (Tax Evasion) เพราะเป็นการทำสัญญาโอนขายหุ้นและออกตั๋วสัญญาใช้เงินเพื่ออำพรางการให้หุ้นโดยเสน่หาซึ่งเป็นสัญญาหรือนิติกรรมที่แท้จริง เป็นการทำนิติกรรมอำพรางที่มีเจตนาเพื่อไม่ให้มูลค่าหุ้นส่วนเกินที่ 20,000,000 บาท หรืออีก 40,000,000 บาทต้องเสียภาษี อันเป็นความเท็จหรือใช้อุบายเพื่อหลีกเลี่ยงภาษี ซึ่งเป็นความผิดฐานหลีกเลี่ยงภาษีและมีโทษทางอาญาตามมาตรา 37 (2) แห่งประมวลรัษฎากร ที่แก้ไขเพิ่มเติมแล้ว และ ข. ต้องเสียภาษีเงินได้บุคคลธรรมดาจากมูลค่าหุ้นส่วนที่เกิน 20,000,000 บาท หรือ 40,000,000 ล้านบาท พร้อมเบี้ยปรับและเงินเพิ่ม ซึ่งเป็นโทษทางภาษี (โทษทางปกครอง) แต่ถ้า ก. ทำเป็นสัญญาให้หุ้น ข. โดยเสน่หาตามความเป็นจริงปีละ 20,000,000 บาท เป็นเวลา 3 ปี ข. ก็ไม่ต้องเสียภาษี เนื่องจากได้รับยกเว้นภาษีเงินได้บุคคลธรรมดาตามมาตรา 42 (27) แห่งประมวลรัษฎากร ที่แก้ไขเพิ่มเติมแล้วที่บัญญัติให้การให้สังหาริมทรัพย์แก่ผู้สืบสันดานไม่เกินปีละ 20,000,000 บาท ได้รับยกเว้นภาษี การกระทำเช่นนี้ย่อมถือเป็นการหลีกบ่วงภาษี (Tax Avoidance) ไม่ถือเป็นการหนีหรือหลีกเลี่ยงภาษี (Tax Evasion) แต่อย่างใด เนื่องจากเป็นการกระทำตามที่กฎหมายเปิดช่อง (Channel) ให้สามารถทำได้ เพียงแต่ต้องรอคอย
แม้การหลีกบ่วงภาษีอากร (Tax Avoidance) จะเป็นการกระทำที่ไม่ผิดกฎหมาย แต่ก็อาจขัดต่อเจตนารมณ์ของกฎหมาย (The Spirit of Law) ทำให้รัฐต้องสูญเสียรายได้ทางภาษีเป็นจำนวนมาก การหลีกบ่วงภาษี (Tax Avoidance) จึงมีความเสี่ยงจากการไม่ยอมรับของผู้จัดเก็บภาษีและศาล เป็นหตุให้ถูกประเมินเรียกเก็บภาษีพร้อมเบี้ยปรับและเงินเพิ่ม ดังนั้นการหลีกบ่วงภาษี (Tax Avoidance) จึงควรจะเป็นการหลีกบ่วงภาษีที่ยอมรับได้ (Acceptable Tax Avoidance) หรือไม่ใช่การหลีกบ่วงภาษีที่บิดเบือน (Non - Abusive Tax Avoidance)
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege