
ภาษีระหว่างประเทศ
สิทธิในการใช้สัญญาว่าด้วยการเว้นการเก็บภาษีซ้อน Lombardy Tax Court No. 2734/2025
อินทัช ปิยะนาวิน
คำพิพากษาฉบับนี้เป็นข้อพิพาทระหว่างหน่วยจัดเก็บภาษีของประเทศอิตาลี (Agenzia Entrate Direzione) (สรรพากรอิตาลี) และนิติบุคคลประเทศลักเซมเบิร์ก โดยอยู่ในเขตอำนาจของ Lombardy Tax Courtซึ่งศาลได้มีการวินิจฉัยในประเด็นสิทธิใช้สัญญาว่าด้วยการเว้นการเก็บภาษีซ้อน (สัญญาภาษีซ้อน) ไว้อย่างน่าสนใจ และเป็นประเด็นที่ก่อให้เกิดข้อถกเถียงในแวดวงภาษีอากรระหว่างประเทศอยู่พอสมควร
ผู้เขียนจะได้เล่าถึงเนื้อหาของคำพิพากษา พร้อมทั้งข้อถกเถียงที่เกิดขึ้นจากคำพิพากษาดังกล่าวในบทความฉบับนี้
ข้อเท็จจริงแห่งคดี
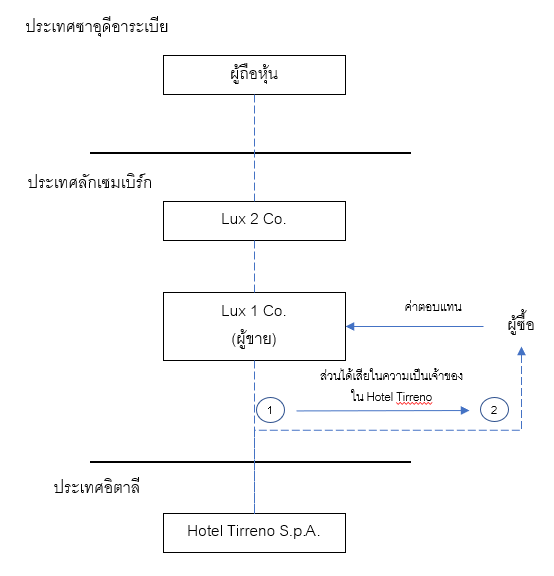
นิติบุคคลผู้มีถิ่นที่อยู่ทางภาษีในประเทศลักเซมเบิร์ก (Lux 1 Co.) ได้ขายส่วนได้เสียในความเป็นเจ้าของใน Hotel Tirreno S.p.A. (Hotel Tirreno) ให้กับนิติบุคคลผู้มีถิ่นที่อยู่ทางภาษีในประเทศอิตาลี โดยมีกำไรจากการขายส่วนได้เสียในความเป็นเจ้าของดังกล่าวเป็นจำนวน 13,178,885 ยูโร ทั้งนี้ สรรพากรอิตาลีได้ใช้อำนาจตาม “มาตรการระวังไว้ก่อน” (Precaution Measures) จัดเก็บภาษีจากกำไรดังกล่าวไว้เป็นจำนวน 3,426,502 ยูโร ก่อนที่จะพิจารณาสิทธิตามสัญญาภาษีซ้อน
และต่อมา Lux 1 Co. ได้ขอคืนภาษี เนื่องจากตามข้อบทที่ 13 (3) ของสัญญาภาษีซ้อนระหว่างประเทศลักเซมเบิร์กและประเทศอิตาลี (Lux-Italy DTT) ให้สิทธิแก่ประเทศถิ่นที่อยู่ทางภาษีของผู้ขายส่วนได้เสียในความเป็นเจ้าของมีสิทธิจัดเก็บภาษีได้ฝ่ายเดียว ดังที่กำหนดไว้ว่า
“Gains from the alienation of property other than immovable property shall be taxable only in the State of residence of the alienator.”
อย่างไรก็ดี สรรพากรอิตาลีได้ปฏิเสธการคืนภาษีดังกล่าว ทำให้เกิดข้อพิพาทและขึ้นสู่ชั้นศาล โดยศาลชั้นต้น (a Corte di Giustizia Tributaria di I grado di Milano) ได้วินิจฉัยเป็นคุณแก่ผู้เสียภาษี
จากนั้น สรรพากรอิตาลีได้อุทธรณ์คำพิพากษาดังกล่าวด้วยเหตุดังต่อไปนี้
(1) ข้อบท 13 (3) ของ Lux-Italy DTT นั้นไม่สามารถใช้บังคับได้
(2) Lux 1 Co. ไม่ใช่เจ้าของผลประโยชน์ (ที่แท้จริง) (Beneficial Owner) ในกำไรดังกล่าว แต่เป็นอีกนิติบุคคลหนึ่งซึ่งเป็นผู้มีอำนาจควบคุมใน Lux 1 Co. กล่าวคือ Lux 2 Co. นิติบุคคลผู้มีถิ่นที่อยู่ทางภาษีในประเทศลักเซมเบิร์ก
(3) Lux 2 Co. มีผู้ถือหุ้น 2 ราย ซึ่งเป็นผู้มีถิ่นที่อยู่ทางภาษีในประเทศซาอุดีอาระเบีย ดังนั้นสัญญาภาษีซ้อนระหว่างประเทศซาอุดีอาระเบียและประเทศอิตาลี (Saudi-Italy DTT) ควรถูกใช้บังคับมากกว่า Lux-Italy DTT ซึ่งตามข้อ 13 (4) ของ Saudi-Italy DTT ได้ให้สิทธิจัดเก็บภาษีจากกำไรจากการขายส่วนได้เสียในความเป็นเจ้าของในกิจการที่ถือครองอสังหาริมทรัพย์เป็นหลักแก่ประเทศที่อสังหาริมทรัพย์ตั้งอยู่ (Gains from Alienation of Shares of the Capital Stock of a Company the Property of Which Consists Directly or Indirectly Principally of an Immovable Property Situated in a Contracting State May be Taxed in that State.) กล่าวตามข้อเท็จจริงคือ ประเทศอิตาลี
(4) สิทธิประโยชน์ตามสัญญาภาษีซ้อนไม่อาจใช้ได้หากปราศจากการเสียภาษีจริงในอีกประเทศหนึ่ง เพื่อป้องกันการไม่เสียภาษีใน 2 ประเทศ (Double Non-Taxation)
ในด้านผู้เสียภาษีนั้นมีความเห็นแตกต่างจากสรรพากรอิตาลี โดยเห็นว่า Lux-Italy DTT ใช้บังคับได้ Lux 1 Co. เป็นเจ้าของผลประโยชน์ (ที่แท้จริง) ในกำไรดังกล่าว และถึงแม้ว่าสรรพากรอิตาลีจะพิจารณาว่า Lux 2 Co. เป็นเจ้าของผลประโยชน์ (ที่แท้จริง) Lux 2 Co. ก็เป็นผู้มีถิ่นที่อยู่ในประเทศลักเซมเบิร์กเช่นเดียวกัน ในส่วนของการได้รับสิทธิประโยชน์ทางภาษีซ้อนนั้น แค่การ “อยู่ในบังคับต้องเสียภาษี” (Liable to Tax) ก็เพียงพอแล้ว ไม่คำนึงว่าจะมีหน้าที่ต้องเสียภาษีจริง (Subject to Tax) หรือไม่
คำพิพากษา
ศาลได้พิจารณาแล้วพิพากษาดังนี้
(1) ในประเด็นเจ้าของผลประโยชน์ (ที่แท้จริง) ศาลเห็นว่า ทั้ง Lux 1 Co. หรือ Lux 2 Co. ต่างก็เป็นผู้มีถิ่นที่อยู่ทางภาษีในประเทศลักเซมเบิร์กทั้งสิ้น ดังนั้นสามารถใช้บังคับ Lux-Italy DTT ได้
(2) ข้อโต้เถียงของสรรพากรอิตาลีที่ไม่คำนึงถึงนิติฐานะของ Lux 1 Co. และ Lux 2 Co. และให้พิจารณาว่ากำไรตามข้อเท็จจริงเป็นเงินได้ของผู้ถือหุ้นของ Lux 2 Co. นั้น ศาลเห็นว่าไม่อาจพิจารณาหรือสันนิษฐานเช่นว่านั้นได้ เนื่องจากไม่มีข้อเท็จจริงใดที่ครอบคลุมให้ไปถึงการพิจารณาหรือสันนิษฐานดังกล่าวได้ อีกทั้งไม่มีกำไรจากการขายส่วนใดที่ไม่ถูกรับรู้ในบัญชีของ Lux 1 Co.
(3) อย่างไรก็ดี ศาลเห็นว่าจากประเด็นข้อพิพาทแล้ว ผู้เสียภาษียังไม่มีสิทธิได้รับคืนภาษีและการปฏิเสธไม่คืนภาษีของสรรพากรอิตาลีนั้นชอบด้วยกฎหมายแล้ว เนื่องด้วยเหตุดังนี้
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege