
Accounting Standard
TFRS 18 เรื่องใกล้ตัวนักบัญชี...ไม่นานเกินรอ (ตอนจบ)
ดร.วรศักดิ์ ทุมมานนท์
ฉบับนี้ขออธิบายเรื่องการจัดประเภทกระแสเงินสดรับจากดอกเบี้ยและเงินปันผลและกระแสเงินสดจ่ายสำหรับดอกเบี้ยต่อจากฉบับที่แล้ว
ตัวอย่างประกอบความเข้าใจ
สำหรับกิจการที่ให้ความช่วยเหลือทางการเงินแก่ลูกค้าเป็นกิจกรรมหลักทางธุรกิจ (ตัวอย่างเช่น ธนาคาร) หรือลงทุนในช่วงกิจกรรมหลักทางธุรกิจในสินทรัพย์ที่ก่อให้เกิดผลตอบแทนแยกต่างหากและส่วนใหญ่ไม่ขึ้นอยู่กับทรัพยากรอื่นที่ถือครองโดยกิจการ (ตัวอย่างเช่น กิจการประกันภัยและกิจการที่ดําเนินธุรกิจด้านการลงทุน) กิจการอาจจัดประเภทรายได้ดอกเบี้ยและเงินปันผลและค่าใช้จ่ายดอกเบี้ยเป็นประเภทต่าง ๆ ในงบกำไรหรือขาดทุน สำหรับกิจการเหล่านี้ กิจการต้องจัดประเภทกระแสเงินสดของรายการอย่างเดียวกันในงบกระแสเงินสดดังต่อไปนี้
การจัดประเภทในงบกำไรหรือขาดทุน | การจัดประเภทกระแสเงินสดของรายการอย่างเดียวกันในงบกระแสเงินสด | ||||||||||||
จัดประเภทรายได้ดอกเบี้ยและเงินปันผลและค่าใช้จ่ายดอกเบี้ยทั้งหมดเป็นประเภทเดียว | จัดประเภทกระแสเงินสดเป็นประเภทเดียวกันนั้น (ตัวอย่างเช่น จัดประเภทเป็นการดำเนินงานในงบกำไรหรือขาดทุน และจัดประเภทเป็นกิจกรรมดำเนินงานในงบกระแสเงินสด) | ||||||||||||
จัดประเภทรายได้ดอกเบี้ยและเงินปันผลและค่าใช้จ่ายดอกเบี้ยเป็นมากกว่าหนึ่งประเภท | จัดประเภทกระแสเงินสดทั้งหมดเป็นประเภทเดียวเป็นนโยบายการบัญชีทางเลือก ตัวอย่างเช่น
|
ตัววัดผลการดำเนินงานฝ่ายจัดการ
กิจการอาจเปิดเผยตัววัดผลการดำเนินงานฝ่ายจัดการ (MPMs) ภายนอกงบการเงินเพื่อสื่อสารมุมมองของฝ่ายจัดการเกี่ยวกับแง่มุมใดแง่มุมหนึ่งของผลการดำเนินงานทางการเงินของกิจการ ตัววัดผลการดำเนินงานฝ่ายจัดการเหล่านี้มักอิงอยู่กับยอดรวมหรือยอดรวมย่อยใดยอดรวมย่อยหนึ่งตามที่กำหนดโดยมาตรฐาน IFRS ภายหลังการปรับปรุง ตัวอย่างเช่น
▪ กำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคาและค่าตัดจำหน่าย (EBITDA)
▪ กำไรหลังปรับปรุง (Adjusted Profit) (ตัวอย่างเช่น กำไรที่ไม่รวมการด้อยค่าของค่าความนิยม การจ่ายโดยใช้หุ้นเป็นเกณฑ์ เป็นต้น) หรือ
▪ กำไรจากการดำเนินงานที่ไม่รวมรายการที่ไม่ได้เกิดขึ้นประจำ (ตัวอย่างเช่น กำไรจากการดำเนินงานไม่รวมผลกระทบของภัยพิบัติทางธรรมชาติ)
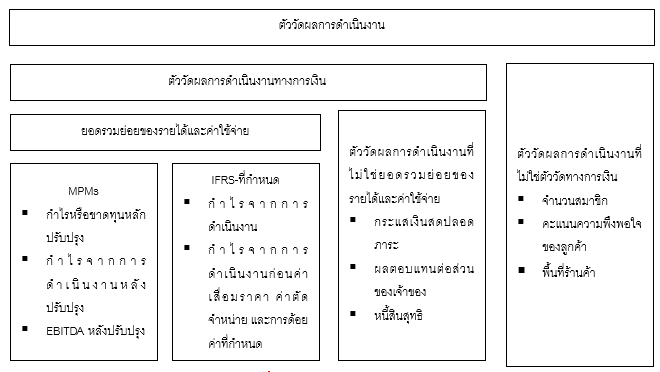
ตัววัดผลการดำเนินงานฝ่ายจัดการเหล่านี้ อาจรวมอยู่ในข่าวประชาสัมพันธ์ รายงานเชิงกลยุทธ์ คำอธิบายและการวิเคราะห์ฝ่ายจัดการ เป็นต้น ผู้ลงทุนมองว่าตัววัดผลการดำเนินงานเหล่านี้ให้ข้อมูลที่เป็นประโยชน์ แต่ต้องมีการนำไปใช้ด้วยวิธีการที่โปร่งใสและอยู่ในกรอบมากขึ้น IFRS 18 ได้เพิ่มข้อกำหนดว่ากิจการต้องแสดงตัววัดผลการดำเนินงานฝ่ายจัดการบางตัวในงบการเงินพร้อมการเปิดเผยข้อมูลให้ตรงกัน
ตัววัดผลการดำเนินงานฝ่ายจัดการใดบ้างที่อยู่ภายใต้ข้อกำหนดเกี่ยวกับการเปิดเผยข้อมูลในงบการเงิน ?
การที่จะอยู่ภายใต้ข้อกำหนดเกี่ยวกับการเปิดเผยข้อมูลตาม IFRS 18 ได้นั้น จำเป็นที่ตัววัดผลการดำเนินงานฝ่ายจัดการจะต้องถูกใช้ในการสื่อสารสาธารณะภายนอกงบการเงิน และถูกใช้ในการสื่อสารไปยังผู้ใช้งบการเงินถึงมุมมองเกี่ยวกับแง่มุมใดแง่มุมหนึ่งของผลการดำเนินงานทางการเงินของกิจการ มีข้อสันนิษฐานว่ายอดรวมย่อยที่กิจการใช้ในการสื่อสารสาธารณะสะท้อนถึงมุมมองของฝ่ายจัดการเกี่ยวกับผลดำเนินงานทางการเงินของกิจการ ข้อสันนิษฐานดังกล่าวสามารถโต้แย้งได้หากกิจการมีข้อมูลสนับสนุนและสมเหตุสมผล
IFRS 18 จะไม่รวมบางรูปแบบของการสื่อสารสาธารณะ (ตัวอย่างเช่น โพสต์สื่อสังคม การสื่อสารด้วยวาจา เป็นต้น) ซึ่งหมายถึงว่าใช่ว่าทุกการสื่อสารสาธารณะจะทำให้กิจการต้องเปิดเผยข้อมูลเกี่ยวกับตัววัดผลการดำเนินงานฝ่ายจัดการตามข้อกำหนดของ IFRS 18 นอกจากนี้ หากกิจการไม่ได้ทำการสื่อสารสาธารณะดังกล่าวที่รวมถึงตัววัดผลการดำเนินงานฝ่ายจัดการ กิจการย่อมไม่อยู่ภายใต้ข้อกำหนดใหม่เกี่ยวกับการเปิดเผยข้อมูลใด ๆ ทั้งสิ้น ซึ่งอาจเป็นกรณีของหลายบริษัทเอกชน
ตัววัดผลการดำเนินงานฝ่ายจัดการ
ตัววัดผลการดำเนินงานฝ่ายจัดการจะรวมอยู่ในข้อกำหนดของการเปิดเผยข้อมูลตาม IFRS 18 ก็ต่อเมื่อ ตัววัดผลการดำเนินงานฝ่ายจัดการเหล่านั้นสื่อสารผลการดำเนินงานทางการเงินของกิจการ ซึ่งหมายถึงว่ากิจการต้องไม่แสดงตัววัดผลการดำเนินงานฝ่ายจัดการที่อิงอยู่กับงบแสดงฐานะการเงินเพียงอย่างเดียว (ตัวอย่างเช่น อัตราส่วนทุนหมุนเวียนภายหลังการปรับปรุง) หรืองบกระแสเงินสด (ตัวอย่างเช่น กระแสเงินสดจากการดำเนินงานภายหลังการปรับปรุง)
IFRS 18 ถือเป็นกฎข้อหนึ่งว่ายอดรวมย่อยบางรายการที่มีการระบุไว้ ไม่รวมอยู่ภายใต้ขอบเขตของข้อกำหนดเกี่ยวกับการเปิดเผยข้อมูลเกี่ยวกับตัววัดผลการดำเนินงานฝ่ายจัดการด้วย เช่น กำไรหรือขาดทุนขั้นต้นหรือยอดรวมย่อยที่คล้ายคลึงกัน เป็นต้น
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege