
Tax Planning
กลยุทธ์การวางแผนภาษี ธุรกิจเทคโนโลยีดิจิทัลและเทคโนโลยีปัญญาประดิษฐ์ สัญญาร่วมค้ากับการใช้สิทธิประโยชน์ทางภาษี จากการโอนกิจการบางส่วน ตอนที่ 1 : กิจการร่วมค้า (Joint Venture)
ผศ.ดุลยลักษณ์ ตราชูธรรม
บริษัทที่มีการประกอบธุรกิจหลายประเภท แต่ต้องการร่วมทุนเฉพาะธุรกิจบางประเภทในรูปแบบของกิจการร่วมค้า (Joint Venture) มีปัญหาว่า บริษัทควรเลือกรูปแบบใดในการทำสัญญาร่วมค้า และกิจการร่วมค้าแต่ละประเภทจะสามารถใช้สิทธิยกเว้นภาษีตามหลักเกณฑ์ข้อกฎหมายเกี่ยวกับการโอนกิจการบางส่วน (Partial Business Transfer หรือ PBT) ได้หรือไม่ ?
ข้อเท็จจริง
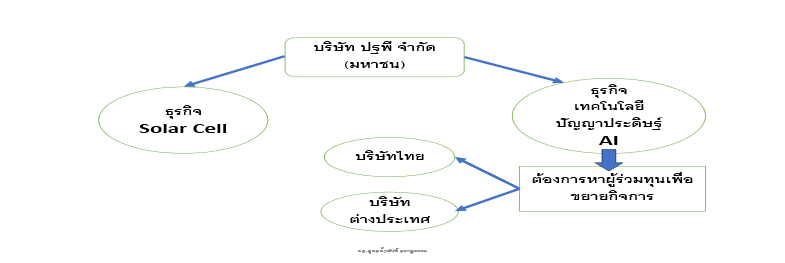
บริษัท ปฐพี จำกัด (มหาชน) ประกอบธุรกิจโซลาร์เซลล์ (Solar Cell) และธุรกิจเทคโนโลยีปัญญาประดิษฐ์ (AI) บริษัทต้องการขยายธุรกิจเทคโนโลยีปัญญาประดิษฐ์ (AI) จึงต้องการเข้าร่วมทุนกับบริษัทไทยหรือบริษัทต่างประเทศในรูปแบบของกิจการร่วมค้า (Joint Venture) โดยบริษัท ปฐพี จำกัด (มหาชน) จะร่วมทุนด้วยเงินลงทุนคงเหลือในกิจการเทคโนโลยีปัญญาประดิษฐ์ จำนวน 50 ล้านบาท ทรัพย์สินและสินค้าคงเหลือในกิจการเทคโนโลยีปัญญาประดิษฐ์ (AI) ส่วนบริษัทผู้ร่วมทุนจะร่วมทุนด้วยเงินลงทุน
ดังนี้ผู้เข้าร่วมค้าควรเลือกกิจการร่วมค้าในรูปแบบใด และใช้สิทธิยกเว้นภาษีจากการโอนกิจการบางส่วนได้หรือไม่
แนววินิจฉัย
1. ความหมายของกิจการร่วมค้า “กิจการร่วมค้า” (Joint Venture) ถือเป็นผู้มีหน้าที่เสียภาษีเงินได้นิติบุคคล เพราะอยู่ในคำจำกัดความของคำว่า “บริษัทหรือห้างหุ้นส่วนนิติบุคคล” ตามความในประมวลรัษฎากร มาตรา 39
“กิจการร่วมค้า ได้แก่ กิจการที่ดำเนินการร่วมกันเป็นทางค้าหรือหากำไร ระหว่างบริษัทกับบริษัท บริษัทกับห้างหุ้นส่วนนิติบุคคล ห้างหุ้นส่วนนิติบุคคลกับห้างหุ้นส่วนนิติบุคคล หรือระหว่างบริษัทและ/หรือห้างหุ้นส่วนนิติบุคคลกับบุคคลธรรมดา คณะบุคคลที่มิใช่นิติบุคคล ห้างหุ้นส่วนสามัญหรือนิติบุคคลอื่น” (ประมวลรัษฎากร มาตรา 39)
ดังนั้นกิจการร่วมค้าจึงต้องมีผู้เข้าร่วมค้าฝ่ายหนึ่งเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคลเสมอ ส่วนอีกฝ่ายจะเป็นบุคคลธรรมดา ห้างหุ้นส่วนสามัญ คณะบุคคล หรือเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคลเหมือนกันก็ได้
2. ลักษณะของกิจการร่วมค้า ตามหนังสือตอบข้อหารือกรมสรรพากรที่ กค.0702/8592 ลงวันที่ 23 กันยายน 2558 (อ้างอิงท้ายข้อเขียน)กำหนดลักษณะของกิจการร่วมค้าไว้ ดังนี้
มีการตกลงเข้าร่วมทุนกันไม่ว่าจะเป็นเงิน ทรัพย์สิน แรงงาน หรือเทคโนโลยี หรือร่วมกันในผลกำไรหรือขาดทุนอันจะพึงได้ตามสัญญาที่กระทำร่วมกันกับบุคคลภายนอก หรือ
มีการร่วมกันทำสัญญากับบุคคลภายนอก โดยระบุไว้ในสัญญาว่าเป็นกิจการร่วมค้า หรือ
มีการร่วมกันทำสัญญากับบุคคลภายนอก โดยสัญญากำหนดให้ต้องรับผิดร่วมกันในงานที่ทำไม่ว่าทั้งหมดหรือบางส่วน และต้องรับค่าตอบแทนตามสัญญาร่วมกัน โดยสัญญาไม่ได้แบ่งแยกงานและค่าตอบแทนระหว่างกันไว้อย่างชัดเจน
เมื่อมีการเข้าร่วมกันลงทุน ร่วมกันทำงาน และร่วมกันรับผิดในผลกำไรขาดทุน จึงทำให้เกิดหน่วยภาษีหน่วยใหม่ (New Tax Entity) เสียภาษีแยกต่างหากจากผู้เข้าร่วมค้าแต่ละราย แต่ถ้ารับงานในโครงการเดียวกัน แต่แบ่งแยกงานกันทำอย่างชัดเจน และแยกกันรับผิดในผลของงาน ต่างคนต่างกำไรและขาดทุน ไม่เข้าลักษณะเป็นกิจการร่วมค้า (Joint Venture) แต่ถือเป็นกิจการค้าร่วม (Consortium) จึงไม่เกิดหน่วยภาษีหน่วยใหม่ ต่างคนต่างเสียภาษี (หนังสือตอบข้อหารือกรมสรรพากรที่ กค 0702/8522 ลงวันที่ 11 ธันวาคม 2551) (อ้างอิงท้ายข้อเขียน)
3. รูปแบบของกิจการร่วมค้า แบ่งออกเป็น
3.1 กิจการร่วมค้าที่ไม่มีการจดทะเบียนจัดตั้งเป็นบริษัทใหม่ (Un-Incorporated Joint Venture) การเข้าร่วมกันเป็นทางค้าหรือหากำไรระหว่างบุคคลตั้งแต่ 2 ฝ่าย โดยฝ่ายหนึ่งเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล แม้ไม่มีการจดทะเบียนเป็นนิติบุคคลกับกระทรวงพาณิชย์ กิจการร่วมค้านั้นก็อยู่ในบังคับต้องเสียภาษีเงินได้นิติบุคคลตามมาตรา 66 แห่งประมวลรัษฎากร เพราะอยู่ในคำจำกัดความคำว่า “บริษัทหรือห้างหุ้นส่วนนิติบุคคล” ตามมาตรา 39 แห่งประมวลรัษฎากร
ตัวอย่าง บริษัท ปฐพี จำกัด (มหาชน) (ไทย) ทำสัญญาเข้าร่วมค้า (Joint Venture Agreement) กับบริษัท ก. จำกัด (ไทย) เพื่อร่วมกันประกอบธุรกิจเทคโนโลยีปัญญาประดิษฐ์ (AI) โดยบริษัท ปฐพี จำกัด (มหาชน) (ไทย) ลงทุนด้วยเงินลงทุนทรัพย์สินและสินค้าคงเหลือ ส่วนบริษัท ก. จำกัด (ไทย) ลงทุนด้วยเงินลงทุน โดยใช้ชื่อว่า “กิจการร่วมค้า ป.ก.” โดยคู่สัญญาทั้ง 2 ฝ่ายต้องร่วมกันบริหารงานและร่วมกันในผลกำไรขาดทุน ไม่มีการแบ่งแยกงานหรือความรับผิดใด ๆ
ดังนั้น “กิจการร่วมค้า ป.ก.” แม้ไม่มีการจดทะเบียนเป็นนิติบุคคลกับกระทรวงพาณิชย์ก็ถือเป็น “บริษัทหรือห้างหุ้นส่วนนิติบุคคล” ตามความในประมวลรัษฎากร มาตรา 39 และมีหน้าที่ต้องเสียภาษีเงินได้นิติบุคคลแยกต่างหากจากผู้เข้าร่วมค้าแต่ละราย ทั้งนี้ “กิจการร่วมค้า ป.ก.” มีหน้าที่ต้องยื่นคำขอมีเลขประจำตัวผู้เสียภาษีอากรกับกรมสรรพากร (หนังสือตอบข้อหารือกรมสรรพากรที่ กค 0706/12698 ลงวันที่ 22 ธันวาคม 2546) (อ้างอิงท้ายข้อเขียน) และต้องจดทะเบียนเป็นผู้ประกอบการภาษีมูลค่าเพิ่มกับกรมสรรพากรด้วย นอกจากนี้ ตามหลักเกณฑ์ของพระราชบัญญัติการบัญชี พ.ศ. 2543 “กิจการร่วมค้า ป.ก.” แม้ไม่มีการจดทะเบียนกับกระทรวงพาณิชย์ก็มีหน้าที่ต้องทำบัญชีและงบการเงินแยกต่างหากจากผู้เข้าร่วมค้าแต่ละรายด้วย
3.2 กิจการร่วมค้าที่มีการจดทะเบียนจัดตั้งเป็นบริษัทใหม่ (Incorporated Joint Venture) ผู้เข้าร่วมค้าทั้ง 2 ฝ่ายร่วมกันจดทะเบียนจัดตั้งกิจการร่วมค้าเป็นบริษัทใหม่ โดยมีผู้เข้าร่วมค้าแต่ละรายเป็นผู้ถือหุ้นของบริษัทกิจการร่วมค้า
ตัวอย่าง บริษัท ปฐพี จำกัด (มหาชน) (ไทย) และบริษัท ก. จำกัด (ไทย) เข้าร่วมค้ากันเพื่อประกอบธุรกิจเทคโนโลยีปัญญาประดิษฐ์ (AI) โดยจดทะเบียนจัดตั้งบริษัทใหม่ชื่อบริษัท ป.ก. จำกัด มีบริษัท ปฐพี จำกัด (มหาชน) และบริษัท ก. จำกัด ถือหุ้นอยู่ในบริษัท ป.ก. จำกัด ถือว่า “บริษัท ป.ก. จำกัด” เป็นกิจการร่วมค้าประเภทที่มีการจดทะเบียนจัดตั้งเป็นบริษัทใหม่ (Incorporated Joint Venture) ต้องเสียภาษีเงินได้นิติบุคคลในนามของบริษัท ป.ก. จำกัด โดยใช้เลขทะเบียนพาณิชย์ที่กระทรวงพาณิชย์ออกให้ และบริษัท ป.ก. จำกัด ต้องจดทะเบียนเป็นผู้ประกอบการภาษีมูลค่าเพิ่มกับกรมสรรพากร รวมถึงต้องจัดทำบัญชีและงบการเงินเหมือนบริษัทหรือห้างหุ้นส่วนนิติบุคคลทั่วไปในนามของ “บริษัท ป.ก. จำกัด” แยกต่างหากจากบริษัท ปฐพี จำกัด (มหาชน) และบริษัท ก. จำกัด
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege