
Tax Tips for HR
การยื่นแบบภาษีเงินได้บุคคลธรรมดา
วินัย ปณิธานรักษ์ชัย
เมื่อมีเงินได้ย่อมก่อให้เกิดหน้าที่ต้องยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาตามหลักเกณฑ์ของกรมสรรพากร โดยหน้าที่ดังกล่าวไม่ได้เกี่ยวข้องเฉพาะตัวผู้เสียภาษีเท่านั้น แต่ยังเชื่อมโยงถึงฝ่ายทรัพยากรบุคคล (HR) ซึ่งมีบทบาทสำคัญในการจัดทำข้อมูลเงินได้ การหักภาษี ณ ที่จ่าย และออกหนังสือรับรองเงินเดือนให้ถูกต้อง
การยื่นแบบภาษีแบ่งเป็น 2 ช่วง คือ ภาษีกลางปีและภาษีประจำปี สำหรับการยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดา (ภ.ง.ด.90, ภ.ง.ด.91) ประจำปีภาษี 2568 ยื่นได้ถึง 31 มีนาคม 2569 และยื่นทางอินเทอร์เน็ตได้ถึง 8 เมษายน 2569 ทั้งนี้ การทำความเข้าใจขั้นตอนการชำระภาษีจะช่วยให้ทั้งพนักงานและ HR ลดความคลาดเคลื่อน ป้องกันความเสี่ยงด้านเบี้ยปรับและเงินเพิ่ม และบริหารจัดการภาษีได้อย่างมีประสิทธิภาพมากขึ้น
กำหนดเวลาและแบบที่ใช้ยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดา
นอกจากแบบ ภ.ง.ด.90 และ ภ.ง.ด.91 ที่คุ้นเคยกัน สำหรับภาษีเงินได้บุคคลธรรมดามีแบบและกรณีที่ใช้ยื่นภาษีดังนี้
ชื่อแบบ | ใช้ยื่นกรณี | กำหนดเวลายื่นแบบกระดาษ |
ภ.ง.ด.90 | มีเงินได้พึงประเมินทุกประเภท | มกราคม - มีนาคม ของปีภาษีถัดไป |
ภ.ง.ด.91 | มีเฉพาะเงินได้พึงประเมินประเภทที่ 1 มาตรา 40 (1) ประเภทเดียว | มกราคม - มีนาคม ของปีภาษีถัดไป |
ภ.ง.ด.93 | มีเงินได้ขอชำระภาษีล่วงหน้า | ก่อนถึงกำหนดเวลาการยื่นแบบตามปกติ |
ภ.ง.ด.94 | ยื่นครึ่งปีสำหรับผู้มีเงินได้พึงประเมินเฉพาะประเภทที่ 5, 6, 7 และ 8 | กรกฎาคม - กันยายน ของปีภาษีนั้น |
ภ.ง.ด.95 | คนต่างด้าวผู้มีเงินได้จากการจ้างแรงงานจากสำนักงานปฏิบัติการภูมิภาค | มกราคม - มีนาคม ของปีภาษีถัดไป |
หมายเหตุ : หากยื่นแบบผ่านอินเทอร์เน็ตจะขยายกำหนดเวลายื่นออกไปอีก 8 วัน
การยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดามี 2 ระยะ
การยื่นแบบแบ่งเป็น
1. “ภาษีเงินได้บุคคลธรรมดาครึ่งปี” เป็นการยื่นแบบแสดงรายการเงินได้เฉพาะเงินได้พึงประเมินประเภทที่ 5, 6, 7 หรือ 8 ที่ได้รับตั้งแต่เดือนมกราคมถึงเดือนมิถุนายน ไม่ว่าจะมีเงินได้ประเภทอื่นรวมอยู่ด้วยหรือไม่ก็ตาม โดยยื่นภายในเดือนกันยายนของปีภาษีนั้น และภาษีที่เสียนี้สามารถนำไปเป็นเครดิตหักออกจากภาษีสิ้นปีได้
2. “ภาษีเงินได้บุคคลธรรมดาสิ้นปี” เป็นการยื่นแบบแสดงรายการเงินได้พึงประเมินที่ได้รับแล้วในระหว่างปีภาษี โดยยื่นภายในเดือนมีนาคมของปีถัดไป
การยื่นแบบ ภ.ง.ด. 90/91 ผ่านอินเทอร์เน็ต
ขั้นตอนการยื่นแบบฯ
1. เข้า Website ของกรมสรรพากรที่ www.rd.go.th
2. เลือกรายการ e-Filing
3. หากเข้าใช้บริการครั้งแรก ให้เลือกรายการสมัครใช้บริการ
4. หลังจากนั้นเข้าระบบตามขั้นตอนดังนี้
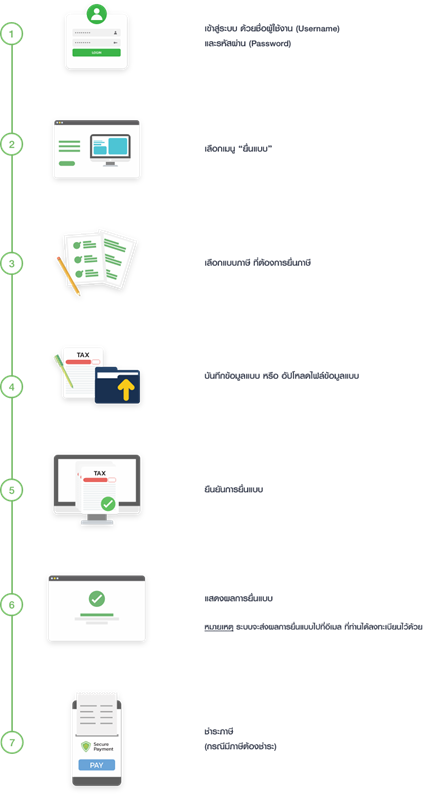
5. ป้อนรายการข้อมูล ได้แก่ รายการเงินได้ ค่าลดหย่อน เงินได้ที่ได้รับยกเว้นภาษีหัก ณ ที่จ่าย ฯลฯ แล้วคลิก “ตกลง” เพื่อยืนยันการยื่นแบบฯ
6. เมื่อได้ตรวจสอบรายการข้อมูลที่บันทึกและสั่งให้ระบบ “คำนวณภาษีแล้ว”
6.1 กรณีไม่มีภาษีต้องชำระ
(1) โปรแกรมจะแจ้งผลการรับแบบและหมายเลขอ้างอิงเพื่อใช้เป็นหลักฐานในการยื่นแบบฯ
(2) กรมสรรพากรจะส่งใบเสร็จรับเงินทันที
6.2 กรณีมีภาษีต้องชำระ
(1) หากเลือกวิธีชำระภาษีผ่าน e-Payment ระบุธนาคารที่ท่านใช้บริการอยู่ และดำเนินการตามขั้นตอนของธนาคารนั้น
(2) หากเลือกวิธีชำระภาษีผ่านระบบอิเล็กทรอนิกส์ของธนาคาร ข้อมูลรายละเอียดเกี่ยวกับการชำระภาษีจะถูกส่งจากกรมสรรพากรไปยังธนาคารโดยตรง เมื่อผู้เสียภาษียืนยันการทำรายการของระบบชำระเงินของธนาคารแล้ว ธนาคารจะแจ้งผลการทำรายการ เช่น ผลการโอนเงิน การยกเลิกการทำรายการ เป็นต้น ส่งให้กรมสรรพากรแบบทันทีทันใด (Real Time)
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege