
Tax Planning
กฎหมายภาษี กับการให้คำปรึกษากฎหมาย ในยุคเทคโนโลยีดิจิทัล/AI ความรู้ที่เกี่ยวข้องกับการให้คำปรึกษากฎหมาย พร้อมกรณีศึกษา คำปรึกษาเกี่ยวกับภาษีเงินได้บุคคลธรรมดา (ตอนที่ 3)
ผศ.ดุลยลักษณ์ ตราชูธรรม
ข้อเขียนฉบับที่แล้ว ผู้เขียนนำเสนอตัวอย่างการให้คำปรึกษาภาษีเงินได้บุคคลธรรมดาในประเด็นการรับรู้รายได้ของบุคคลธรรมดาเปรียบเทียบกับนิติบุคคล ฉบับนี้ขอยกตัวอย่างคำปรึกษาเกี่ยวกับกลยุทธ์การวางแผนภาษีเงินได้บุคคลธรรมดา
กรณีศึกษาคำปรึกษาเกี่ยวกับภาษีเงินได้บุคคลธรรมดา (ต่อ)
ตัวอย่างที่ 4 การใช้กลยุทธ์การประหยัดภาษีเงินได้บุคคลธรรมดา
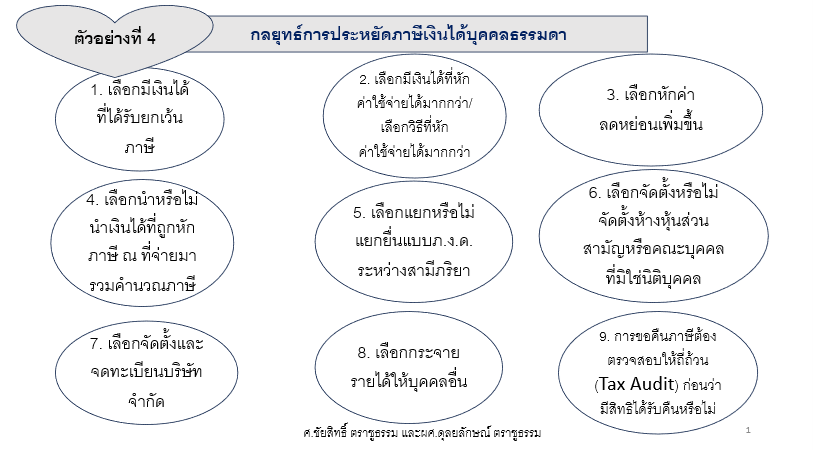
กลยุทธ์การประหยัดภาษีเงินได้บุคคลธรรมดามีหลากหลายกลยุทธ์ ทั้งการเลือกมีเงินได้ที่ได้รับยกเว้นภาษี การเลือกมีเงินได้ที่หักค่าใช้จ่ายได้มากกว่า หรือการเลือกวิธีที่หักค่าใช้จ่ายได้มากกว่า การเลือกหักค่าลดหย่อนเพิ่มขึ้น การเลือกนำหรือไม่นำเงินได้ที่ถูกหักภาษี ณ ที่จ่าย มารวมคำนวณภาษี การเลือกแยกหรือไม่แยกยื่นแบบแสดงรายการระหว่างสามีภริยา การเลือกจัดตั้งหรือไม่จัดตั้งห้างหุ้นส่วนสามัญหรือคณะบุคคลที่มิใช่นิติบุคคล การเลือกจัดตั้งและจดทะเบียนบริษัทจำกัด การเลือกกระจายรายได้ให้บุคคลอื่นโดยถูกต้องและชอบด้วยกฎหมาย และการขอคืนภาษีภายในกำหนดระยะเวลาตามกฎหมาย
ดังนั้นการเลือกใช้กลยุทธ์การประหยัดภาษีจึงต้องขึ้นอยู่กับข้อเท็จจริงของผู้มีเงินได้ สำหรับข้อเท็จจริงแรก ผู้เขียนขอยกตัวอย่างการให้คำปรึกษาโดยใช้สิทธิยกเว้นภาษีการขายอสังหาริมทรัพย์ที่ใช้ในการอยู่อาศัย
ข้อเท็จจริงที่ 1 |
แนวทางการให้คำตอบ
การขายบ้านที่อยู่อาศัยของบุคคลธรรมดา มีภาระภาษีเหมือนการขายอสังหาริมทรัพย์ ได้แก่
- ภาษีเงินได้หัก ณ ที่จ่าย
- ภาษีเงินได้บุคคลธรรมดาครึ่งปี (ภ.ง.ด.94) และประจำปี (ภ.ง.ด.90)
- ภาษีธุรกิจเฉพาะหรืออากรแสตมป์
- ค่าธรรมเนียมโอนขายอสังหาริมทรัพย์
(ศึกษารายละเอียดเพิ่มเติมจากหนังสือ “การวางแผนภาษีธุรกิจการขายอสังหาริมทรัพย์” พิมพ์ครั้งที่ 4 ของ ผศ.ดุลยลักษณ์ ตราชูธรรม จัดพิมพ์โดยสำนักพิมพ์ธรรมนิติ เพรส)
อย่างไรก็ตาม การขายบ้านที่อยู่อาศัยของบุคคลธรรมดามีสิทธิได้รับยกเว้นภาษีเงินได้บุคคลธรรมดา ภาษีธุรกิจเฉพาะและอากรแสตมป์
กรณีได้รับยกเว้นภาษีเงินได้บุคคลธรรมดาประจำปีและครึ่งปี
ถ้าเข้าเงื่อนไขหลักเกณฑ์ข้อ 2 (62) ของกฎกระทรวง (ฉบับที่ 126) พ.ศ. 2509 และที่แก้ไขเพิ่มเติม ประกอบกับประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ เรื่อง กำหนดหลักเกณฑ์ วิธีการ และเงื่อนไขเพื่อการยกเว้นภาษีเงินได้สำหรับเงินได้จากการขายอสังหาริมทรัพย์ที่ใช้เป็นที่อยู่อาศัยแห่งเดิมและต้องซื้ออสังหาริมทรัพย์แห่งใหม่เพื่อใช้เป็นที่อยู่อาศัย ดังต่อไปนี้
ข้อ 1 เป็นการขายอสังหาริมทรัพย์ที่เป็น
- บ้าน โรงเรือน หรือสิ่งปลูกสร้างอื่นซึ่งโดยปกติใช้ประโยชน์เพื่อเป็นที่อยู่อาศัย
- อสังหาริมทรัพย์ตาม (ก) พร้อมที่ดิน
- ห้องชุดสำหรับการอยู่อาศัยในอาคารชุดตามกฎหมายว่าด้วยอาคารชุด
ข้อ 2 ต้องมีการทำสัญญาซื้อขายอสังหาริมทรัพย์ซึ่งผู้มีเงินได้ใช้เป็นที่อยู่อาศัยอันเป็นแหล่งสำคัญ โดยมีชื่ออยู่ในทะเบียนบ้านตามกฎหมายว่าด้วยการทะเบียนราษฎรเป็นเวลาไม่น้อยกว่า 1 ปี นับแต่วันที่ได้มาซึ่งกรรมสิทธิ์หรือสิทธิครอบครองในอสังหาริมทรัพย์นั้น
กรณีการขายอสังหาริมทรัพย์ที่เป็นสินสมรสของสามีภริยา คู่สมรสทั้ง 2 ฝ่ายหรือฝ่ายใดฝ่ายหนึ่งต้องมีชื่อในทะเบียนบ้านตามกฎหมายว่าด้วยการทะเบียนราษฎรที่ใช้เป็นที่อยู่อาศัยอันเป็นแหล่งสำคัญเป็นเวลาไม่น้อยกว่า 1 ปี
ข้อ 3 การได้รับยกเว้นภาษีเงินได้บุคคลธรรมดาต้องปรากฏว่าภายในกำหนดเวลา 1 ปี ก่อนหรือนับแต่วันที่ทำสัญญาซื้อขายอสังหาริมทรัพย์ดังกล่าว ผู้มีเงินได้ได้ทำสัญญาซื้อขายอสังหาริมทรัพย์แห่งใหม่ตามข้อ 1 (ก) (ข) หรือ (ค) เพื่อใช้เป็นที่อยู่อาศัยของตน และ
ข้อ 4 การยกเว้นภาษีเงินได้บุคคลธรรมดาให้ได้รับยกเว้นเท่ากับจำนวนมูลค่าของอสังหาริมทรัพย์ที่ขาย แต่ไม่เกินจำนวนมูลค่าของอสังหาริมทรัพย์แห่งใหม่ที่ซื้อ โดยให้ถือตามราคาประเมินทุนทรัพย์เพื่อเรียกเก็บค่าธรรมเนียมจดทะเบียนสิทธิและนิติกรรมตามประมวลกฎหมายที่ดิน
ข้อ 5 กรณีสามีภริยาต่างฝ่ายต่างขายอสังหาริมทรัพย์ที่ใช้เป็นที่อยู่อาศัยอันเป็นแหล่งสำคัญของแต่ละคน โดยมีชื่อในทะเบียนบ้านตามกฎหมายว่าด้วยการทะเบียนราษฎรของอสังหาริมทรัพย์ดังกล่าว ให้ต่างฝ่ายต่างได้รับสิทธิยกเว้นภาษีเงินได้จากการขายอสังหาริมทรัพย์นั้น
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege