
Accounting Standard
TFRS 18 เรื่องใกล้ตัวนักบัญชี...ไม่นานเกินรอ (ตอนที่ 2)
ดร.วรศักดิ์ ทุมมานนท์
กลับมาพบกันอีกในตอนที่ 2 ของ TFRS 18 เรื่องใกล้ตัวนักบัญชีไม่นานเกินรอ คราวนี้ผู้เขียนจะมาต่อจากคราวก่อน โดยจะขอยกตัวอย่างประกอบความเข้าใจให้เป็นรูปธรรมมากขึ้น อันเป็นผลสืบเนื่องจากหลักการที่ได้ให้ในบทความตอนที่ 1
ตัวอย่างประกอบความเข้าใจ
ตัวอย่างเช่น กิจการ A เป็นผู้ผลิตสินค้าซึ่งเงินสดส่วนเกินถูกนำไปลงทุนในหุ้นที่มีการซื้อขายในตลาดสาธารณะ อย่างไรก็ตาม การลงทุนในสินทรัพย์ดังกล่าวถือว่าไม่ใช่กิจกรรมหลักทางธุรกิจสำหรับกิจการ A
กิจการ Z เป็นธนาคารซึ่งมีการถือครองหุ้นที่มีการซื้อขายในตลาดสาธารณะในจำนวนที่มีนัยสำคัญซึ่งมีการซื้อขายหุ้นเหล่านั้นอย่างต่อเนื่อง อันเป็นส่วนหนึ่งของกิจกรรมหลักทางธุรกิจของกิจการ Z
กิจการ A ควรจัดประเภทรายได้ที่เกิดจากหุ้นของกิจการเป็นการลงทุน ในขณะที่กิจการ Z ควรจัดประเภทรายได้ดังกล่าวเป็นการดำเนินงาน เนื่องจากรายได้ดังกล่าวเกี่ยวข้องกับกิจกรรมหลักทางธุรกิจของกิจการ Z
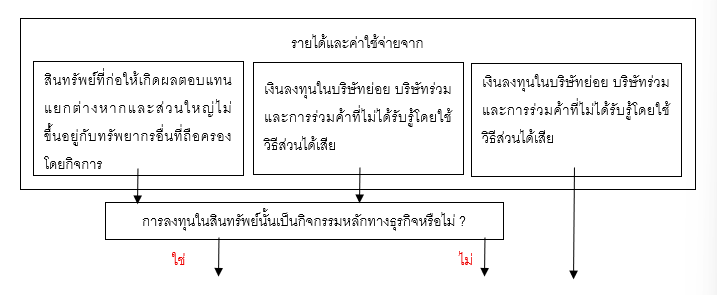
IFRS 18 กำหนดให้กิจการประเมินว่ากิจการ
▪ ลงทุนในสินทรัพย์ที่ก่อให้เกิดผลตอบแทนแยกต่างหากและส่วนใหญ่ไม่ขึ้นอยู่กับทรัพยากรอื่นที่ถือครองโดยกิจการเป็นกิจกรรมหลักทางธุรกิจหรือไม่ ?
▪ จัดหาเงินให้กับลูกค้าเป็นกิจกรรมหลักทางธุรกิจหรือไม่ ?
การที่กิจการจะมีกิจกรรมหลักทางธุรกิจเฉพาะหรือไม่นั้น จึงไม่ได้เป็นแค่เพียงข้อกล่าวอ้าง แต่เป็นเรื่องของข้อเท็จจริง กิจการต้องใช้ดุลยพินิจในการประเมินตามหลักฐานเท่าที่มีอยู่ที่สามารถสังเกตได้ โดยหลักฐานเท่าที่มีอยู่ที่สามารถสังเกตได้นั้นมีการประเมินสำหรับกิจการที่รายงานนั้นโดยรวม
กิจการที่ลงทุนในสินทรัพย์เป็นกิจกรรมหลักทางธุรกิจ

รายการบรรทัดและยอดรวมย่อย
เมื่อได้มีการจัดประเภทรายการรายได้และค่าใช้จ่ายแล้ว การจัดประเภทดังกล่าวทำให้เกิดรายการบรรทัดและยอดรวมย่อยที่มีการแสดงในงบกำไรหรือขาดทุน ซึ่งบางรายการจะเป็นรายการที่มาตรฐานกำหนดให้กิจการต้องแสดง
ในปัจจุบัน IAS 1 มีข้อกำหนดที่จำกัดเกี่ยวกับรายการบรรทัดและยอดรวมย่อย กิจการต้องแสดงรายได้หลัก (Revenue) เป็น “รายการบรรทัดบนสุด” (Top Line) ในงบกำไรหรือขาดทุน โดยแสดง “กำไร” (Profit) เป็นรายการบรรทัดสุดท้าย ซึ่งมีแนวปฏิบัติที่จำกัดเกี่ยวกับรายได้และค่าใช้จ่ายควรจัดประเภทอย่างไร และยอดรวมย่อยใดควรจะต้องแสดง
นอกจากยอดรวมและยอดรวมย่อยที่ต้องแสดงตามข้อกำหนดของ IAS 1 ในปัจจุบัน (ตัวอย่างเช่น กำไรก่อนภาษีเงินได้ กำไรหรือขาดทุน เป็นต้น) IFRS 18 ได้เพิ่ม 2 ยอดรวมย่อยใหม่ที่ต้องแสดงเข้ามา :
▪ กำไรหรือขาดทุนจากการดำเนินงาน (Operating Profit or Loss) : ยอดรวมย่อยของรายได้และค่าใช้จ่ายทั้งหมดที่มีการจัดประเภทเป็นการดำเนินงาน
▪ กำไรก่อนการจัดหาเงินและภาษีเงินได้ (Profit or Loss Before Financing and Income Tax) : ยอดรวมย่อยของกำไรหรือขาดทุนจากการดำเนินงานและรายได้และค่าใช้จ่ายทั้งหมดที่มีการจัดประเภทเป็นการลงทุน[1]
อ้างอิง
- กิจการที่จัดหาเงินทุนให้กับลูกค้าเป็นกิจกรรมหลักทางธุรกิจและจัดประเภทรายได้และค่าใช้จ่ายทั้งหมดจากหนี้สินที่เกี่ยวข้องกับเฉพาะการระดมทุนในประเภทการดำเนินงาน ไม่ต้องแสดงยอดรวมย่อยนี้ ↩
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege