
Tax Planning
กลยุทธ์การวางแผนภาษี ธุรกิจเทคโนโลยีดิจิทัลและเทคโนโลยีปัญญาประดิษฐ์ ตอนจบ : ปัญญาประดิษฐ์เชิงสร้างสรรค์กับประเด็นภาษี (ส่วนที่ 2 ประเด็นภาษีที่เกี่ยวข้องกับ Generative AI หรือ Gen AI)
ผศ.ดุลยลักษณ์ ตราชูธรรม
ในตอนที่แล้วผู้เขียนนำเสนอประเด็นปัญญาประดิษฐ์เชิงสร้างสรรค์ ในหัวข้อ 1. ลำดับขั้นของ AI 2. ความหมายของ Generative AI 3. ขั้นตอนการทำงานของ Generative AI 4. ตัวอย่างการใช้งานของ Generative AI และ 5. Generative AI ที่ได้รับความนิยม
ฉบับนี้ขอนำเสนอหัวข้อที่ 6 ประเด็นภาษีที่เกี่ยวข้องกับ Generative AI (Gen AI)
6. ประเด็นภาษีที่เกี่ยวข้องกับ Generative AI (Gen AI)
จากตัวอย่างปัญญาประดิษฐ์เชิงสร้างสรรค์ (Generative AI (หรือ Gen AI)) ผู้ประกอบการซึ่งเป็นเจ้าของ Gen AI ที่ถูกนำมาใช้ในเชิงพาณิชย์ คือ มีการเรียกเก็บค่าบริการจากผู้ใช้บริการในประเทศไทยนั้น ส่วนใหญ่เป็นผู้ประกอบการต่างชาติทั้งบริษัทสัญชาติอเมริกัน อังกฤษ ออสเตรเลีย และจีน เป็นต้น
ดังนั้นผู้ให้บริการ Generative AI ดังกล่าวจึงถือว่ามีแหล่งเงินได้เกิดขึ้นในประเทศไทย และอาจต้องเสียภาษีให้แก่ประเทศไทย ดังตัวอย่างต่อไปนี้
ข้อเท็จจริง
บริษัทหรือห้างหุ้นส่วนนิติบุคคลจ่ายเงินสมัครใช้งานกับ Generative AI เช่น ChatGPT, Gemini, Midjourney, Canva, CapCut เป็นต้น ซึ่งเจ้าของจดทะเบียนในต่างประเทศ และมิได้ประกอบกิจการในประเทศไทย จะมีประเด็นภาษีอย่างไร ?
ตัวอย่างที่ 1
บริษัท Tax Family Center จำกัด (ไทย) เป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มกับกรมสรรพากรไทย บริษัทฯ จ่ายเงินสมัครใช้งานระบบ (User) ChatGPT ให้แก่บริษัท OpenAI ซึ่งเป็นเจ้าของลิขสิทธิ์ในงานปัญญาประดิษฐ์เชิงสร้างสรรค์ (Gen AI) ดังกล่าว โดยบริษัท OpenAI มีสำนักงานตั้งอยู่ที่เมืองซานฟรานซิสโก สหรัฐอเมริกา และไม่มีสถานประกอบการในประเทศไทย มีประเด็นภาษีดังนี้
1. ภาษีเงินได้หัก ณ ที่จ่าย (Withholding Tax)
เมื่อ ChatGPT เป็นปัญญาประดิษฐ์เชิงสร้างสรรค์ หรือ Generative AI สามารถตอบคำถาม (Chatbot) สร้างสรรค์ภาพ สร้างงานเอกสาร เขียนโค้ดโปรแกรม เขียนบทกวี แต่งเพลง ฯลฯ ได้ด้วยระบบที่ถูกสร้างขึ้นมาจากเทคโนโลยีในขั้นที่ลึกกว่า Machine Learning (ML) และ Deep Leaning ตามลำดับ โดยการเรียนรู้จากข้อมูลที่มีอยู่จำนวนมหาศาล และใช้รูปแบบที่ได้เรียนรู้มาสร้างสรรค์ผลงานใหม่ที่สอดคล้องกับคำสั่งของผู้ใช้
ถ้าบริษัท OpenAI (สหรัฐอเมริกา) ซึ่งเป็นเจ้าของลิขสิทธิ์ในงานปัญญาประดิษฐ์เชิงสร้างสรรค์ (Gen AI) ChatGPT ดังกล่าวเป็นนิติบุคคลต่างประเทศซึ่งไม่มีสำนักงานสาขาในประเทศไทย และไม่มีตัวแทนประกอบกิจการ เช่น ลูกจ้าง ผู้ทำการแทน หรือผู้ทำการติดต่อในการประกอบกิจการในประเทศไทย แต่ติดต่อกับลูกค้า/ผู้ใช้บริการผ่านทางอินเทอร์เน็ตเท่านั้น ถือว่าบริษัท OpenAI (สหรัฐอเมริกา) เป็นนิติบุคคลต่างประเทศซึ่งมิได้ประกอบกิจการในประเทศไทย
การจ่ายค่าสมัครใช้งานระบบ (User) ChatGPT ถือเป็นการจ่ายค่าโปรแกรมคอมพิวเตอร์ (Software) ซึ่งถือเป็นเงินได้พึงประเมินตามมาตรา 40 (3) แห่งประมวลรัษฎากร และค่าโปรแกรมคอมพิวเตอร์ (Software) ถือเป็นงานวรรณกรรมตามคำจำกัดความในมาตรา 4 ของพระราชบัญญัติลิขสิทธิ์ พ.ศ. 2537 และที่แก้ไขเพิ่มเติม ดังนั้นการจ่ายค่าสมัครใช้งานระบบ ChatGPT จึงถือเป็นการจ่ายค่าตอบแทนการอนุญาตให้ใช้ลิขสิทธิ์ในงานวรรณกรรม
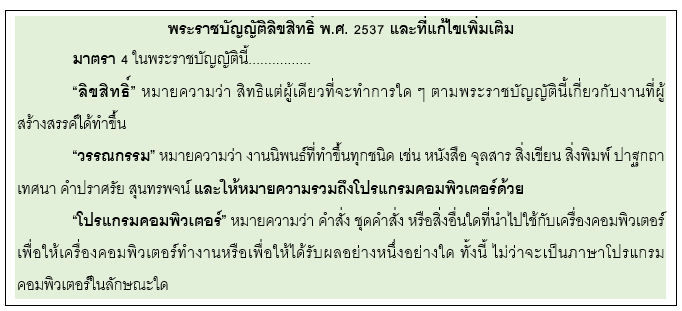
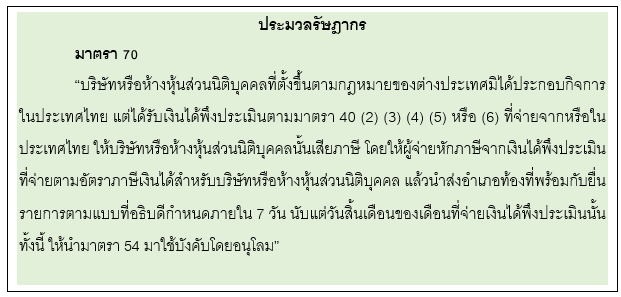
บริษัท Tax Family Center จำกัด (ไทย) ผู้จ่ายเงินได้ค่าลิขสิทธิ์ในงานวรรณกรรม ซึ่งเป็นเงินได้พึงประเมินตามมาตรา 40 (3) แห่งประมวลรัษฎากร จึงมีหน้าที่หักภาษีเงินได้ ณ ที่จ่าย ในอัตรา 15% ตามมาตรา 70 แห่งประมวลรัษฎากร
อย่างไรก็ตาม เมื่อบริษัท OpenAI มีถิ่นที่อยู่ในประเทศสหรัฐอเมริกาซึ่งเป็นประเทศที่มีอนุสัญญาภาษีซ้อน (Double Taxation Agreement) กับประเทศไทย บริษัท OpenAI ซึ่งไม่มีสถานประกอบการถาวร (Permanent Establishment หรือ PE) ในประเทศไทย จึงได้รับสิทธิปรับลดอัตราภาษีเงินได้ค่าลิขสิทธิ์ในงานวรรณกรรมให้จัดเก็บไม่เกิน 5% ตามข้อ 12 วรรคสอง (ก) และข้อ 3 (ก) ของอนุสัญญาภาษีซ้อนระหว่างประเทศไทยกับสหรัฐอเมริกา
ดังนั้นเมื่อบริษัท Tax Family Center จำกัด (ไทย) จ่ายค่าสมัครใช้งานระบบ (User) ChatGPT ให้แก่บริษัท OpenAI (สหรัฐอเมริกา) บริษัท Tax Family Center จึงมีหน้าที่หักภาษีเงินได้ ณ ที่จ่าย ในอัตรา 5% และนำส่งภาษีหัก ณ ที่จ่าย ตามแบบ ภ.ง.ด.54 ภายในวันที่ 7 ของเดือนถัดไป แต่กรณียื่นแบบแสดงรายการทางอินเทอร์เน็ตขยายเวลายื่นแบบภายในวันที่ 15 ของเดือนถัดไป
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege