
คำพิพากษาศาลฎีกา
นวัตกรรมการบริหารจัดการภาษีอากร (Tax Management Innovation) ตอนที่ 21
ศ.ชัยสิทธิ์ ตราชูธรรม , ผศ.ดุลยลักษณ์ ตราชูธรรม , พิจิต ตราชูธรรม
หลังจากที่ได้เขียนวิพากษ์คำพิพากษาศาลฎีกาที่วินิจฉัยให้นายทักษิณ ชินวัตร อดีตนายกรัฐมนตรี ชำระภาษีจำนวน 17,629 ล้านบาท จากการขายหุ้นชินคอร์ปจนจบเรียบร้อย ผู้เขียนจึงขอกลับมานำเสนอบทความชุด “นวัตกรรมการบริหารจัดการภาษีอากร” ต่อ (กลับไปอ่านตอนที่ 20 ได้ในฉบับกุมภาพันธ์ 2569)
การบริหารจัดการภาษีอากร (Tax Management) ประกอบด้วยนโยบายภาษีอากร, การปฏิบัติตามกฎหมายภาษีอากร, การระงับข้อพิพาททางภาษีอากร, การใช้สิทธิประโยชน์ทางภาษีอากร, การจัดทำบัญชีและเอกสารประกอบการลงบัญชี, การบริหารความเสี่ยงทางภาษีอากร, การควบคุมภายในเกี่ยวกับภาษีอากร, การตรวจสอบภาษีอากร และการจัดทำคู่มือเกี่ยวกับภาษีอากร โดยตอนนี้จะพูดถึง “ความผิดพลาดเกี่ยวกับการปรับปรุงกำไรสุทธิหรือขาดทุนสุทธิทางบัญชีให้เป็นกำไรสุทธิหรือขาดทุนสุทธิทางภาษี”
8. การบริหารความเสี่ยงทางภาษีอากร (Tax Risk Management)
8.1 การจัดทำแผนภาษีอากร (Tax Plan)
8.2 การศึกษาความผิดพลาดทางภาษีเพื่อป้องกันความเสี่ยงทางภาษี (ต่อ)
8.2.4 “ความผิดพลาดเกี่ยวกับการปรับปรุงกำไรสุทธิหรือขาดทุนสุทธิทางบัญชีให้เป็นกำไรสุทธิหรือขาดทุนสุทธิทางภาษี”
ประมวลรัษฎากร มาตรา 65 วรรคหนึ่ง บัญญัติว่า “เงินได้ที่ต้องเสียภาษีตามความในส่วนนี้ คือ กำไรสุทธิซึ่งคำนวณได้จากรายได้ของกิจการหรือเนื่องจากกิจการที่กระทำในรอบระยะเวลาบัญชี หักด้วยรายจ่ายตามเงื่อนไขที่ระบุไว้ในมาตรา 65 ทวิและมาตรา 65 ตรี….”
ข้อสังเกต กำไรสุทธิที่จะให้เสียภาษีเงินได้นิติบุคคลต้องคำนวณตามเงื่อนไขที่ระบุไว้ในมาตรา 65 ทวิ และมาตรา 65 ตรี แห่งประมวลรัษฎากร ดังนั้นกำไรสุทธิที่คำนวณตามมาตรฐานการบัญชี หรือ “กำไรสุทธิทางบัญชี (Accounting Profit)” จึงใช้เสียภาษีไม่ได้ ต้องมีการปรับปรุง (Adjust) ให้เป็นกำไรสุทธิทางภาษี (Tax Profit) จึงจะใช้เสียภาษี
แต่การปรับปรุงก็มีความผิดพลาดเกิดขึ้นเป็นประจำ เป็นเหตุให้กำไรสุทธิที่จะใช้เสียภาษีไม่ถูกต้อง ทำให้เสียภาษีไม่ถูกต้องครบถ้วน ต้องถูกกรมสรรพากรประเมินเรียกเก็บภาษีเพิ่มเติมพร้อมเบี้ยปรับและเงินเพิ่ม หรือบางรอบระยะเวลาบัญชีต้องเสียภาษีมากกว่าที่ควรจะต้องเสียก็มี จึงควรศึกษาความผิดพลาดนั้นและป้องกันมิให้เกิดความผิดพลาดนั้นขึ้น
มูลเหตุที่ทำให้กำไรสุทธิหรือขาดทุนสุทธิทางภาษีแตกต่างจากกำไรสุทธิหรือขาดทุนสุทธิทางบัญชีมีดังนี้
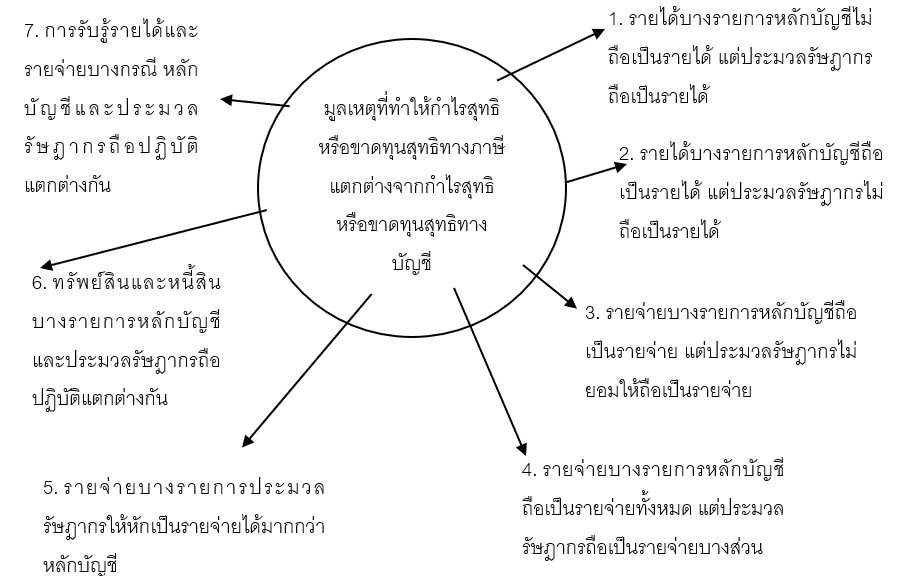
8.2.4.1 รายได้บางรายการหลักบัญชีไม่ถือเป็นรายได้ แต่ประมวลรัษฎากรถือเป็นรายได้
ตามมาตรฐานการบัญชี ฉบับที่ 18 (ปรับปรุง 2560) เรื่อง รายได้ ซึ่งออกโดยสภาวิชาชีพบัญชีตามพระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 มาตรา 7 (3) และมาตรา 34 ได้ให้คำนิยามคำว่า “รายได้” ว่าหมายถึง กระแสรับของประโยชน์เชิงเศรษฐกิจ (ก่อนหักค่าใช้จ่าย) ในรอบระยะเวลาบัญชีซึ่งเกิดขึ้นจากกิจกรรมตามปกติของกิจการ เมื่อกระแสรับนั้นส่งผลให้ส่วนของเจ้าของเพิ่มขึ้น ทั้งนี้ ไม่รวมถึงเงินทุนที่ได้รับจากผู้มีส่วนร่วมในส่วนของเจ้าของ
“กรอบแนวคิดสำหรับการรายงานทางการเงิน (ปรับปรุง 2563)” ซึ่งออกโดยสภาวิชาชีพบัญชีโดยอาศัยพระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547 มาตรา 7 (3) และมาตรา 34 ก็ให้คำนิยามคำว่า “รายได้” ว่าหมายถึง การเพิ่มขึ้นของสินทรัพย์หรือการลดลงของหนี้สินที่ส่งผลให้เกิดการเพิ่มขึ้นของส่วนของเจ้าของ ทั้งนี้ ไม่รวมถึงเงินทุนที่ได้รับจากผู้ถือสิทธิเรียกร้องส่วนของเจ้าของ
แต่ “รายได้” ตามประมวลรัษฎากร หมายถึง เงินได้พึงประเมิน (คำพิพากษาศาลฎีกาที่ 1708/2536 และคำพิพากษาศาลฎีกาที่ 5812/2557) ซึ่งคำว่า “เงินได้พึงประเมิน” นั้น ประมวลรัษฎากร มาตรา 39 ให้คำนิยามว่าหมายถึง เงินได้อันเข้าลักษณะพึงเสียภาษีในหมวดภาษีเงินได้ เงินได้ที่กล่าวนี้ให้หมายความรวมตลอดถึงทรัพย์สินหรือประโยชน์อย่างอื่นที่ได้รับซึ่งอาจคิดคำนวณได้เป็นเงิน เงินค่าภาษีอากรที่ผู้จ่ายเงินหรือผู้อื่นออกแทนให้สำหรับเงินได้ประเภทต่าง ๆ ตามมาตรา 40 และเครดิตภาษีตามมาตรา 47 ทวิ ด้วย
ประโยชน์ที่ได้รับซึ่งอาจคิดคำนวณได้เป็นเงิน ถือเป็นเงินได้พึงประเมินหรือรายได้ที่จะต้องเสียภาษี เช่น การได้ใช้รถยนต์ของผู้อื่นโดยไม่ต้องเสียค่าเช่า หรือค่าตอบแทนอื่นใดถือเป็นเงินได้พึงประเมินหรือรายได้ที่จะต้องเสียภาษี (คำพิพากษาศาลฎีกาที่ 1708/2536) แต่ตามหลักบัญชีประโยชน์ที่ได้รับซึ่งอาจคิดคำนวณได้เป็นเงินไม่ถือเป็นรายได้ เพราะตามหลักบัญชีจะถือว่ามีรายได้เกิดขึ้นต่อเมื่อมีการเพิ่มค่าของสินทรัพย์หรือลดลงของหนี้สินหรือกระแสเงินเข้ามา
นอกจากนี้ รายได้ตามหลักบัญชีต้องเป็นรายได้ที่เกิดขึ้นจริง (Real Income) แต่รายได้ในทางภาษีอากรมีรายได้บางรายการที่แม้จะมิได้เกิดขึ้นจริง (Unreal Income) ก็ถือเป็นรายได้ (Deemed Income) ได้แก่ รายได้ดังนี้
1) รายได้ที่กฎหมายกำหนด
ประมวลรัษฎากร มาตรา 70 ตรี ได้บัญญัติให้บริษัทหรือห้างหุ้นส่วนนิติบุคคลใดส่งสินค้าออกไปต่างประเทศให้แก่หรือตามคำสั่งของสำนักงานใหญ่ สาขาบริษัท หรือห้างหุ้นส่วนนิติบุคคลในเครือเดียวกัน ตัวการ ตัวแทน นายจ้างหรือลูกจ้าง ให้ถือว่าการที่ได้รับส่งสินค้าไปนั้นเป็นการขายในประเทศไทยด้วย และให้ถือราคาสินค้าตามราคาตลาดในวันที่ส่งไปเป็นรายได้ในรอบระยะเวลาบัญชีนั้น แม้ความจริงจะไม่ได้ส่งไปขายก็ตาม จะไม่ถือว่าขายต่อเมื่อเป็นการส่งไปในกรณีใดกรณีหนึ่งดังต่อไปนี้
(1) เป็นของที่ส่งไปเป็นตัวอย่างหรือเพื่อการวิจัยโดยเฉพาะ
(2) เป็นของผ่านแดน
(3) เป็นของที่นำเข้ามาในราชอาณาจักรแล้วส่งกลับออกไปให้ผู้ส่งเข้ามาภายใน 1 ปี นับแต่วันที่ส่งสินค้านั้นเข้ามาในราชอาณาจักร
(4) เป็นของที่ส่งออกไปนอกราชอาณาจักรแล้วส่งกลับคืนเข้ามาให้ผู้ส่งในราชอาณาจักรภายใน 1 ปี นับแต่วันที่ส่งสินค้าออกไปนอกราชอาณาจักร
ปลดล็อกคลังความรู้ภาษี-บัญชีแบบมืออาชีพ
สมัครเป็นสมาชิกเอกสารภาษีอากร
เพื่อเข้าถึงบทความ ข่าวสาร ความรู้ด้านกฎหมายภาษี บัญชี สำหรับนักบัญชีและผู้ประกอบการ ในการบริหารจัดการภาษีและทำบัญชีอย่างมืออาชีพ จากนักเขียนผู้เชี่ยวชาญกว่า 20 ท่านตลอดทุกเดือน พร้อมสิทธิประโยชน์สำหรับสมาชิกมากมาย
- ✓รับ วารสารส่งตรงถึงมือ ปีละ 12 ฉบับ* (กรณีสมัครสมาชิกแบบรับเล่ม)
- ✓รับสิทธิ์ เข้าใช้งานระบบ e-Magazine สืบค้นบทความและอ่านวารสารแบบ E-Magazine ย้อนหลัง 5 ปี
- ✓รับฟรี หนังสือประมวลรัษฎากร ปีละ 1 ชุด (มูลค่า 590 บาท)
- ✓รับสิทธิ์ เข้าสัมมนาพิเศษ (อัปเดตเรื่องบัญชี ภาษี) ฟรี ปีละ 2 ครั้ง มูลค่า 1,800 บาท
- ✓รับส่วนลด การอบรมสัมมนา สูงสุด 2,000 บาท/หลักสูตร (ไม่จำกัดจำนวนและใช้ได้ทั้งองค์กร) ดูหลักสูตรได้ที่ www.dst.co.th
- ✓รับส่วนลด เมื่อซื้อหนังสือธรรมนิติ ดูหนังสือได้ที่ www.dharmnitibook.com
- ✓รับส่วนลด ในการลงประกาศหนังสือพิมพ์ข่าวผู้ถือหุ้น ที่ www.thaicorporatenews.com
- ✓รับสิทธิ์ ร่วมลุ้นรางวัลจากกิจกรรม Member Privilege